Budget Lecornu : Autopsie d'une équation impossible.

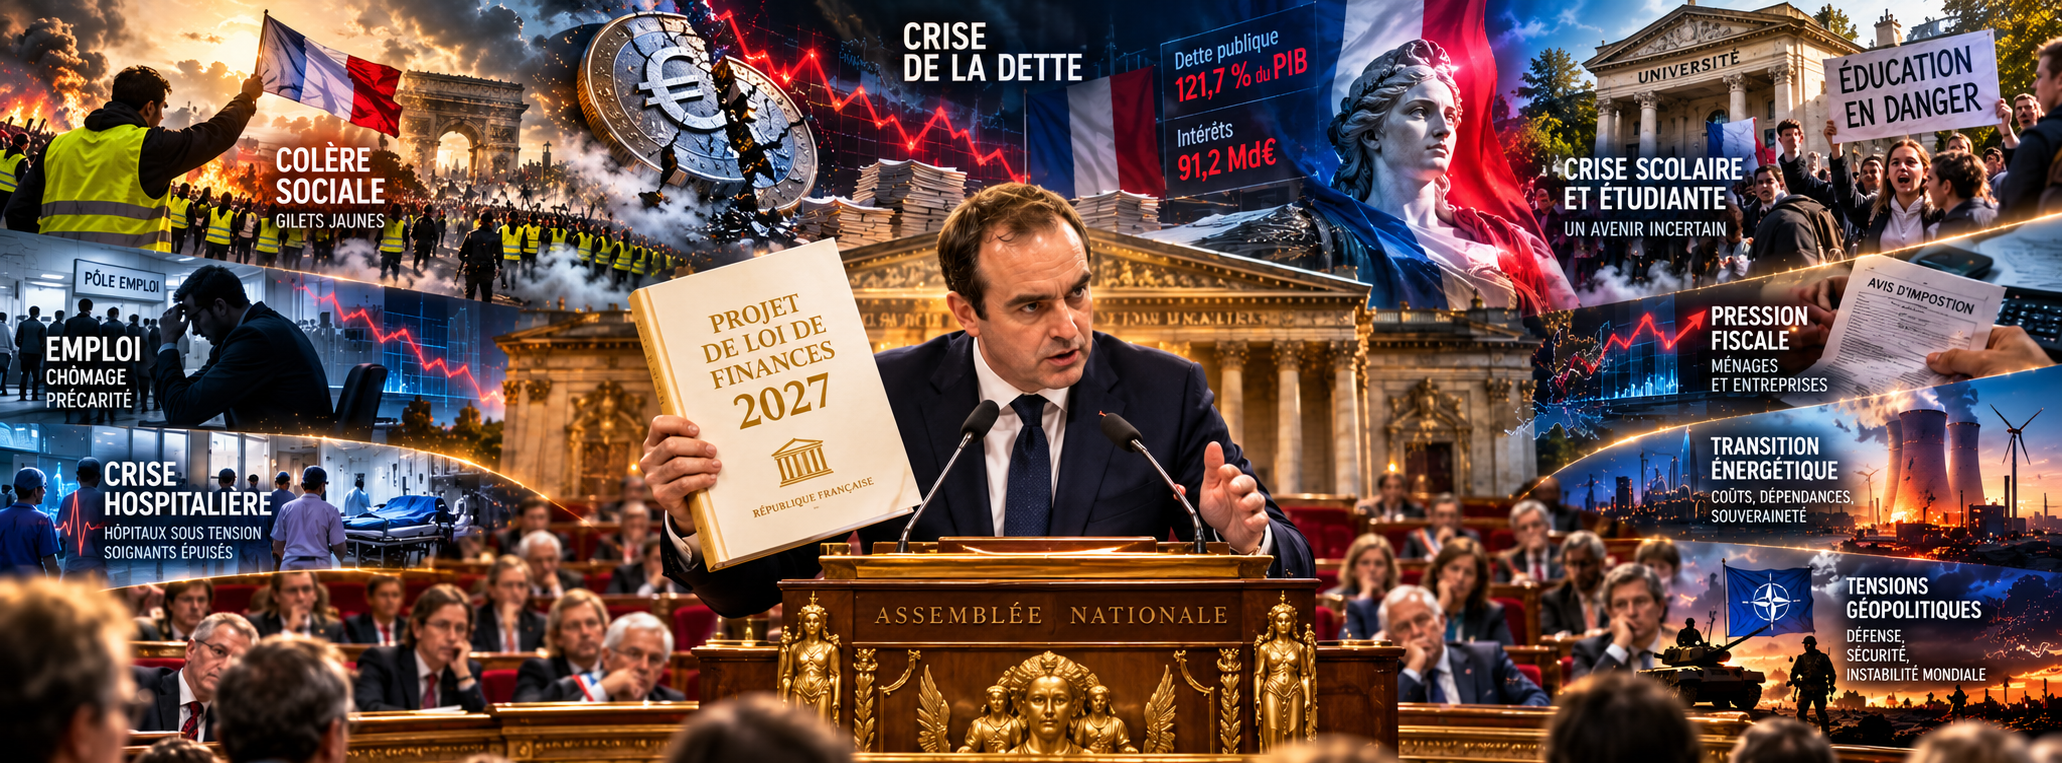
La France promet de réduire son déficit. Sa dette, elle, continuerait de grimper.
👇 Retrouvez la version podcast ci-dessous👇
👆 Retrouvez la version podcast ci-dessus👆
La France a un problème structurel avec ses finances. Et il ne date pas d'hier.
Depuis le premier choc pétrolier de 1974, la France n’a pas présenté un seul budget en excédent. Cinquante-deux ans de déficits consécutifs. Giscard, Mitterrand, Chirac, Sarkozy, Hollande, Macron, la couleur politique change, la ligne de crédit, elle, ne ferme jamais.
Ce n’est pas une fatalité. C’est un choix répété.
En 1976, Raymond Barre, Premier ministre français, déclarait déjà devant le Sénat :
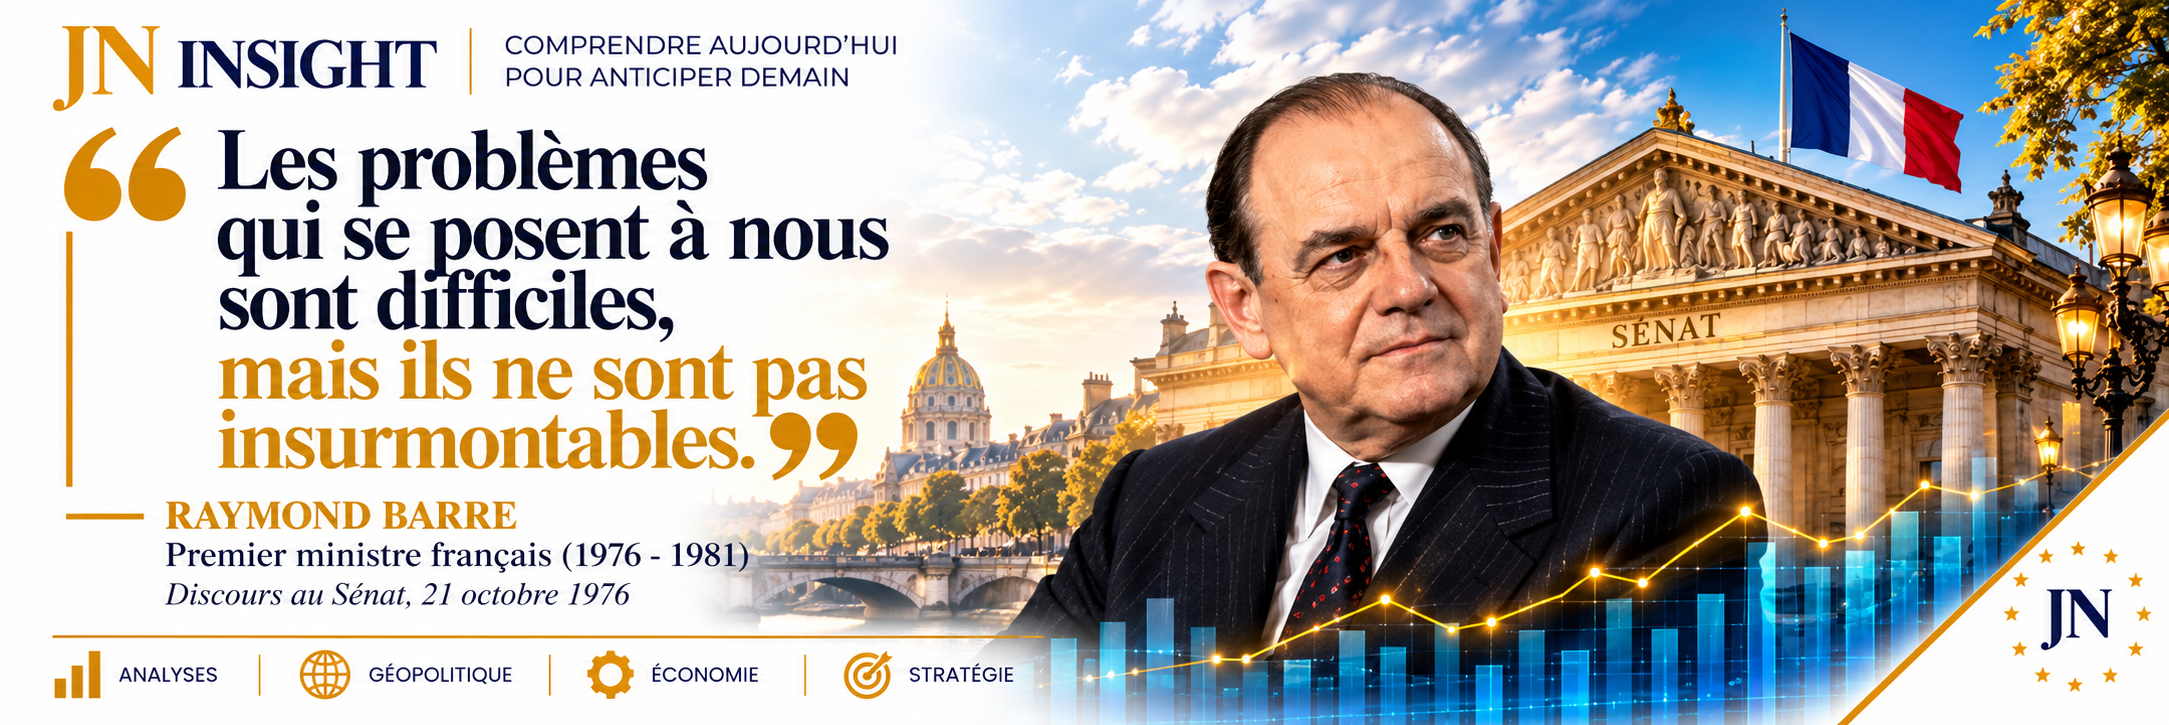
Cinquante ans plus tard, ces mots n’ont pas pris une ride, et le budget Lecornu remet cette confiance à l’épreuve : 43 milliards d’euros de redressement annoncés, un déficit visé à 5 % du PIB, mais une dette attendue à 121,7 % du PIB. Car un déficit réduit reste un déficit : on ralentit l’endettement sans fermer le robinet.
Paul Valéry l’avait si bien formulé avec la précision d’un scalpel :
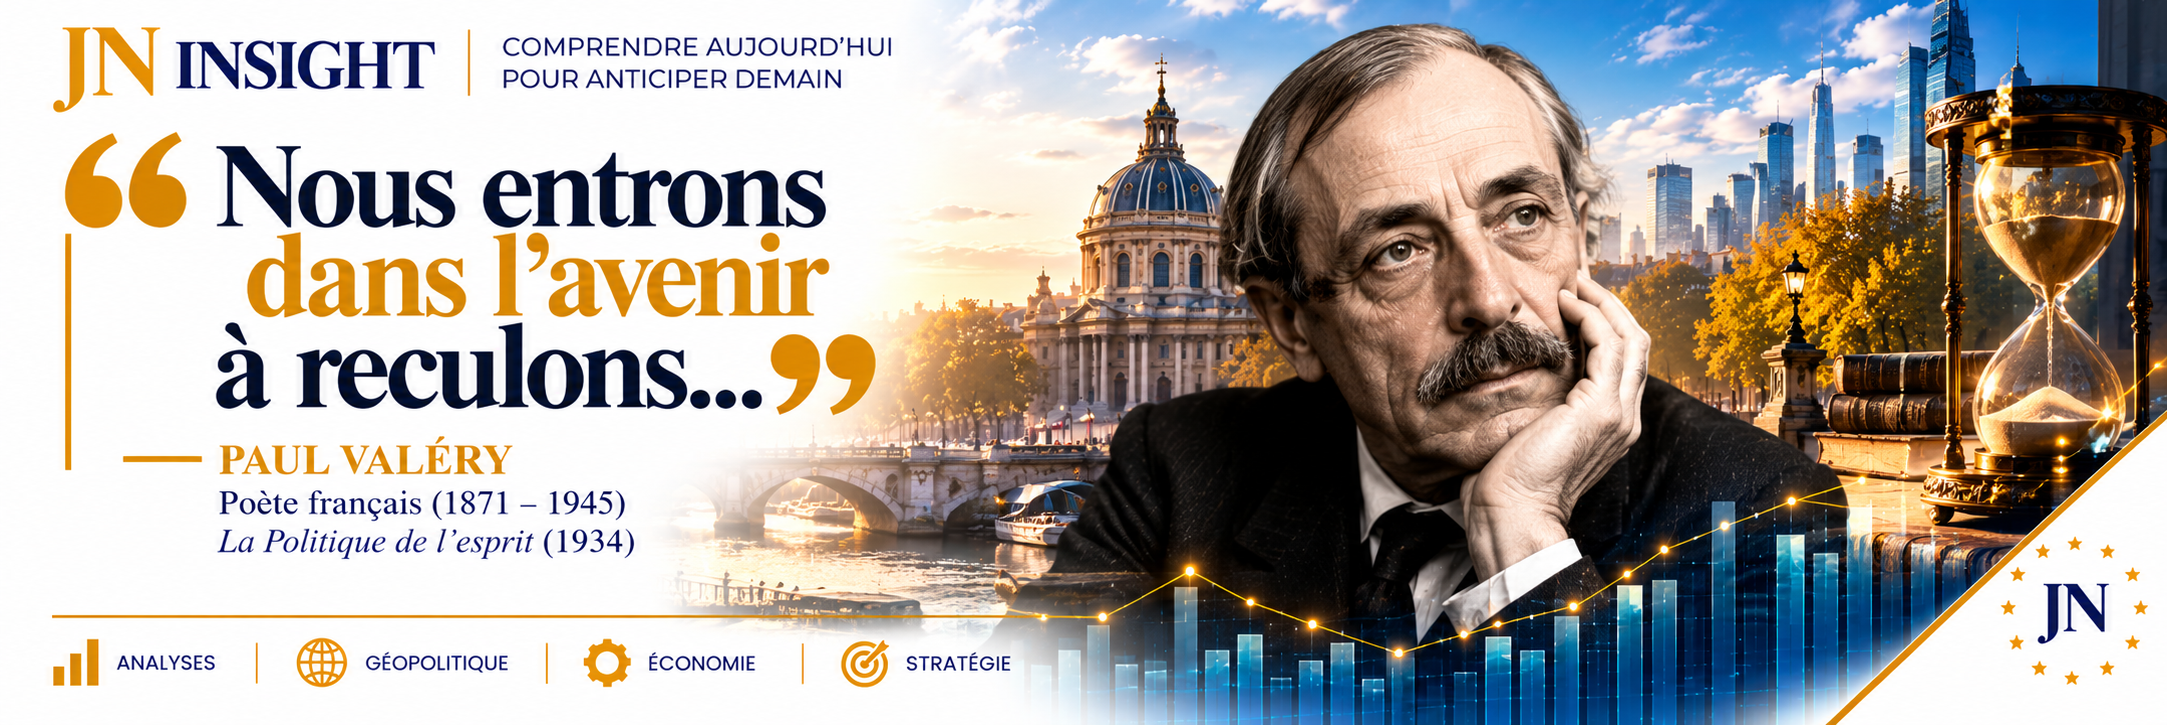
Le danger serait d’en faire une méthode budgétaire: financer demain sans trancher aujourd’hui.
Et aujourd’hui en octobre 2026, le contexte est encore plus tendu que rassurant. Des lycées sont bloqués et la mobilisation étudiante se poursuit, des appels à une mobilisation nationale le 17 octobre circulent. Déposé à l’Assemblée nationale le 1er octobre, le PLF 2027 est en commission des finances depuis le 7 octobre. Chaque arbitrage peut nourrir la contestation.
Ce budget prépare-t-il le redressement, ou achète-t-il du temps à crédit ? C’est ce que notre autopsie va chercher à décortiquer.
PARTIE I — Le patient qui se soigne en aggravant sa maladie
Jetons un regard sur le Projet de loi de finances 2027. Les chiffres sont là, page après page, dans un document que peu de Français liront jusqu'au bout. Déficit à 5 % du PIB, dette à 121,7 %, dépenses en hausse, intérêts en hausse.
En 1976, Valery Giscard d'Estaing appelait cela 'l'austérité raisonnable'. Cinquante ans plus tard, la France emprunte encore pour financer sa rigueur, et soigner une hémorragie à crédit. Le diagnostic n'a pas changé depuis le 3e préisdent de la Ve république .
Ces quatre lignes ne racontent pas la même histoire. Et c'est précisément cette tension qui fait de ce budget l'un des plus complexes à lire depuis des années.
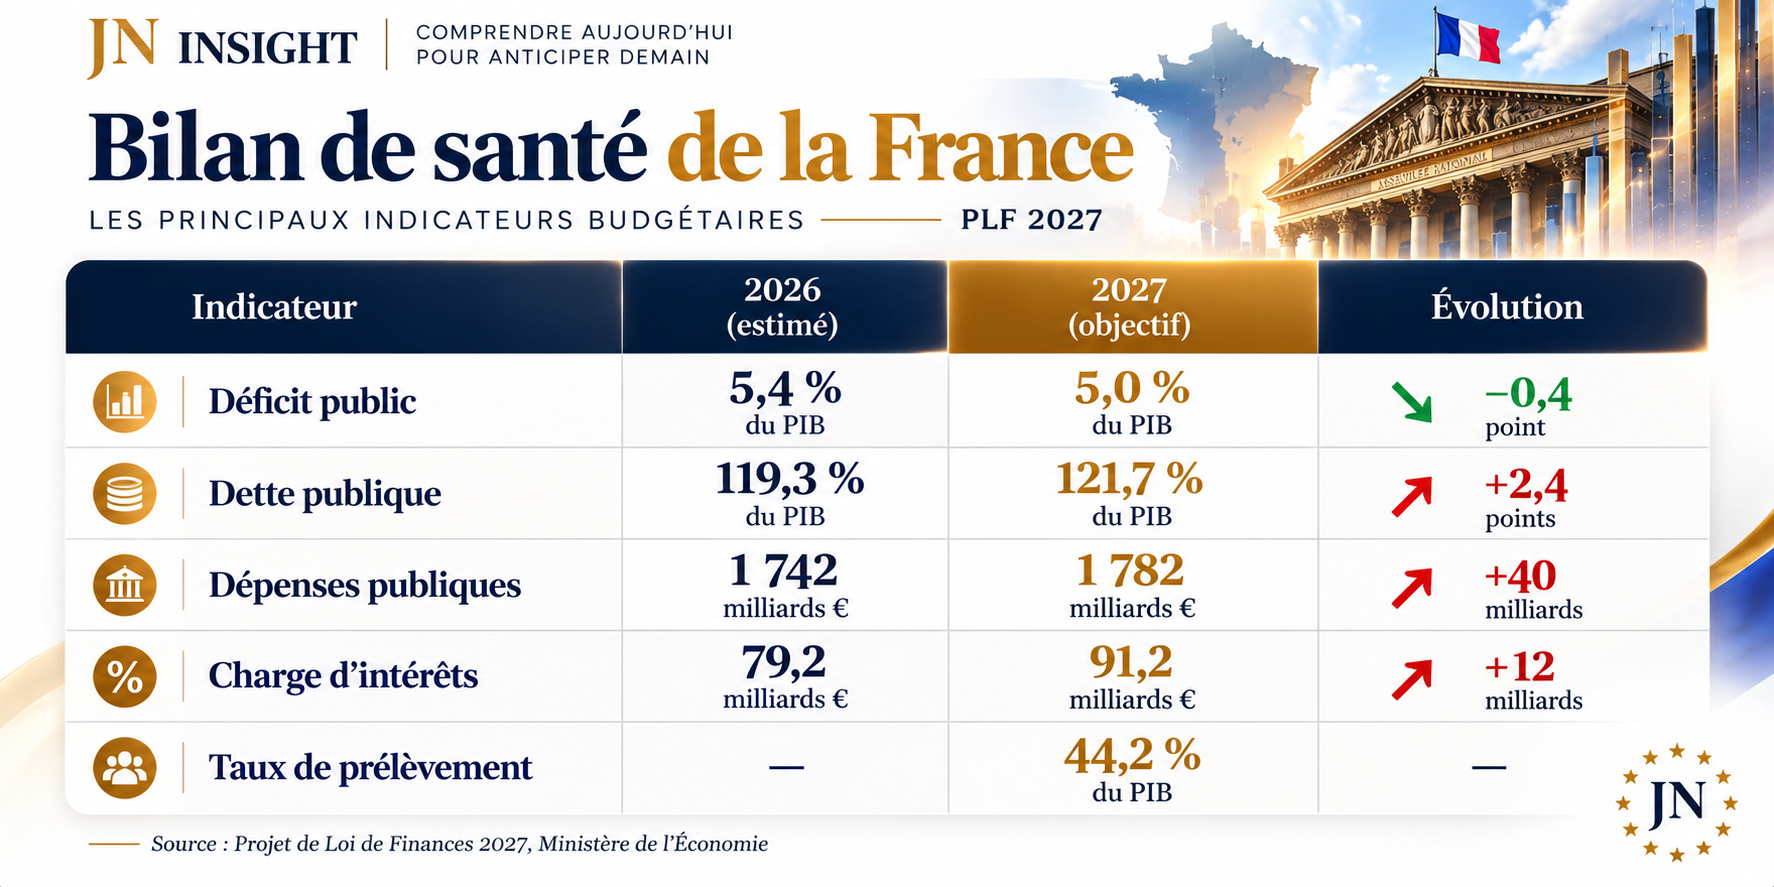
Source : Projet de Loi de Finances 2027, Ministère de l'Économie
Regardez bien ce tableau et ce qu'il indique est assez criard. Le déficit recule. Mais la dette, elle, continue de grimper. Les dépenses ne cessent d'augmenter et la facture des intérêts s'alourdit.
Un pays qui tente de se soigner, pendant que le feu continue de prendre.
Et pourquoi ?
Parce que tout simplement un déficit réduit reste un déficit. Et tant qu'il existe, l'État emprunte. Et tant qu'il emprunte, la dette grossit. La vitesse ralentit donc certes, mais la direction, elle, ne change pas.
Ouvrons donc la boîte noire des 43 milliards d'euros de mesure de redressement et voyons bien ce que ça donne.
PARTIE II — Ouvrons la boîte
Imaginons un PDG qui annonce 5 millions € d'économies , tout en prévoyant de recruter 200 personnes. De prime abord, ca peut paraitre intriguant et contradictoire. Mais je vous rassure sur un point, c'est tout à fait légal, voire même honnête. Et c'est exactement ce que fait l'État français.
Posons donc les éléments en grandeur nature: 43 milliards d'euros.
C'est le chiffre que le gouvernement a posé sur la table. Celui qui doit résumer, à lui seul, le redressement de la France.
Sauf que ce n'est pas ce que disent les chiffres.
Derrière ce montant : deux mécanismes bien différents. Et les confondre, c'est rater l'essentiel.
- Le premier : Dépenser moins que prévu.
- Le second : Faire entrer davantage d'argent.
Ce n'est pas la même chose de dépenser moins et de taxer davantage. L'un allège une administration, pendant que l'autre pèse sur un contribuable. Et tous deux peuvent contribuer à réduire un déficit. Aucun des deux n'est donc indolore.
43 milliards d’euros de redressement ne signifient donc pas 43 milliards d’euros de coupes budgétaires.
43 milliards annoncés, ce n'est donc pas 43 milliards économisés. C'est la règle d'or de la lecture budgétaire.
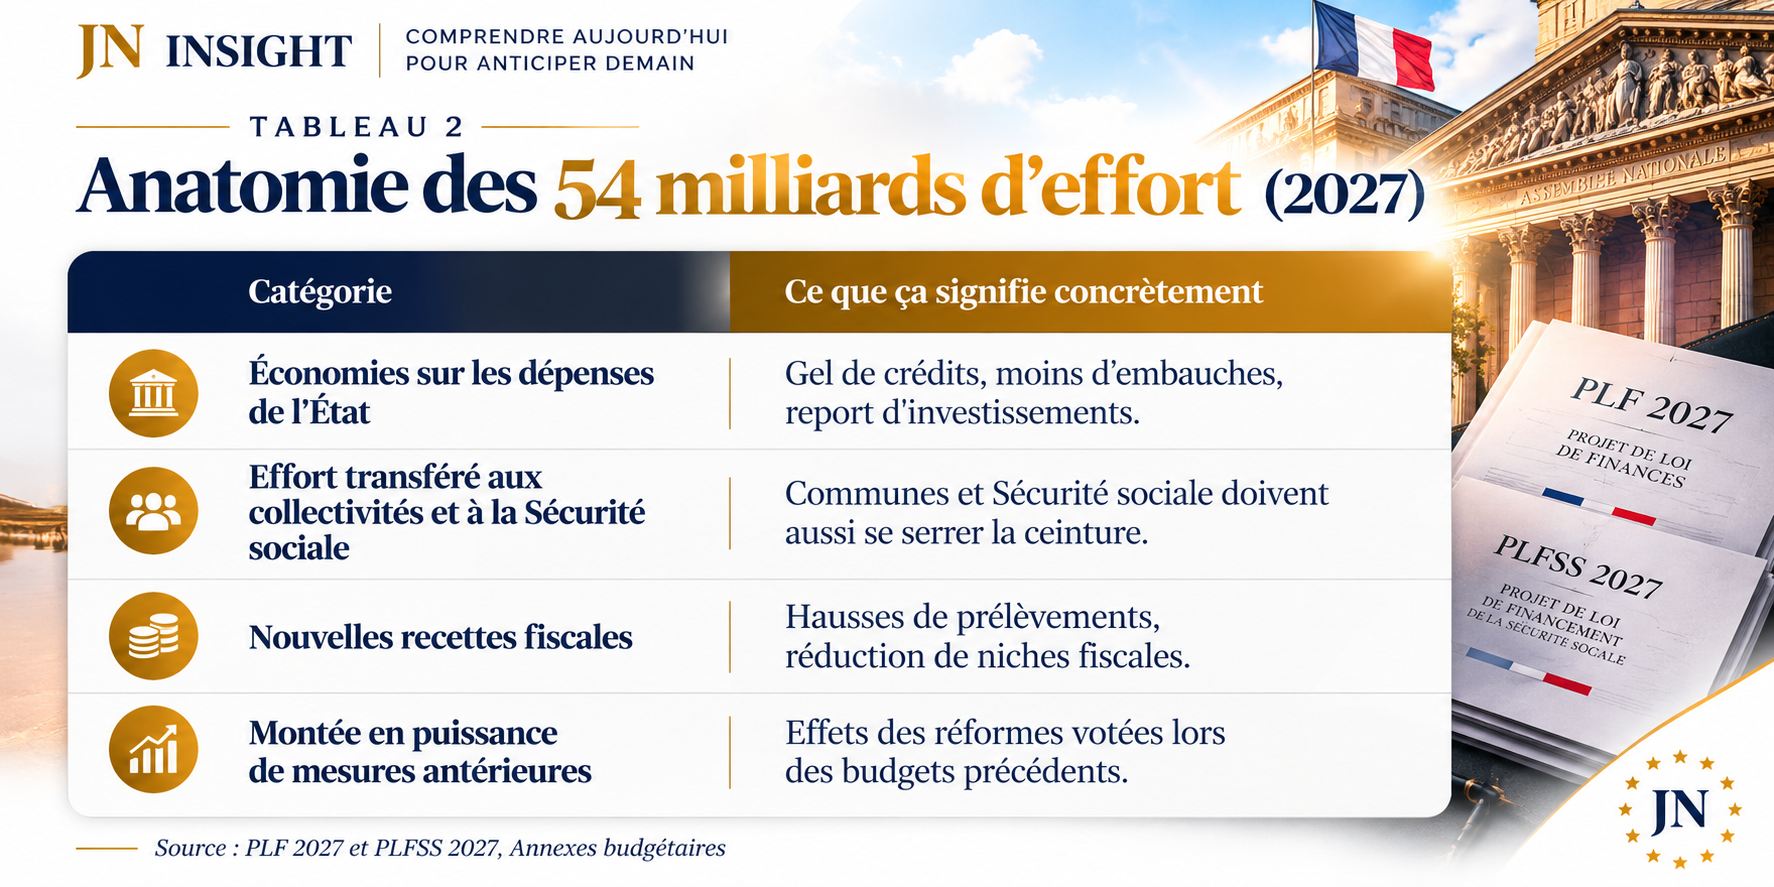
Mais alors, un autre chiffre aussi intéressant qu'intriguant, apparaît dans la présentation du redressement : 54 milliards d'euros.
Pourquoi cette différence ?
Parce que ce montant correspond à un périmètre plus large, intégrant notamment les effets de mesures engagées les années précédentes.
43 milliards. 54 milliards. Deux chiffres, mais pas nécessairement deux efforts contradictoires. Deux périmètres, deux lectures du même effort. Tout dépend de ce qu'on décide d'inclure.
43 milliards correspondent aux mesures portées par les textes budgétaires pour 2027.
54 milliards correspondent à une vision plus large de l’effort de redressement total, intégrant également l'effet de mesures antérieures.
Et cette distinction change tout.
La vraie question n'est pas combien la France veut économiser.
C'est plutôt: qui dépense moins, qui paie davantage, et quelle part de l'effort existait déjà avant ce budget ?
Partie III — l'argent: aussi inodore que difficile à suivre
Suivre l'argent public en France, c'est comme lire les instructions d'un meuble IKEA en koasati, langue amérindienne du Texas : les pièces sont là, mais le résultat final l’est moins.
Un budget n’est jamais neutre.
Derrière chaque ligne comptable, il y a quelqu’un:
Un ménage, une entreprise, une collectivité, un retraité, un contribuable ou bien même un service public. Dans les documents officiels, les mots sont aseptisés : « contribution exceptionnelle », « effort de redressement », « recettes nouvelles ».
Derrière ces expressions, une question très concrète : qui paie ?
JN INSIGHT est remonté aux articles du PLF 2027 pour identifier les mesures et les catégories concernées. Le résultat tient en trois questions :
QUI PAIE ? QUI CONTRIBUE ? QUI EST PROTÉGÉ ?
Le tableau ci-dessous synthétise les grandes catégories concernées par cet effort, selon les données du PLF 2027.
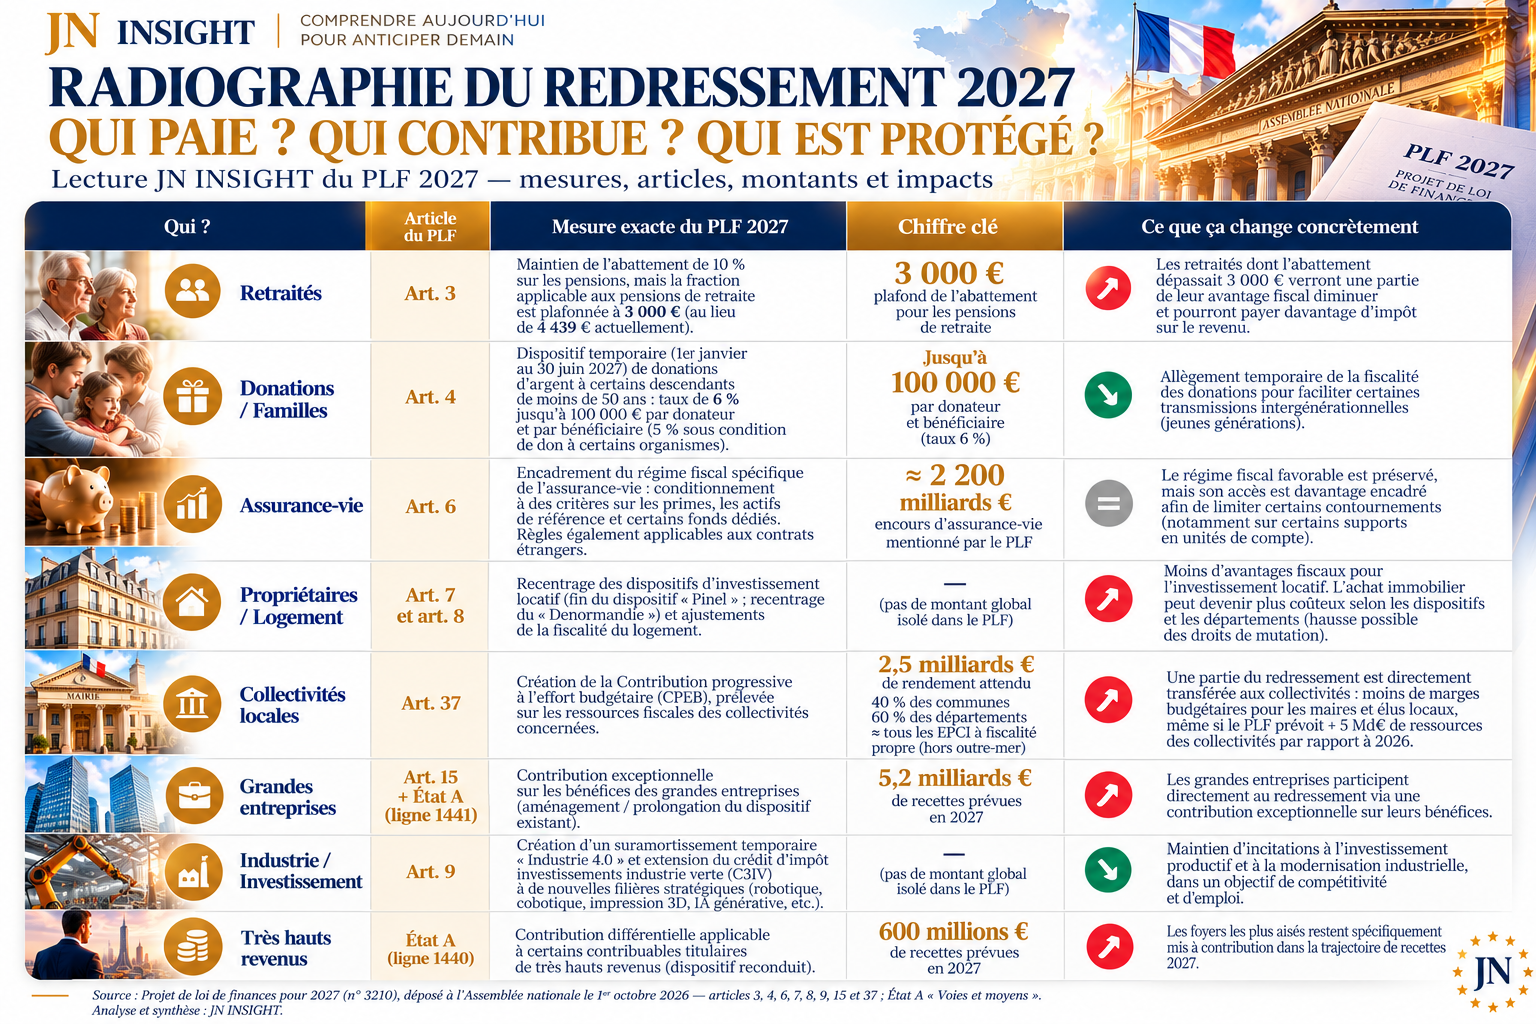
À vue d’œil, l'on note tout simplement que les arbitrages sont visibles. Mais malheureusement, tous ceux qui participent à l'effort ne disposent pas des mêmes armes.
Certains peuvent déplacer leurs capitaux, différer un investissement ou négocier. D'autres, beaucoup moins.
Par exemple, un retraité ne déplace pas sa pension comme une entreprise déplace un investissement. Une commune de 8 000 habitants ne réorganise pas ses ressources comme un gestionnaire de patrimoine financier. À titre d'illustration, une baisse de dotation peut conduire une commune à réduire les horaires de sa piscine. Un gel du point d'indice peut peser sur le pouvoir d'achat d'une infirmière hospitalière si les prix continuent d'augmenter.
Et c’est précisément ici que la comptabilité s’arrête… et que commence la politique.
La vraie question ne repose donc plus seulement sur combien l'État doit trouver.
Elle va bien plus loin: Sur qui peut-il faire porter l'effort sans casser ce qu'il cherche précisément à réparer? Sur cette question, une formule traditionnellement attribuée à Colbert prend une résonance particulière :
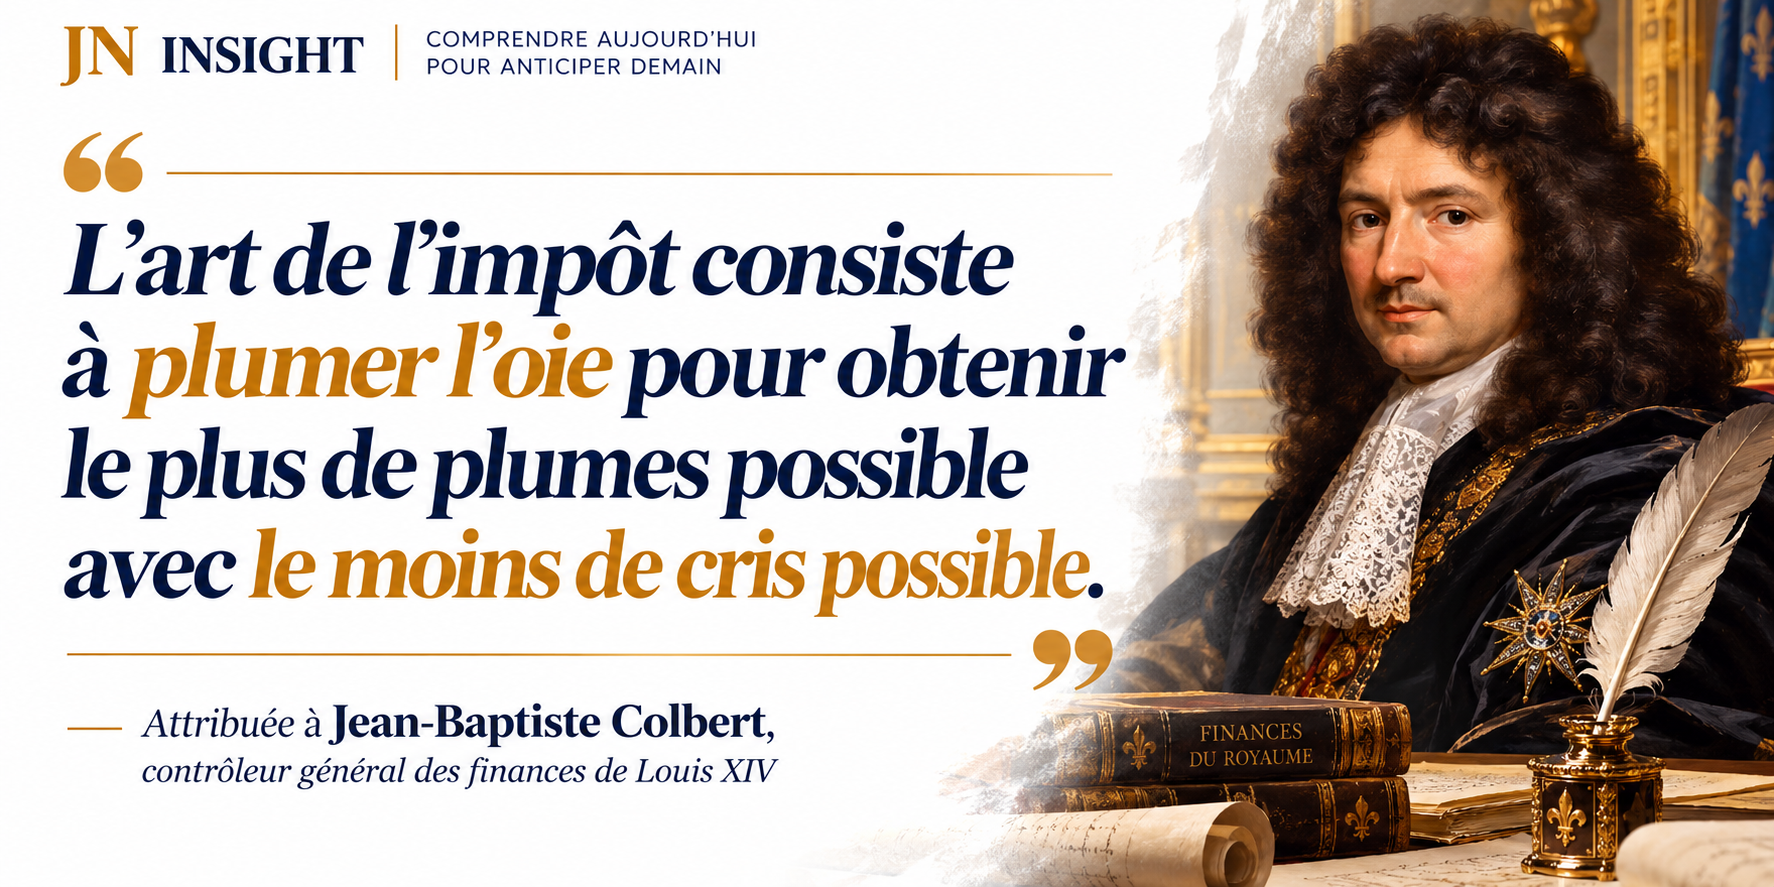
Pour reprendre l’image de l’oie, l’enjeu est de prélever le plus possible en provoquant le moins de cris. Aujourd’hui, l’État français cherche encore le bon angle, et l’oie commence à manquer de patience. Et le plus vertigineux dans tout ça ? La France peut simultanément annoncer des économies et prévoir de dépenser davantage. Ce n’est pas une erreur de communication. C’est le cœur du paradoxe.
La radiographie est donc posée. Les arbitrages sont visibles. Mais ce qui est assez alarmant, c'est que malgré un tel arbitrage, la France économise certes, et pourtant, elle dépense davantage.
Comment est-ce possible ? Tout réside dans le paradoxe.
Partie IV — Le paradoxe : La France économise en dépensant davantage
L'État peut annoncer des économies tout en dépensant davantage : il suffit que les dépenses augmentent moins que prévu. L'État français l'a industrialisé. Just spend it mais moins que prévu.
Sur base de lecture du PLF 2027, les dépenses publiques passeraient de 1 742 milliards d'euros en 2026 à 1 782 milliards en 2027.
SOIT 40 MILLIARDS D'EUROS SUPPLÉMENTAIRES.
La France annonce des économies. Et prévoit quand même de dépenser davantage.
Imagine qu’on t’annonce que tu as fait des économies — mais que ton relevé de compte montre 40 milliards de plus en dépenses. C’est exactement ce que fait le Budget Lecornu. Et c’est légal. C’est même comptablement correct. Mais c’est là que tout devient vertigineux.
ÉCONOMISER NE SIGNIFIE PAS TOUJOURS DÉPENSER MOINS.
Cela peut vouloir dire : dépenser moins que prévu. Pas moins qu'avant. C'est ainsi qu'un budget peut annoncer des économies tout en prévoyant de dépenser davantage.
1 782 MILLIARDS D'EUROS. OÙ VA DONC RÉELLEMENT CET ARGENT ?
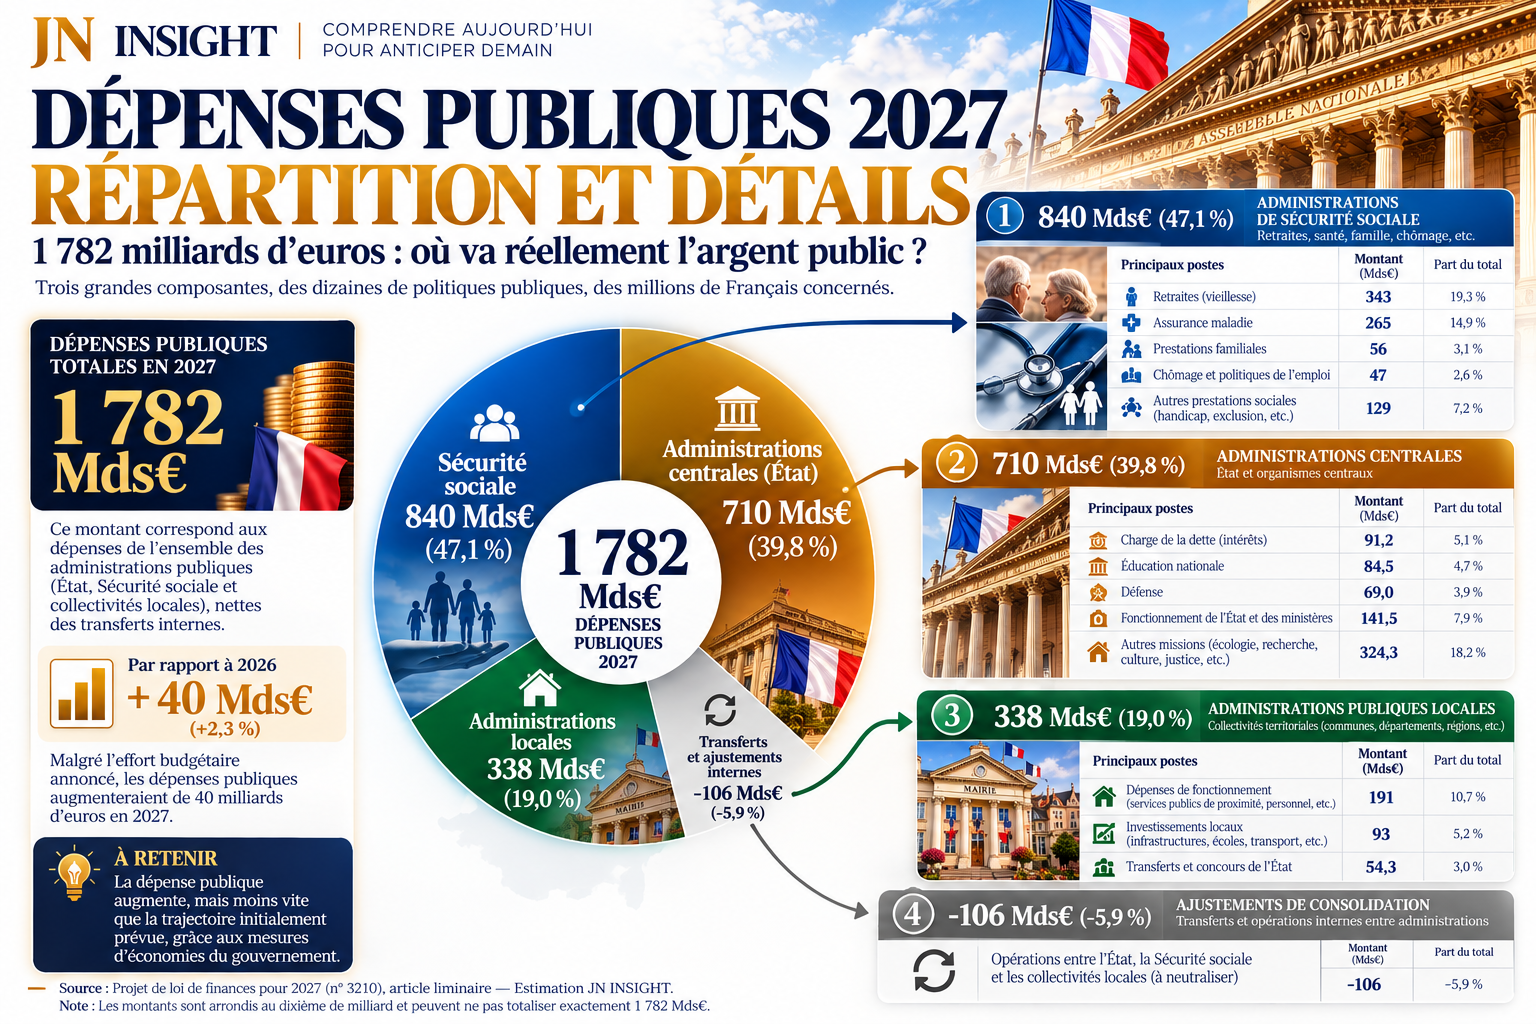
Les administrations centrales, la Sécurité sociale, les collectivités territoriales. Ces blocs ne s'additionnent pas tels quels.
Les montants comprennent des transferts entre administrations. Le tableau de l’article liminaire du PLF 2027 indique, hors crédits d’impôt, 840 milliards pour la Sécurité sociale, 710 milliards pour les administrations centrales et 338 milliards pour les administrations locales, pour un total de 1 782 milliards. L’égalité 840 + 710 + 338 − 106 = 1 782 est correcte : les 106 milliards sont l’écart calculé entre la somme des trois blocs et le total publié. Le détail de cet écart et des retraitements comptables reste à justifier.
Toutes ces dépenses ne se réduisent pas d'un trait de plume.
Le montant compte, la trajectoire aussi.
Pour réduire le déficit, il faut donc resserrer l'écart entre dépenses et recettes.
Et ralentir la progression des dépenses ne suffit pas, à lui seul, à faire diminuer la dette. John Maynard Keynes avait dit qu'on pouvait dépenser pour sortir de la crise. Il n'avait pas prévu qu'on dépenserait pour sortir de la dépense.
Cependant, une dépense mérite encore qu'on s'y arrête. Elle ne construit rien, et pourtant, elle pèse chaque année sur le budget.
Partie V — 91 Milliards € Qui ne construisent Rien
En 1975, les intérêts de la dette publique représentaient environ 0,9 % du PIB. En 2027, ils pourraient dépasser le budget de l'Éducation nationale. Le loyer a augmenté. L'appartement, lui, n'a pas changé.
Et pourtant, Il existe au milieu de ces milliards, une dépense pas tout à fait comme les autres.
Personne ne descend dans la rue pour la réclamer, aucun ministre ne coupe de ruban pour l'inaugurer, aucun maire ne pose fièrement devant elle. Elle ne construit aucune école, n'ouvre aucun hôpital, ne finance aucun train.
Et pourtant, elle engloutit chaque année davantage d'argent public.
91,2 milliards d’euros d’intérêts en 2027. C’est plus que le budget de l’Éducation nationale. Pas le capital. Pas le remboursement. Juste les intérêts. Chaque année. Sans construire une école. Sans former un médecin.
Cette dépense, ce sont les intérêts de la dette. En 2027, ils pourraient atteindre 91,2 milliards d'euros. Soit douze milliards de plus qu'en 2026 en une seule année. Et le plus troublant ? Ces milliards ne remboursent pas le capital emprunté. Ils rémunèrent essentiellement ceux qui ont prêté de l'argent à la France. Avec ces paiements, la France acquitte le loyer de sa dette. La dette, on peut la rouler, la refinancer, la repousser. Ses intérêts, eux, se présentent chaque année. Sans exception.
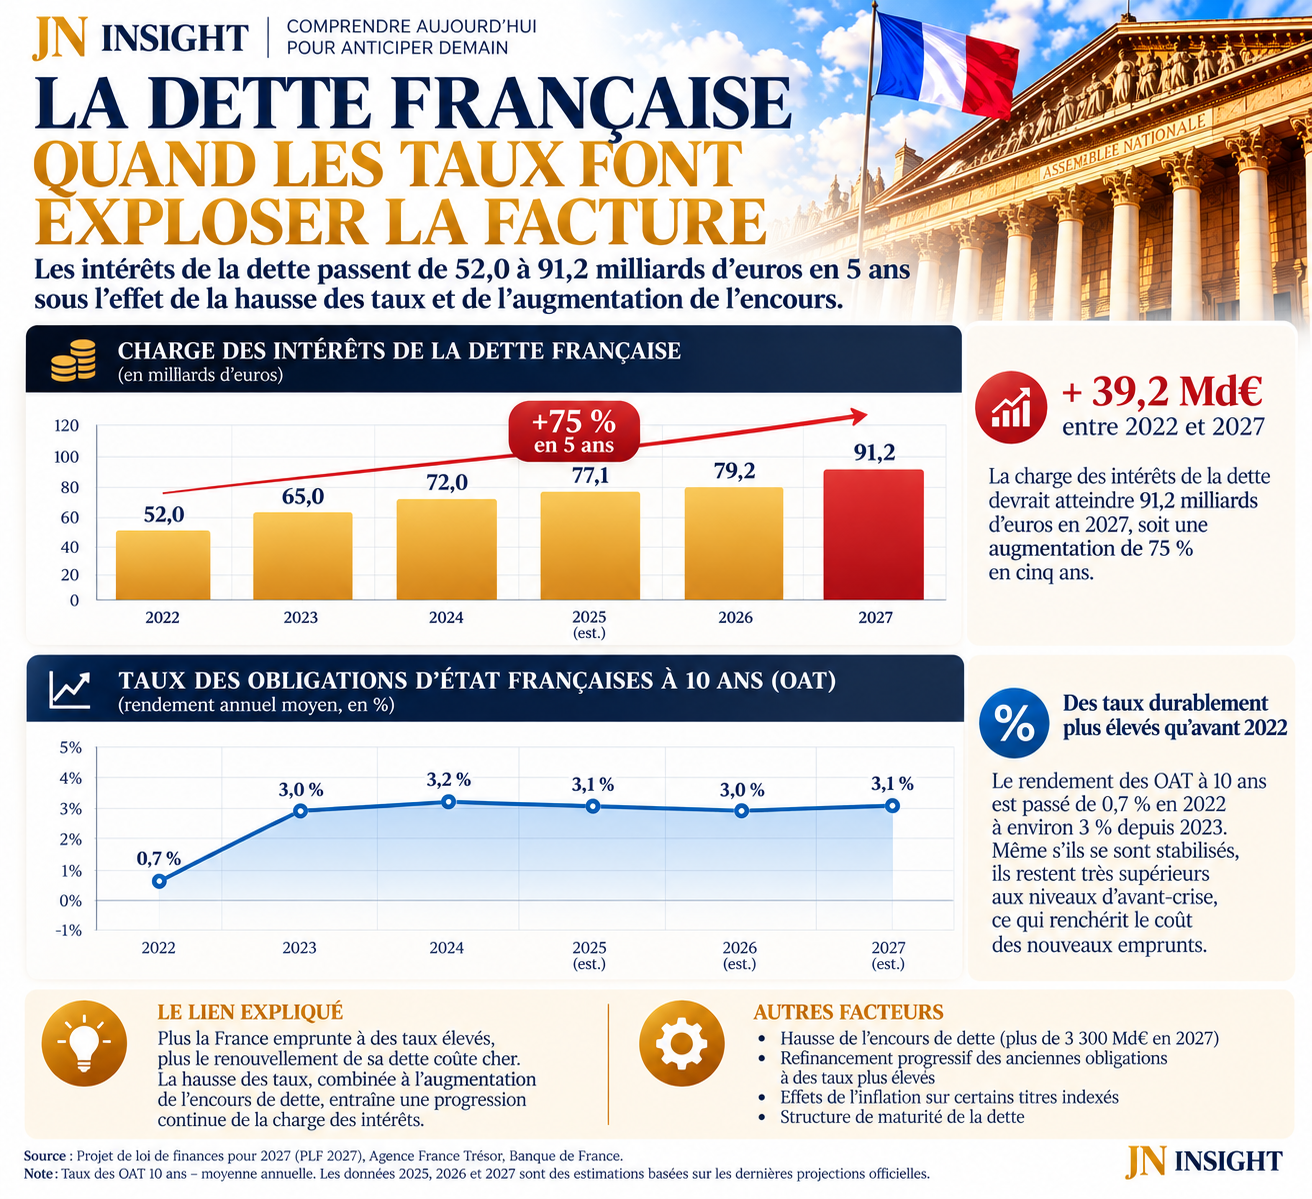
Pendant des années, cette mécanique est restée presque invisible. Les nouveaux emprunts coûtaient très peu. En 2021, la France pouvait emprunter à dix ans à des taux proches de zéro. La dette augmentait, sans hausse immédiate comparable de la facture.
Puis les banques centrales ont relevé leurs taux pour contenir l'inflation. Les conditions d'emprunt se sont durcies.
Même si les taux se stabilisent ou baissent, la charge peut encore augmenter, tant que les conditions de refinancement restent plus coûteuses que celles des titres remplacés.
C'est ce que montre le graphique.
UNE DETTE BON MARCHÉ PEUT FINIR PAR COÛTER CHER.
La facture est donc là, posée sur la table. Reste à savoir ce qu'en pensent ceux qui nous prêtent l'argent.
Partie VI — Quand Le Monde Nous Regarde Déraper
Quand vos créanciers deviennent vos auditeurs, la souveraineté budgétaire change de camp. L'histoire le sait depuis le Traité de Versailles.
En effet, ce sont parfois ceux qui regardent de loin qui voient le plus clairement.
Les diagnostics extérieurs interrogent la même équation : des déficits persistants, une dette élevée et un redressement qui doit durer.
Dans leur déclaration de fin de mission du 21 mai 2026, les services du FMI recommandent d'améliorer l'efficacité des dépenses publiques et de renforcer les recettes. Le redressement doit être crédible et durable.
Le Conseil de l'Union européenne, sur proposition de la Commission, a officiellement ouvert une procédure pour déficit excessif contre la France le 26 juillet 2024. Ce n'est pas un avertissement symbolique. C'est un mécanisme contraignant.
Le non-respect durable de ce cadre pourrait compliquer l'accès au TPI le dispositif de la BCE destiné à contrer les tensions désordonnées sur les marchés obligataires. Son activation dépend de critères publiés et d'une décision de la BCE.
Huit siècles de crises financières. Et une conviction qui revient : cette fois, ce serait différent. Le verdict extérieur est posé. Et les marchés, eux, ont commencé à bouger.
Un signal, en particulier, mérite qu’on s’y attarde.
Partie VII — Le Jour Où La France A Coûté Plus Cher Que La Grèce
Quand la France coûte plus cher à financer que la Grèce, ce n'est plus un signal de marché. C'est un avertissement d'époque.
Pendant longtemps, dans l'imaginaire européen, il existait une frontière. D'un côté, les pays jugés fragiles et de l'autre, les grandes signatures. La France appartenait naturellement à la seconde catégorie. Puis les marchés ont commencé à envoyer un signal étrange.
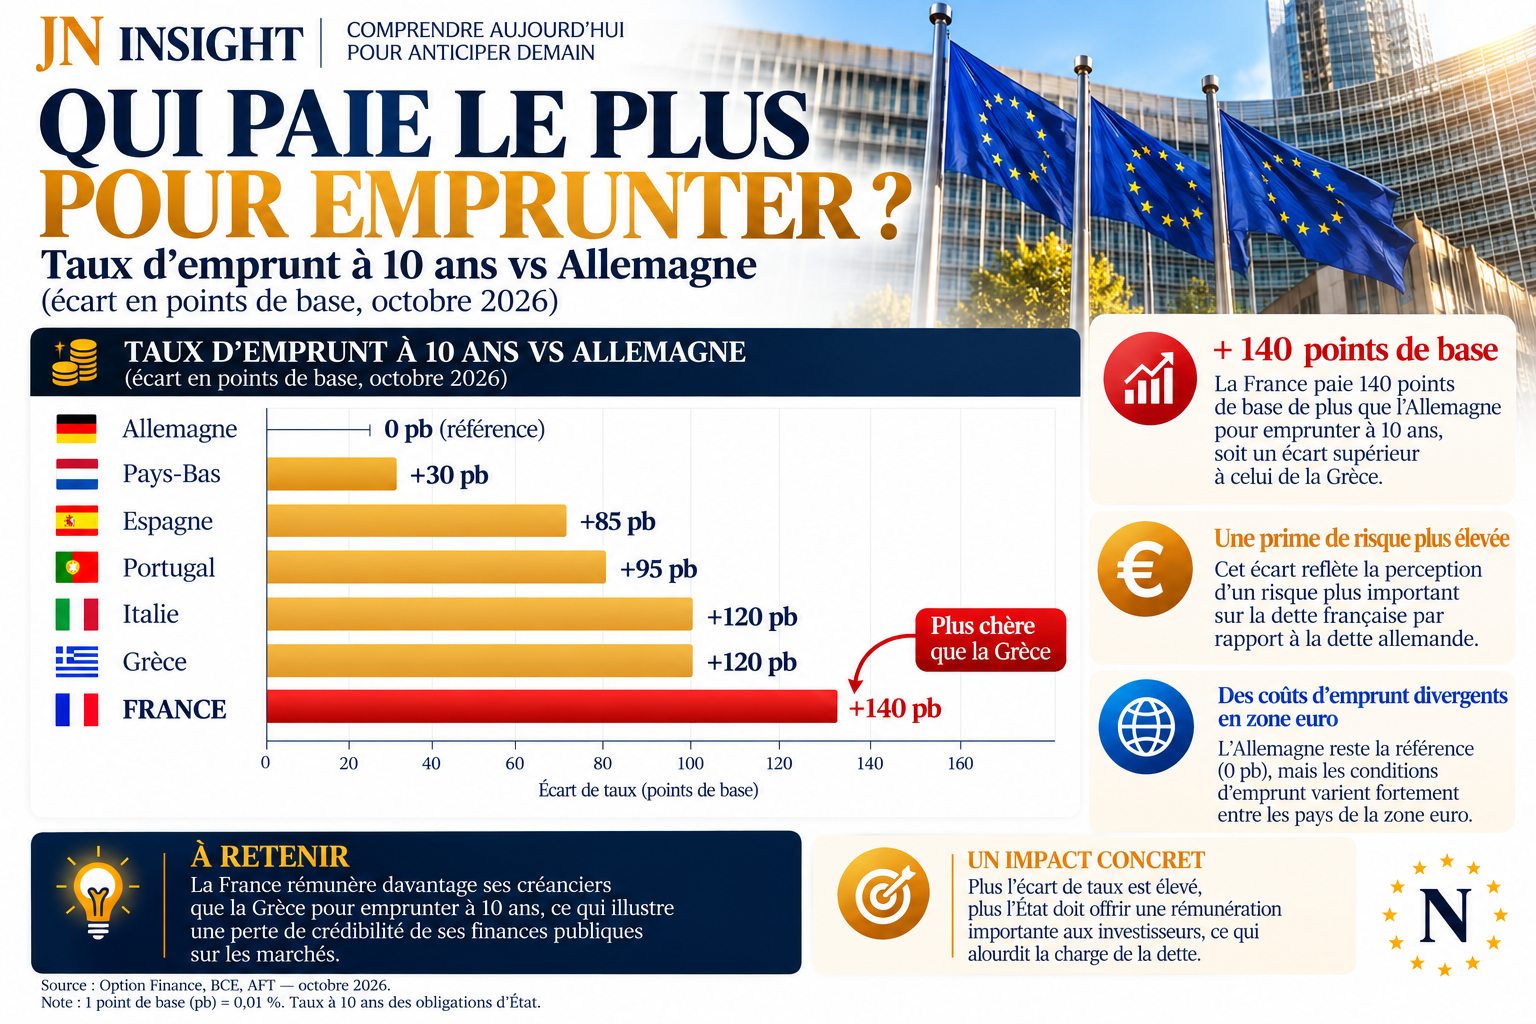
Regardons ce tableau. Dans la comparaison présentée, le rendement à dix ans de la France dépasse celui de la Grèce, un pays au cœur de la crise des dettes souveraines européennes.
Attention : cela ne signifie pas que la France est devenue la Grèce. Mais lorsque les marchés exigent ponctuellement une rémunération comparable pour prêter à deux États aux profils économiques si différents, le signal mérite d’être pris au sérieux.
Ce signal ramène à une seule question. Qu’est-ce que le budget Lecornu dit vraiment sur les choix de la France ?
Partie VIII — Ce que le budget ne dit pas : Les vraies priorités.
Ce qu'un budget ne finance pas en dit autant que ce qu'il finance. Les silences budgétaires sont une politique.
Les choix budgétaires dessinent des priorités.
Le projet fixe ses priorités. La défense, renforcée. L'État et les collectivités, mis à contribution. Les dépenses sociales, en hausse, avec une progression à contenir. Le gouvernement a choisi ses lignes.
Ces choix ont une contrepartie concrète.
France Travail : le projet prévoit 400 équivalents temps plein travaillés de moins, une baisse de la subvention de fonctionnement et un moindre recours aux prestations externalisées. Le gouvernement mise sur des gains d’efficience pour préserver l’accompagnement.
Rénovation énergétique : les missions de l’Anah seraient recentrées sur les rénovations globales et le logement collectif, notamment les copropriétés dégradées. L’aide demeure, mais le soutien public est davantage ciblé.
Logement étudiant : à partir du 1er septembre 2027, les étudiants issus des foyers les plus aisés devraient choisir entre les APL et l’avantage fiscal accordé à leurs parents à leur titre. Le cumul de ces soutiens serait ainsi limité.
Il s’agit d’arbitrages inscrits dans le projet, encore soumis au Parlement. Ils montrent où l’État resserre son intervention ; ils ne suffisent pas, à eux seuls, à mesurer les besoins qui resteraient sans financement.
Une hypothèse soutient cette trajectoire : une croissance de 1 % en 2027.
Si elle déçoit, les recettes peuvent progresser moins qu’attendu. Et l’écart à combler se creuse.
Un budget repose sur des hypothèses. Que devient sa trajectoire lorsque la croissance déçoit ou que les mesures annoncées ne sont pas appliquées ?
Partie IX — Trois scénarios pour éprouver la trajectoire
Trois hypothèses, trois trajectoires possibles. L'infographie ci-dessous les met en regard: croissance, déficit, dette selon que le scénario gouvernemental se réalise, que la croissance déçoit, ou que l'instabilité politique perturbe l'exécution.
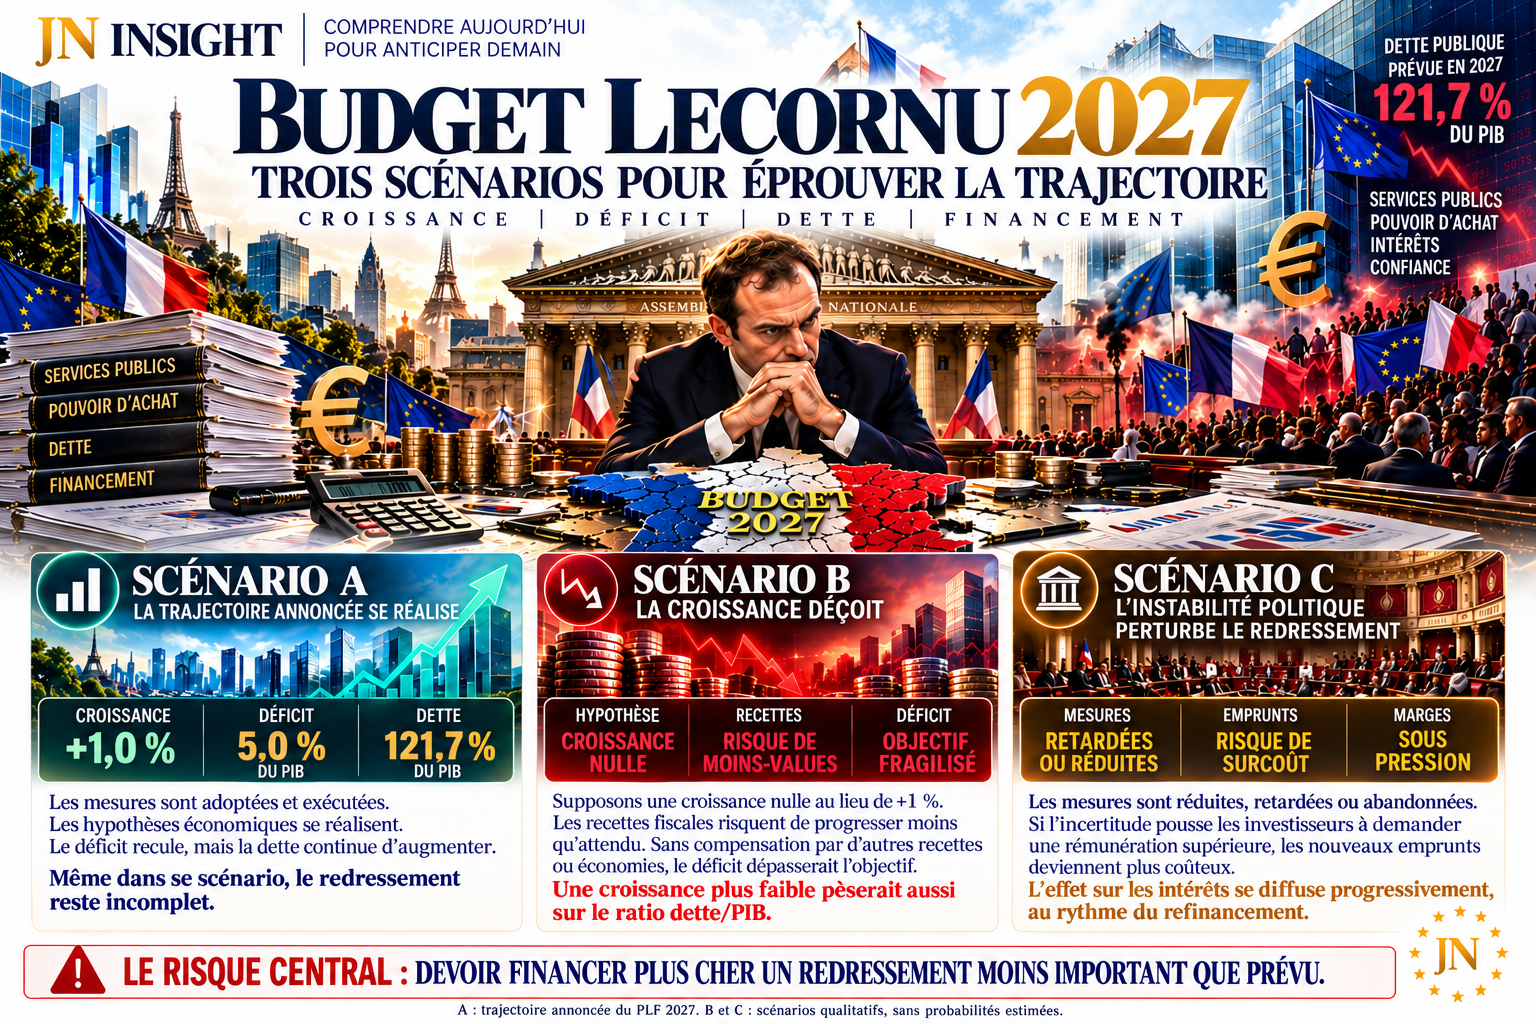
Ces scénarios exposent des mécanismes de risque. Ils ne constituent ni des prévisions chiffrées ni un classement de probabilités.
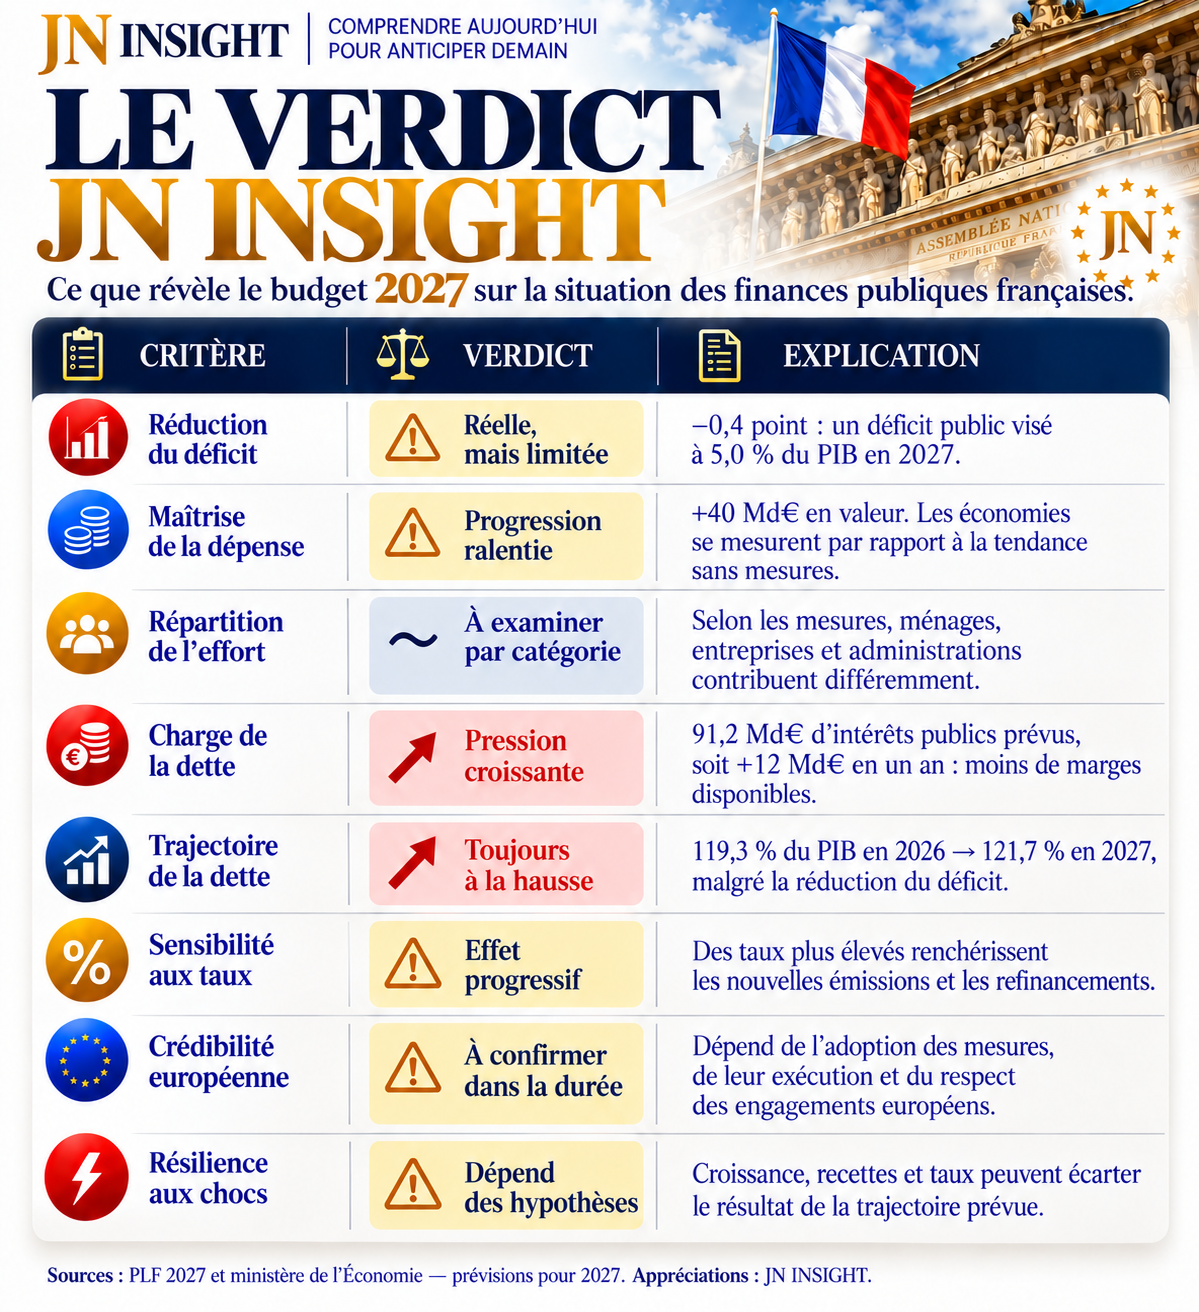
5 %. C’est l’objectif. Retenons ce chiffre.
5 % reste un déficit. Pas une guérison, un ralentissement de l'hémorragie. C'est ici que se cache la vérité la plus importante de tout ce budget.
La France ne cherche donc pas encore à réduire sa dette. Elle cherche plutôt à ralentir dans un premier temps la vitesse à laquelle elle l'augmente. Ce n'est pas la même chose. Même si le plan fonctionne, même si la croissance atteint l'objectif, même si les économies sont réalisées, même si les marchés restent calmes.
La dette devrait encore atteindre 121,7 % du PIB.
Le Budget Lecornu ne promet donc pas la guérison. Il tente quelque chose de plus modeste.
Stabiliser le patient avant que son état ne devienne incontrôlable.
La France a l'un des niveaux de prélèvements les plus élevés de l'Union européenne. Et pourtant, elle reste déficitaire. C'est l'équation centrale du problème français.
Derrière cette trajectoire, il y a les services publics que nous finançons, les prélèvements que nous supportons et les marges de manœuvre que nous laisserons aux suivants.
La question n'est donc plus si la France peut redresser ses comptes. C'est si elle en a encore le temps avant que les marchés ne lui retirent ce choix.
C'est ça, l'équation quasi impossible.
Et maintenant ?
Ce budget vise une amélioration réelle : réduire le déficit. Mais cette amélioration ne suffit pas, dans la trajectoire présentée, à empêcher la dette et sa charge d'intérêts d'augmenter. Sa réussite dépend de plusieurs conditions : l'adoption des mesures, leur exécution, la croissance, les recettes effectivement encaissées et les conditions de financement. Le pari est donc double : redresser les comptes sans étouffer l'activité, tout en conservant la confiance des prêteurs.
Et pourtant : en octobre 2026, le rendement français à dix ans dépassait celui de la Grèce. Pas un détail, un verdict de marché. Discret. Implacable.
La vraie question n'est pas si la France peut continuer. Elle peut. Elle l'a toujours fait.
La vraie question, c'est : combien de temps encore la dette absorbera-t-elle ce que la politique refuse de trancher. Et quand ce calcul s'arrêtera, ce n'est pas le marché qui paiera l'addition.
Prochain arrêt : l'Afrique avec cette mécanique en tête, et des contraintes en plus.
Intellectuellement vôtre,
Jean-Noël Niamké
Expert financier
Analyse géostratégique et géopolitique
JN INSIGHT — Les Mécanismes du Pouvoir | La vérité au-delà des apparences.
Sources : Par 👉 ici
C’est ça, l’équation. Et personne, à Paris, ne semble pressé de la résoudre.