Dette Française : Comment en est-on arrivé là?
3 500 milliards d’euros. 52 ans de déficit ininterrompu. Et une mécanique que personne n’ose vraiment expliquer.
👇 Retrouvez la version podcast ci-dessous👇
👆 Retrouvez la version podcast ci-dessus👆
11 septembre 2026. Paris. Roland Lescure, Ministre de l’Économie, prend la parole devant l’Assemblée nationale:
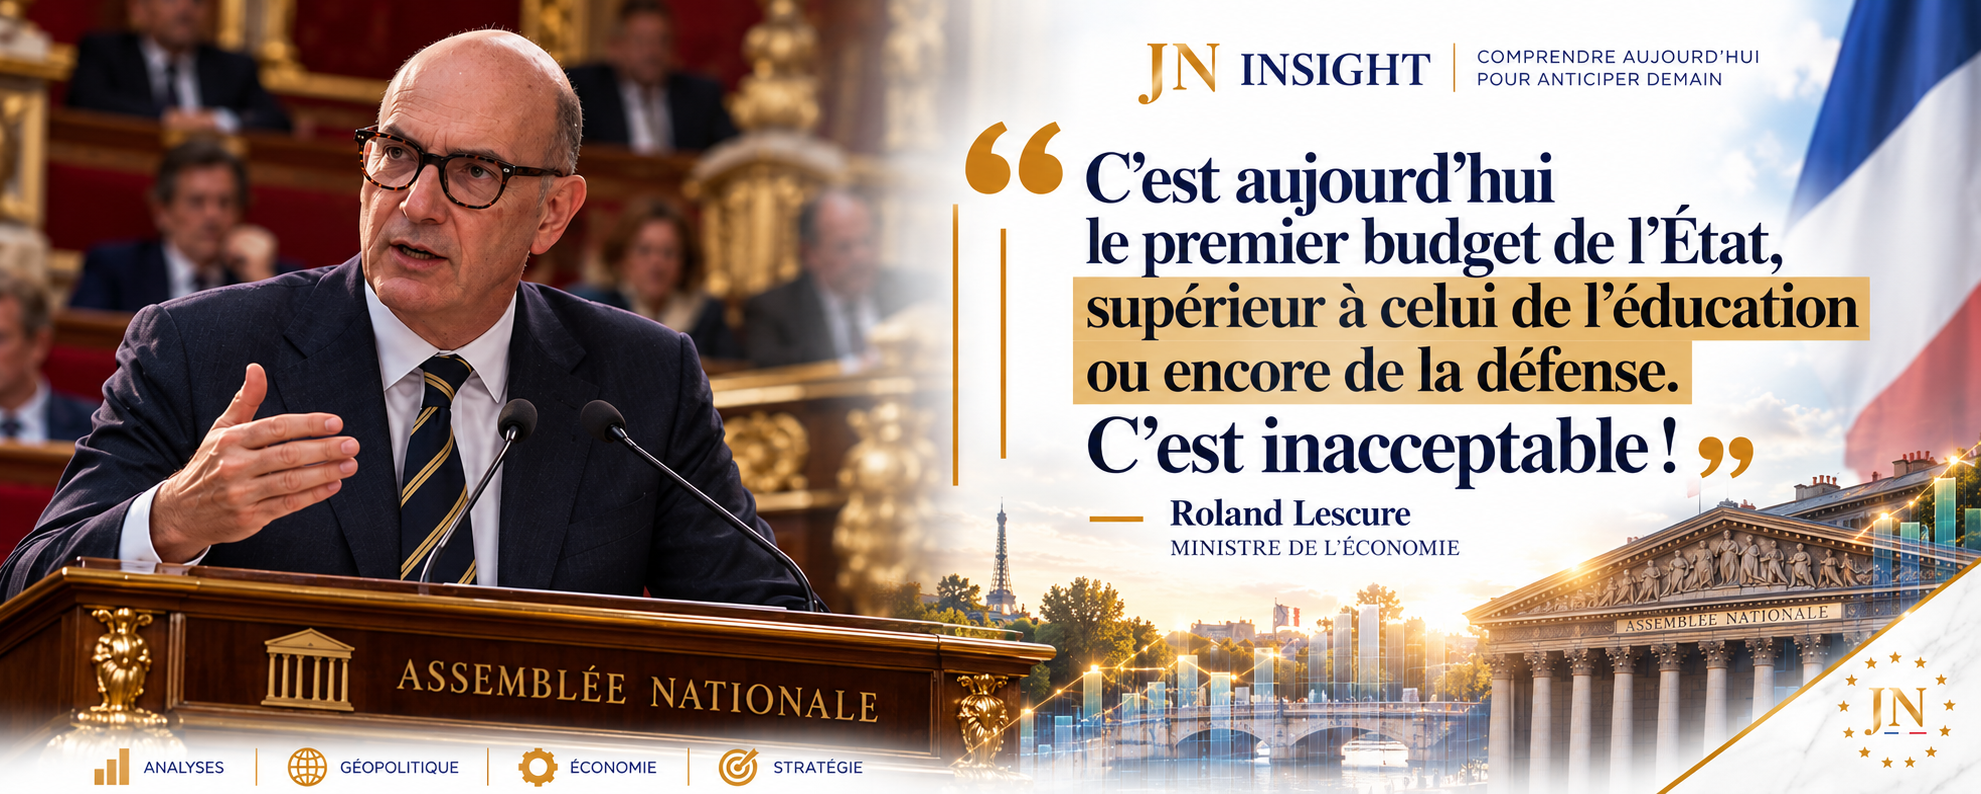
Il ne parle pas d’un programme social, ni d’un investissement. Il parle des intérêts de la dette française : 74 milliards d’euros en 2026. Chaque année, rien que pour les intérêts.
Chaque jour, l’État français verse environ 203 millions d’euros à ses créanciers. Et ce, non pas pour investir, soigner, ou bien même enseigner, mais uniquement pour honorer les intérêts de ce qu’il avait emprunté.
- 3 536 milliards € de dette publique à fin mars 2026, soit 117,5 % du PIB;
- 74 milliards € pour les seuls intérêts payés en 2026;
- 57,5 % de part de la dette de l'État détenue par des non-résidents.
Comment en est-on arrivé là ? Et qui tient vraiment la France par sa dette ? Pour tout comprendre, il faut remonter cinquante ans en arrière.
Partie I — 1974 : le dernier équilibre avant la bascule
Paris, 3 janvier 1973. Un matin d'hiver.
Georges Pompidou est à l'Élysée. Valéry Giscard d'Estaing aux Finances. La France vit encore au rythme des Trente Glorieuses : croissance forte, plein emploi, une dette publique faible.
Ce jour-là est promulguée une loi de quelques lignes. Presque personne ne la remarque.
Elle va pourtant changer, pour cinquante ans, le destin financier du pays.
Avant cette loi, lorsque l'État manquait d'argent, il pouvait se tourner vers la Banque de France qui actionnait la planche à billets. C'était comme avoir un découvert autorisé chez soi. Pas exactement gratuit, mais presque.
Après 1973, ce raccourci est encadré : les avances de la Banque de France au Trésor passent désormais par des conventions plafonnées, votées par le Parlement. Il ne sera définitivement fermé qu'en 1993, dans la foulée du traité de Maastricht. Entre-temps, l'État prend l'habitude d'aller chercher l'argent ailleurs : marchés financiers, banques, fonds d'investissement, investisseurs étrangers.
Et ceux-ci ont un prix : le taux d’intérêt. Et quand ce fameux taux monte, la facture explose.
La France a donc changé structurellement de banquier en 1973. Mais alors, pourquoi avoir opté pour ce choix ?
La réponse est toute simple. Imaginez un chef de famille qui paie ses dettes en imprimant des billets dans son garage. À force d’en imprimer, ces billets finissent par perdent leur valeur, et les prix des articles arrimés sur la forte affluence de billet finissent par grimper. C'est l'une des mécaniques toute simple de l’inflation.
Dans les années 1970, cette dernière ravage l'Europe : les prix s'emballent et les économies tremblent. Un seul pays résiste : l'Allemagne. Sa banque centrale est indépendante de l'État. Sa monnaie tient. Pompidou et Giscard regardaient donc dans sa direction. Leur raisonnement était donc simple: Forçons l'État à emprunter sur les marchés comme une entreprise, Ça le disciplinera.
L'idée était bonne. L'exécution, elle, a été catastrophique. En empruntant sur les marchés, l'Etat n'a pas arrêté de dépenser. Il a juste changé de guichet.
Avant : une dette quasi-gratuite envers lui-même. Après : une dette avec des intérêts chaque année sans exception.
On a voulu éviter la planche à billets, on a choisi les intérêts. Et on n'a jamais arrêté d'emprunter.
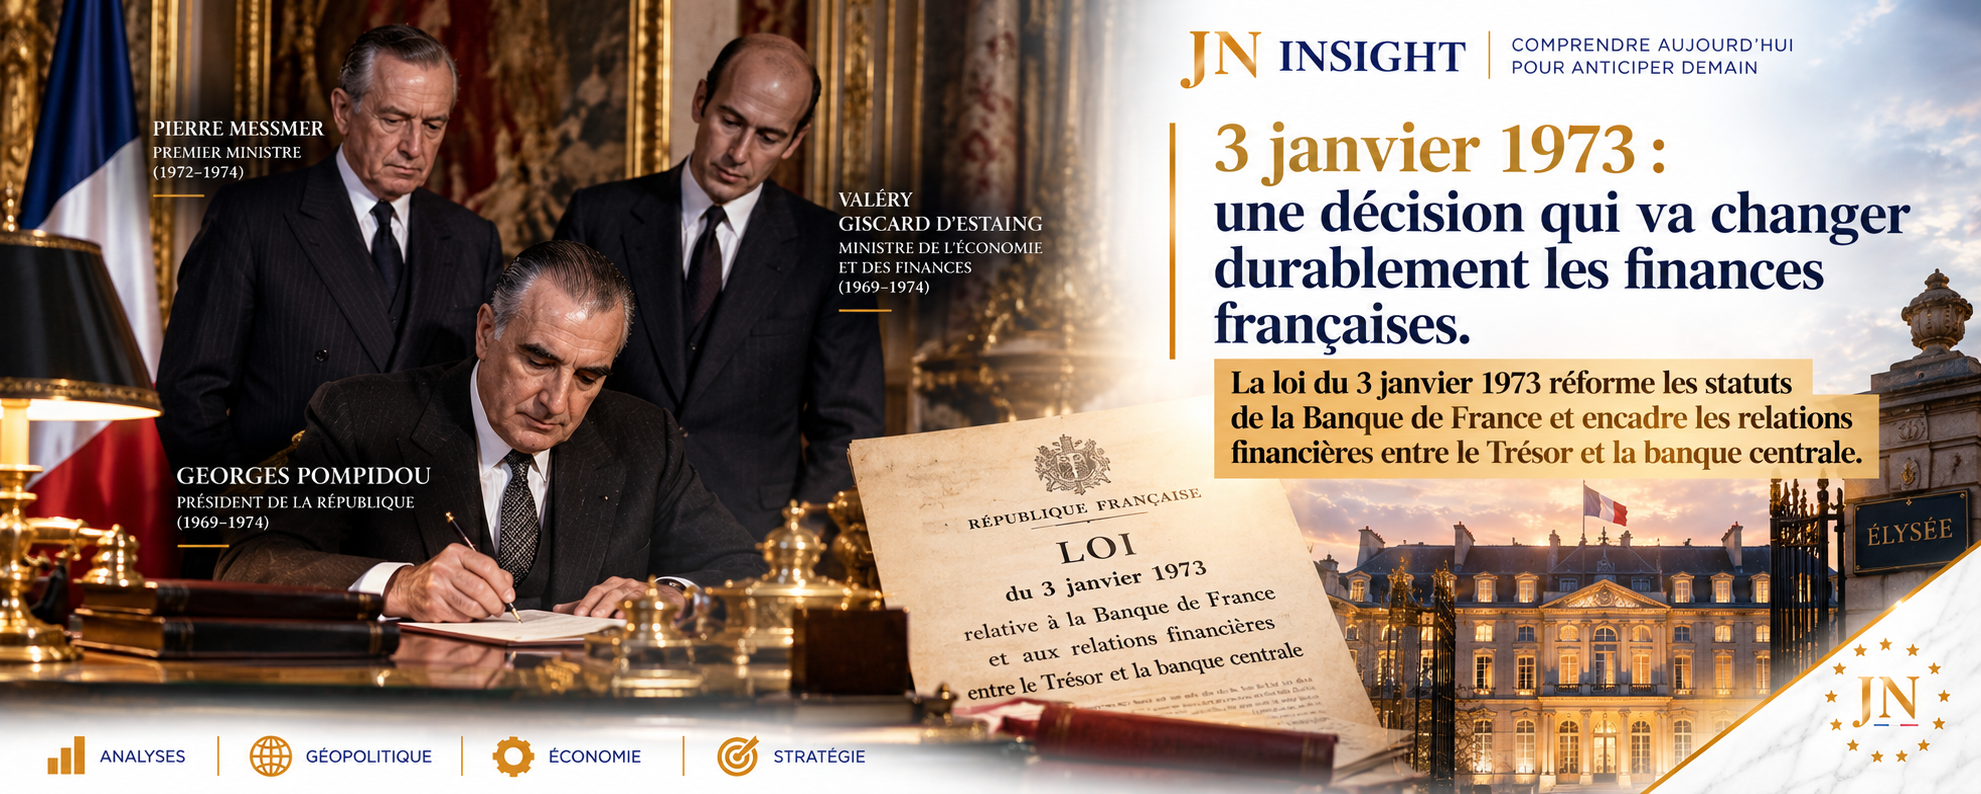
Cette décision reste à ce jour, l'une des plus débattues de l'histoire économique française : acte fondateur de l'endettement pour certains, simple symptôme pour d'autres, puisqu'on a surtout dépensé plus qu'on ne gagnait. Le résultat, lui, est incontestable.
- 1974 – dernier excédent public français : +0,1 % du PIB.
- 1975 – le déficit s’installe. Et depuis, plus aucun exercice excédentaire.
Depuis lors, 52 ans de déficit ininterrompu sous la droite, tout comme sous la gauche.
Et voici ce que chaque président a laissé derrière lui (valeurs nominales courantes non corrigées de l’inflation ni du PIB) :
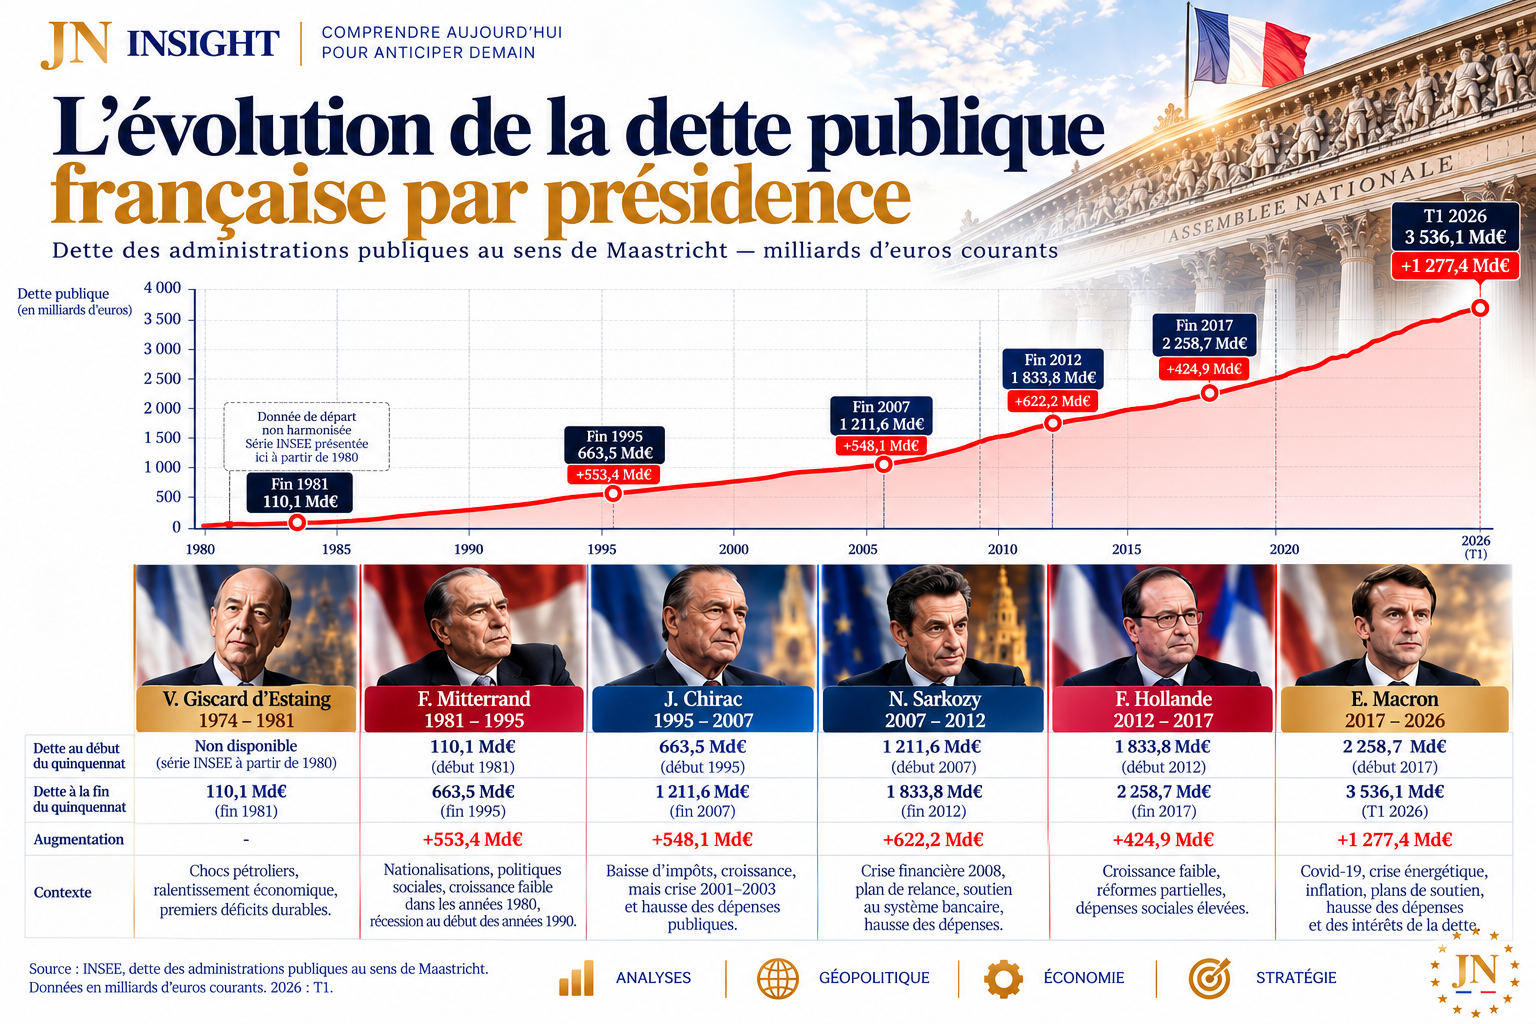
Lisez bien ce tableau.
Aucun président, de droite ou de gauche, ne repart avec une dette inférieure à celle qu’il a trouvée. Pas un seul. En 52 ans.
La hausse sous Macron est la plus spectaculaire de la Ve République. Sur ces 1 277,4 milliards ajoutés, trois crises expliquent une part significative : le Covid (≈ 424 Md€ de dépenses exceptionnelles), la crise énergétique (≈ 70-90 Md€ de bouclier tarifaire avant récupération pour atterrir à 36 Md€) et les plans de relance (« quoi qu’il en coûte » ≈ 100 Md€).
Soit environ 600 milliards liés aux crises, d'où environ 700 milliards de dette structurelle ajoutée hors crises.
Les crises ont donc accéléré la trajectoire, elles ne l’ont pas créée.
Le problème n'est donc ni un Président, ni un parti. C'est un système.
Et pour comprendre ce système, il faut regarder où va réellement l’argent public.
Partie II — Le paradoxe français : on dépense tout, et on manque de tout
Une salle d'urgences saturée, une classe sans professeur remplaçant, un commissariat qui ferme ses portes le soir... On pourrait croire que la France manque d'argent. C'est l'inverse.
Avec des dépenses publiques d'environ 57 % du PIB, elle dépense 7 points de plus que la moyenne de ses voisins européens. La France n'est pas un État pauvre. Alors, où passe l'argent ? La réponse, en un tableau :
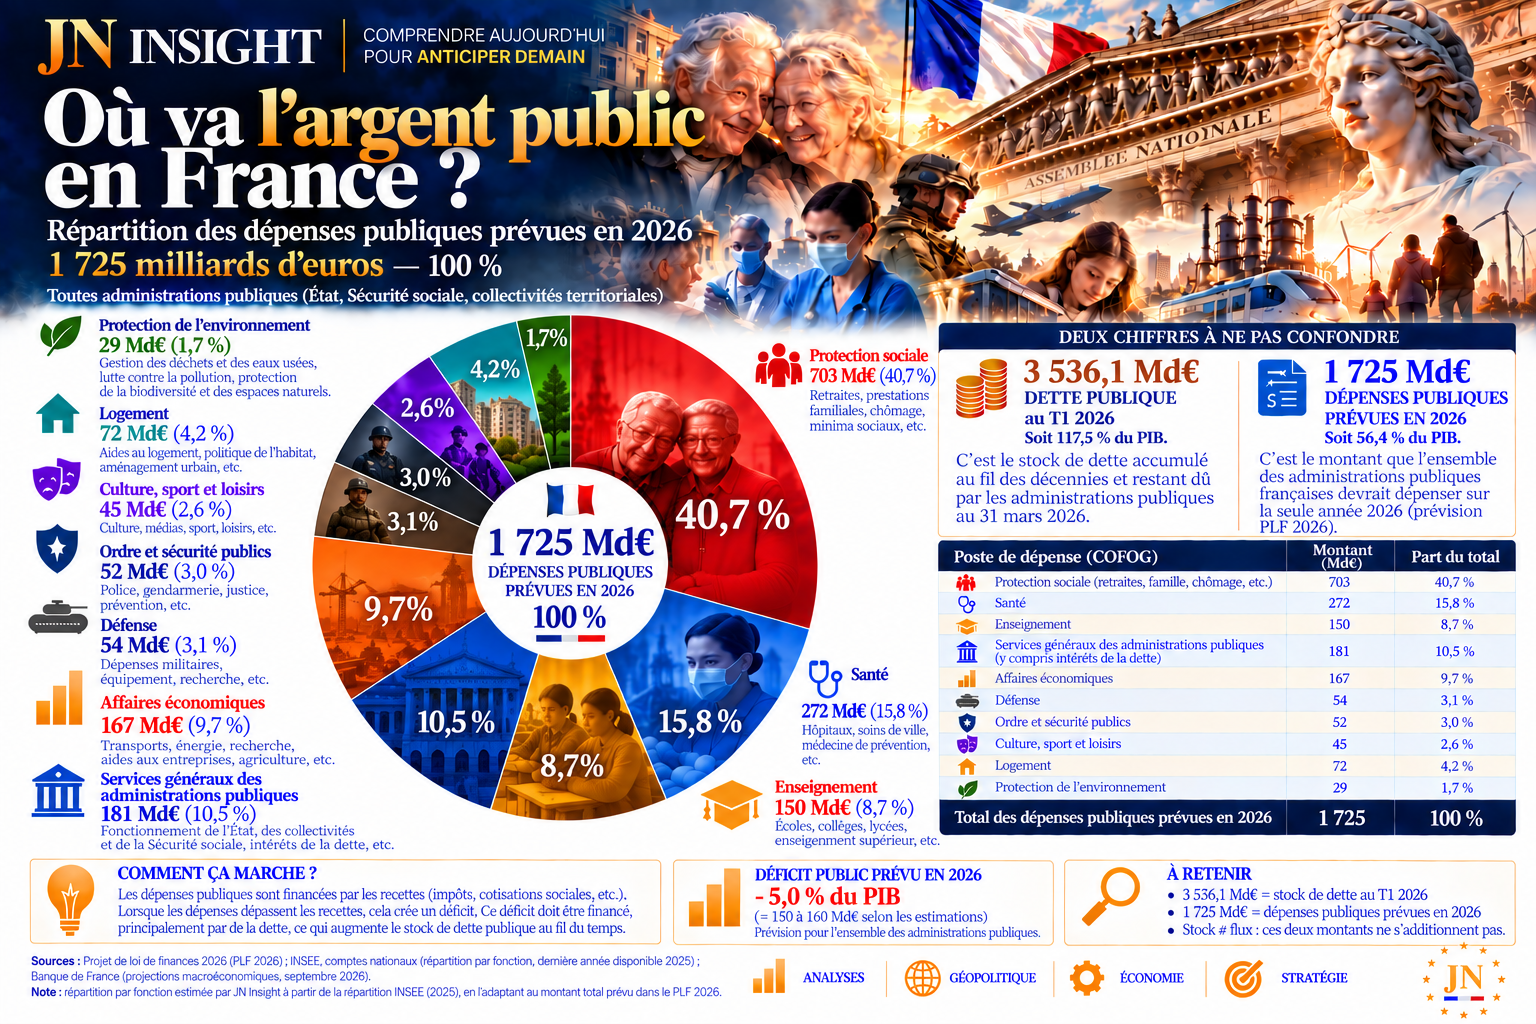
Deux chiffres, deux réalités.
- 3 536 Md€, c’est la dette : le stock accumulé depuis cinquante ans.
- 1 725 Md€, c’est la dépense publique pour la seule année 2026 : un flux.
Ce qui relie les deux ? Le déficit. Chaque année, environ 150 Md€ de dépenses non financées par les recettes viennent alourdir la dette.
Et derrière ces dépenses, une réalité domine : 4 euros sur 10 vont à la protection sociale, avec les retraites comme premier poste.
Analysons maintenant L’évolution par quinquennat des principaux postes en % du PIB.
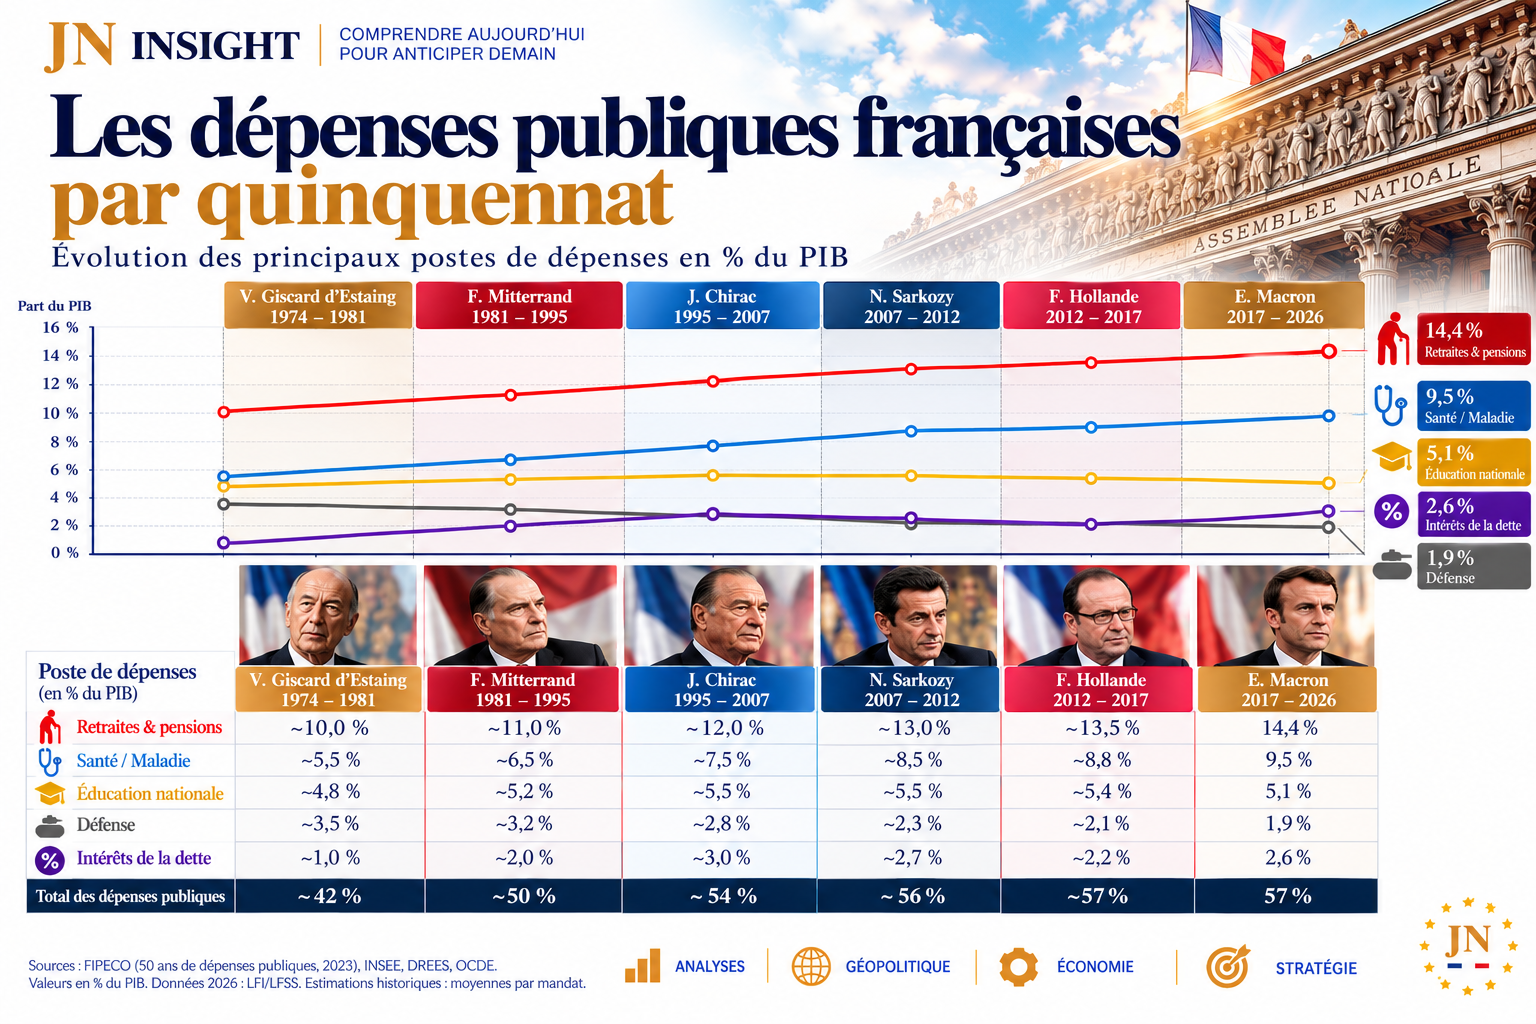
Pendant ce temps, les intérêts de la dette grimpent : 65,7 Md€ en 2025, 74 Md€ en 2026. +12,6% en un an!
Le problème français n’est donc pas seulement le niveau de prélèvements. C’est surtout l’allocation de la dépense.
La France consacre aujourd’hui 14,4 % de son PIB aux retraites, davantage que l’éducation, la défense et la recherche réunies.
Quand un pays mobilise davantage de ressources pour financer son passé que pour préparer son avenir, son modèle finit par se fragiliser.
Analysons de plus près les chiffres de la retraite.
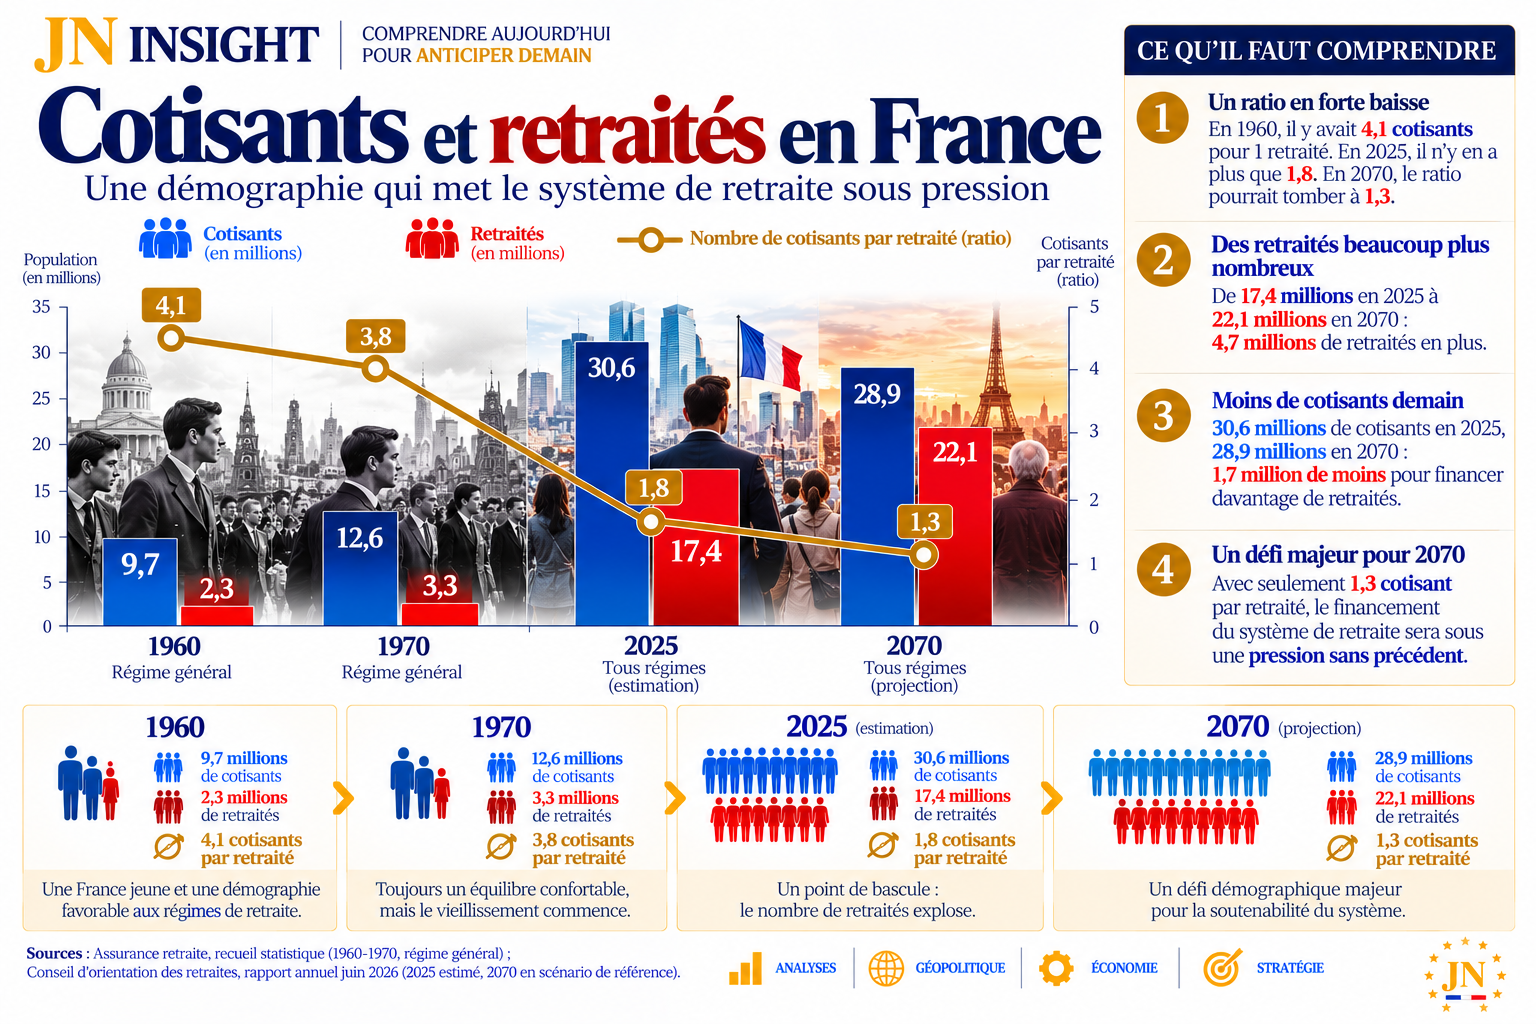
Et voilà ce que votre bulletin de salaire ne dit jamais clairement. Vous ne cotisez pas pour votre propre retraite. Vous financez celle des retraités actuels.
C’est ça le principe de la répartition. Les actifs d’aujourd’hui financent les retraités d'aujourd'hui, avec la promesse que les générations suivantes feront de même. Mais à 1,8 cotisant pour 1 retraité, l’équation démographique s’est profondément transformée et la promesse commence à ne plus tenir.
Ce système n'était pas absurde à sa création. Dans les années 1950, quand la répartition s'impose en France, l'espérance de vie tournait autour de 67 ans pour une retraite était fixé à 65 ans. Ceux qui atteignaient cet âge percevaient leur pension pendant environ 9 à 13 ans.
Aujourd'hui, un Français partant à la retraite peut encore vivre 23 et 27 ans en moyenne.
Ce n'est pas une question de générosité : c'est une équation démographique dont le financement n'a pas evolué au même rythme. On ne peut pas continuer à promettre ce qu'on ne peut plus arithmétiquement tenir.
Mais ce déséquilibre n’est qu’une partie du problème. Un autre mécanisme l’amplifie, et celui-là est beaucoup plus difficile à corriger.
Partie III — La spirale infernale : comment la dette étouffe l’économie
Washington, 2026. Pour la première fois de son histoire, es États-Unis paient davantage d’intérêts sur leur dette qu’ils ne dépensent pour leur défense. Nous l'avons vu dans l'épisode I : là-bas, la dette nourrit désormais la dette.
La France est prise dans la même mécanique. À sa propre échelle, mais avec un rouage de moins : elle ne contrôle pas sa monnaie.
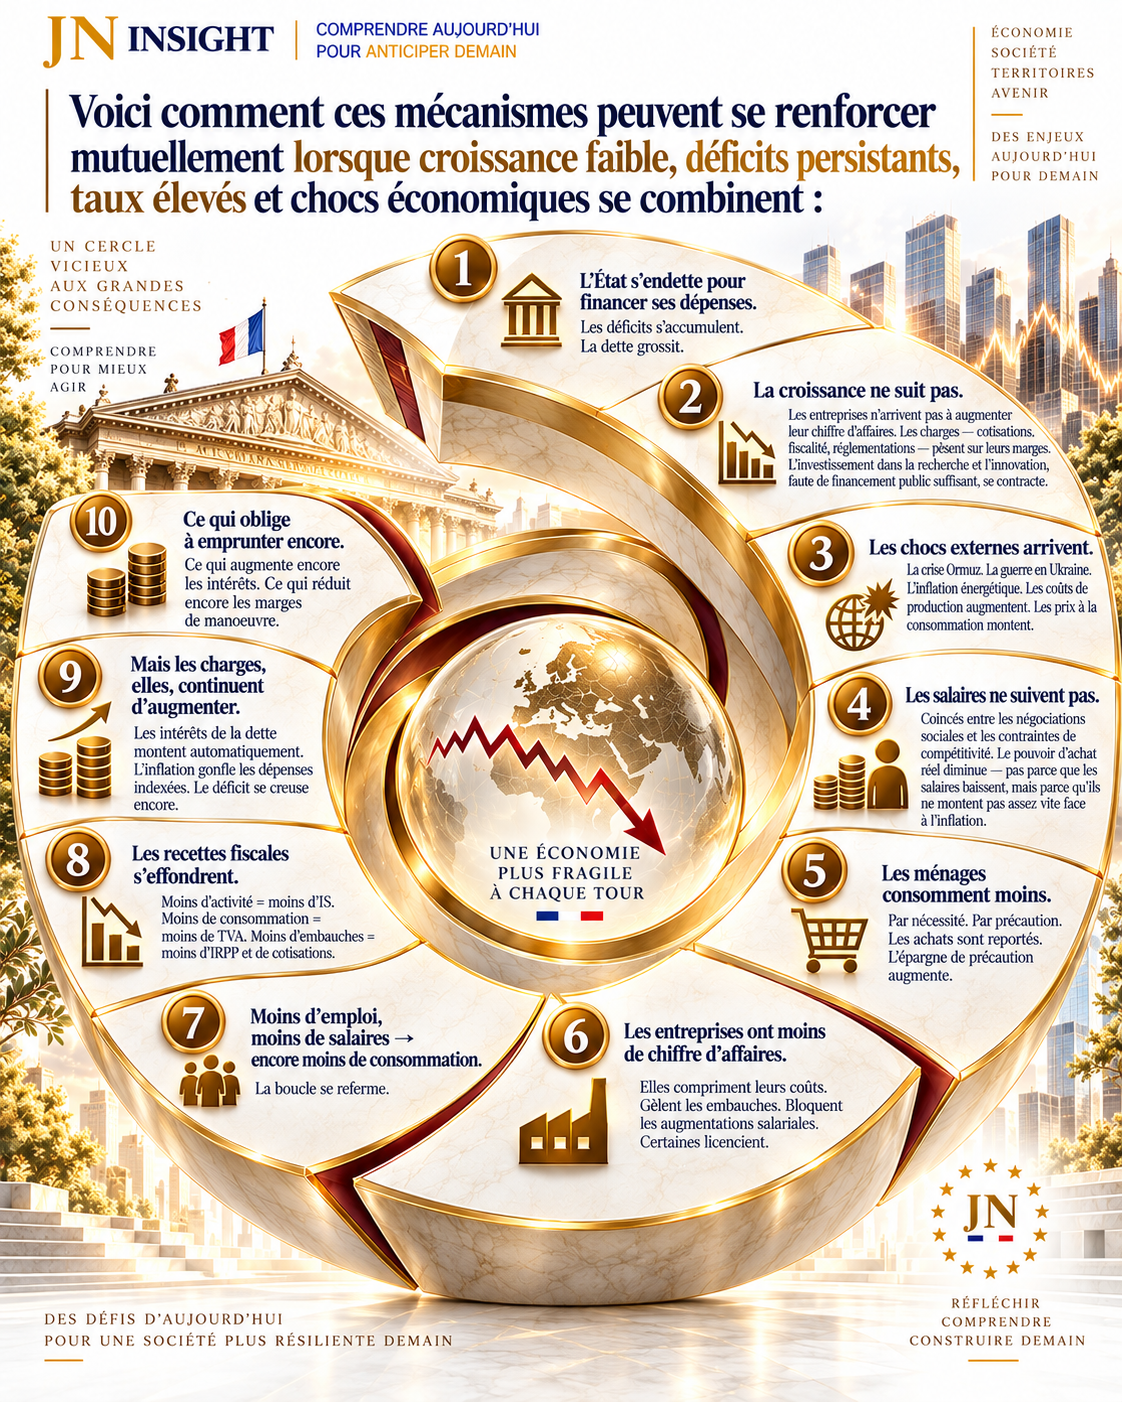
Comment lire ce schéma ? Chaque étape alimente la suivante. L'État emprunte pour financer ses dépenses (1), mais la croissance ne suit pas (2). Un choc arrive donc : énergie, guerre, inflation (3). Les salaires décrochent face aux prix (4), ce qui fait que les ménages consomment moins (5), pas de consommation, moins de ventes pour les entreprises donc (6) et celles-ci embaucheront moins (7). Ce qui induit un recul des recettes fiscales (8), pendant que les dépenses continuent de grimper, intérêts et prestations indexées en tête (9). Il faut donc emprunter encore (10), et la boucle repart, un cran plus bas.
C'est ça, la spirale infernale. Pas un effondrement : une compression lente, budget après budget.
46 % du déficit sert aujourd’hui à payer des charges financières passées.
Et cette spirale s'accélère quand les taux montent.
Partie IV — Le piège des taux : quand les marchés perdent confiance
Pendant près de vingt ans, la France a bénéficié d’un avantage exceptionnel : des taux d’intérêt proches de zéro. Elle en a profité non pour réduire sa dette, mais pour emprunter davantage à moindre coût. Puis les taux sont remontés brutalement sans prévenir.
Pourquoi ? Deux raisons.
D’abord, la BCE a relevé ses taux pour combattre l’inflation. Toute la zone euro a été touchée.
Mais la France subit une pression supplémentaire : les investisseurs ne lui font plus assez confiance et demande une prime de sureté plus élevée qu'à l'Allemagne.
Et les agences de notation ont envoyé leurs propres signaux : S&P et Fitch ont abaissé la France à A+ à l'automne 2025. Moody's l'a placée sous perspective négative en octobre 2025, et l'y a maintenue en avril 2026.
Le message est simple : plus la trajectoire budgétaire paraît risquée, plus financer la dette peut coûter cher.
Et quand la confiance se perd, tout va très vite. Londres en a fait l’expérience en septembre 2022. Liz Truss annonce des baisses d'impôts massives, sans modèle de financement crédible. En quelques jours, les taux s'envolent, la livre plonge, la Banque d'Angleterre intervient en urgence. Quelques semaines plus tard, elle démissionne.
Le Royaume-Uni n'était pas en faillite. Les marchés avaient brutalement réévalué le risque. Et cela a suffi à provoquer une crise.
Reste maintenant une question essentielle : à qui la France doit-elle réellement tout cet argent ?
La réponse réserve quelques surprises.
Partie V — À qui la France doit-elle tout cet argent ?
Chaque matin, de Francfort à Londres, de New York à Tokyo, des milliards d’euros de dette française s’échangent sur les marchés.
Dans l'épisode I nous évoquions environ la moitié de notre dette détenue à l’étranger. La réalité est plus élevée.
Fin mars 2026, les non-résidents détenaient 57,5 % de la dette négociable de l'État.
Autrement dit : plus d’un euro sur deux emprunté par la France sur les marchés est détenu à l’étranger.
Mais qui sont réellement ces créanciers ?
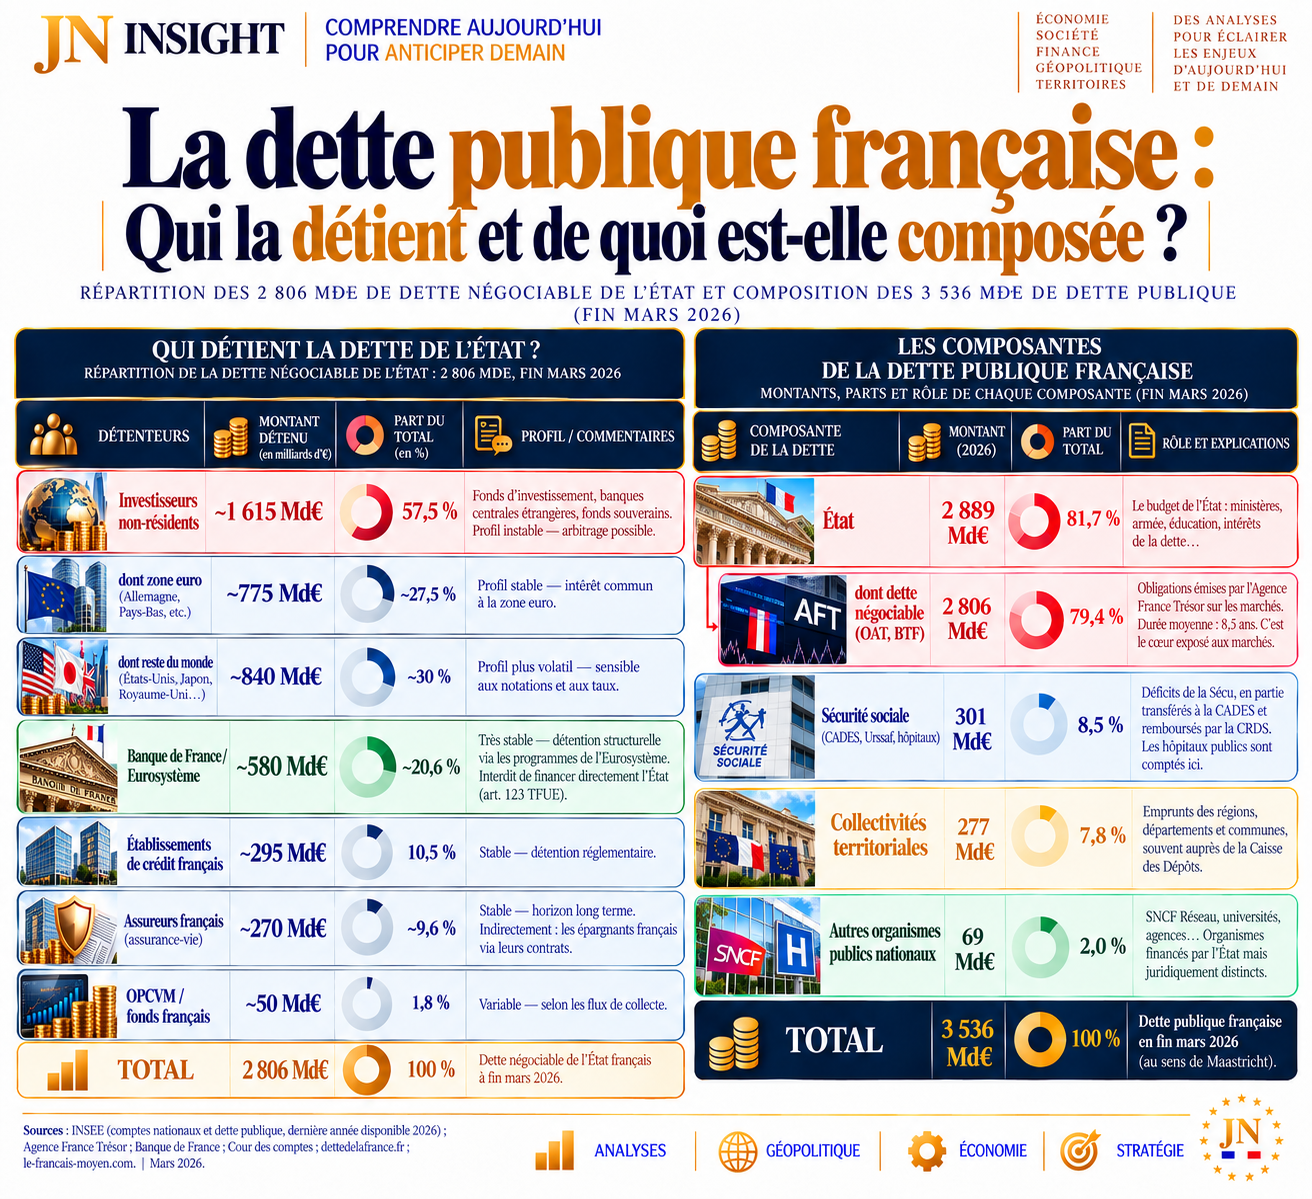
Sources : Agence France Trésor, Banque de France, Assemblée nationale, le-francais-moyen.com, mars 2026
Attention à la distinction. Les 2 806 Md€ de dette négociable de l’État représentent près de 80 % des 3 536 Md€ de dette publique totale.
Ce sont les titres émis par l’État et échangés sur les marchés financiers. C’est donc cette partie de la dette qui est directement soumise aux mouvements et aux exigences des investisseurs.
Observons donc maintenant ce tableau, puis comparons-le avec un cas fascinant : le Japon.
Sa dette publique dépasse 200 % de son PIB, bien davantage que celle de la France. Pourtant, sa structure est très différente: Parce l'immense majorté de la dette japonaise est détenue à plus de 80 % de manière domestique, notamment par les banques, les investisseurs institutionnels et la banque du Japon,
Résultat : le Japon dépend beaucoup moins des investisseurs étrangers pour financer sa dette.
La France , elle, présente un profil différent. Une part importante de sa dette négociable est détenue par des non-résidents, principalement des investisseurs institutionnels. Et leur logique est purement financière : si le risque perçu augmente, ils peuvent vendre leurs titres ou exiger davantage de rendement pour en acheter de nouveaux.
C’est là une vulnérabilité française : plus la confiance se dégrade, plus le refinancement de la dette peut devenir coûteux. Et quand les taux montent, la facture explose.
JN Insight parle là du talon d’Achille de la dette française. Et une partie des intérêts versés aux détenteurs étrangers quitte mécaniquement l’économie française.
Depuis l’euro, la France ne contrôle plus seule sa politique monétaire et ne dispose plus de planche à billets. Elle dépend des marchés, et ceux-ci ont une mémoire en fixant un prix au risque.
La quête de solution s'impose donc. Alors, par où commencer ?
Partie VI — Par où commencer : les premières pistes
Essayons de raisonner comme un chef d’entreprise. Dans un compte de résultat, quand les charges dépassent les recettes sans possibilité d’augmenter le chiffre d’affaires, il n’existe qu’une seule option : s’attaquer aux charges. Cela passe par une revue approfondie, regarder et analyser chaque poste ligne par ligne, puis trancher. Mais certains postes interpellent plus que d'autres :
- Les niches fiscales : il s'agit des exemptions, réductions et crédits d'impôt accordés à certaines entreprises ou ménages. Près de 100 milliards d'euros de manque à gagner chaque année, plus que la charge d'intérêts. Certaines sont légitimes , d'autres ne survivent que par habitude politique ou lobbying. Une revue ligne par ligne s'imposerait.
- Les retraites : on ne peut pas continuer à financer 25 ans de retraite avec 1,8 cotisant pour 1 retraité. Arithmétiquement, c'est impossible. Sans réforme profonde du système, aucun autre levier ne suffira.
- Une règle de dépense qui engage vraiment. Plafonner la hausse des dépenses sous celle de la croissance, sur plusieurs années, sous le contrôle d'un arbitre indépendant dont l'avis s'impose. Aujourd'hui, le Haut Conseil des finances publiques rend des avis que personne n'est obligé de suivre. Car la confiance a un prix : un point de taux, c'est à terme plus de 32 milliards d'euros par an. La confiance ne se décrète pas. Elle se prouve, budget après budget.
Ce ne sont là que des pistes. Le vrai travail, titanesque, lui, devra couvrir chaque poste de dépense. Et selon vous, quelles seraient les solutions?
Ce qui change pour vous
La dette française ne vous tombera pas dessus demain matin. Mais elle est déjà là.
Un enfant qui naît ce matin dans une maternité française n'a encore rien acheté, rien emprunté, rien voté. Il hérite pourtant déjà de plus de 50 000 euros de dette publique. Il cotisera toute sa vie pour des retraités plus nombreux que jamais, et paiera des intérêts sur des dépenses faites avant sa naissance. La dette, ce n'est pas un chiffre abstrait. C'est un héritage.
La France n'est pas en faillite. Économie puissante, entreprises mondiales, chercheurs de classe mondiale, dette en euros avec la BCE comme filet : elle a les moyens de s'en sortir. La vraie question est : « Le voudra-t-elle ? »
Et là, vous venez de trouver la question de l’épisode III.
→ La semaine prochaine : LES ÉTATS-UNIS. Plus de 38 000 milliards de dollars de dette. Pourtant, les marchés dorment tranquillement. Parce que les États-Unis ont une arme que la France n’a pas. Le dollar. Et comprendre cette arme, c’est comprendre pourquoi l’ordre monétaire mondial tremble. Affaire à suivre.
Intellectuellement vôtre,
Jean-Noël Niamké Expert Financier Analyse Géo-Stratégique et Géopolitique
JN Insight — Les Mécanismes du Pouvoir | La vérité au-delà des apparences.
Nos Sources : par ici 👉