La dette mondiale : À qui le monde doit-il tout cet argent?
SÉRIE I/IV | JN Insight | Septembre 2026
109 000 milliards de dollars. Des États qui empruntent pour rembourser ce qu’ils ont emprunté. Et une vérité que personne ne veut dire clairement.
👇 Retrouvez la version podcast ci-dessous👇
👆 Retrouvez la version podcast ci-dessus👆
23 avril 2010. Île de Kastellorizo, Grèce.
Georgios Papandréou, premier ministre grec , vient d'appeler le FMI. Présenté comme une « nécessité nationale et urgente », Ce n'est plus un choix. C'est une capitulation. Dans les semaines qui suivent : retraites coupées de 40 % du jour au lendemain. Hôpitaux sans médicaments. Files d'attente devant les soupes populaires dans les rues d'Athènes, berceau de la démocratie européenne. Une dette publique que tout le monde voyait grossir depuis des années. Et que tout le monde avait préféré ne pas regarder en face. Elle représentait 146 % du PIB national.
Ce qui s’est passé en Grèce peut arriver ailleurs.
Pas demain. Peut-être pas dans dix ans. Mais les mécanismes qui ont précipité sa crise existent ailleurs , y compris dans les économies les plus puissantes. Avec une différence majeure : toutes ne disposent pas des mêmes armes pour y faire face.
Aujourd'hui, la dette publique mondiale représente près de 95 % du PIB de la planète. Et personne ne fait la queue. Pas encore.
États et entreprises cumulent plus de 109 000 milliards de dollars de titres en circulation.
109 000 milliards.
Si vous dépensiez 800.000 dollars par jour depuis la naissance de l’humanité — il y a environ 300 000 ans, vous n’auriez toujours pas dépensé 109 000 milliards. Mais ce chiffre n’est pas le plus intéressant. La vraie question — celle que personne ne pose — c’est : à qui doit-on ?
Et la réponse va vous surprendre.
Partie I — Le plus grand malentendu de l’économie mondiale
Quand on vous parle de dette publique, l'on fait très souvent un parallèle avec la dette personnelle, à savoir : on emprunte, on rembourse, sinon c'est la faillite. C’est vrai pour les individus; mais c’est fondamentalement différent pour un État.
Un État s’endette en émettant des obligations — des titres achetés par des banques, des fonds de pension, des assureurs, des banques centrales, d’autres États. Ces obligations ont une durée de vie : 2 ans, 5 ans, 10 ans, parfois 30 ans. Quand elles arrivent à échéance, l’État rembourse bien les porteurs. Mais il ne solde pas son endettement pour autant.
Il émet de nouvelles obligations pour financer les remboursements des anciennes.
La dette est remboursée. L’endettement, lui, demeure, et recommence, et grossit. Prenons un exemple concret : en 2024, la France a emprunté 285 milliards d'euros sur les marchés. Non pas pour financer de nouveaux hôpitaux ou des routes. Mais pour rembourser 150 milliards d'obligations arrivées à échéance, et payer 57 milliards d'intérêts.
Autrement dit : plus de la moitié de ce que la France emprunte chaque année sert à rembourser ce qu'elle a déjà emprunté.
JN Insight appelle cela l’illusion du remboursement : l’idée trompeuse selon laquelle la dette publique fonctionnerait comme un crédit personnel que l’on finit par solder.
Et en allant encore plus loin, le chiffre est tout aussi spectaculaire :Selon l’OCDE, gouvernements et entreprises devraient emprunter 29 000 milliards de dollars sur les marchés obligataires en 2026. Pour les seuls gouvernements de l’OCDE, 78 % des emprunts serviront à refinancer de la dette existante. Ce n’est pas un scandale. C’est le fonctionnement ordinaire de la finance publique moderne.
Mais si les États s’endettent sans jamais vraiment solder — à qui doivent-ils tout cet argent ? La réponse vous fera esquisser un sourire.
Partie II — À qui le monde doit-il tout cet argent ?
Voici la réponse que personne ne vous donne clairement.
En grande partie… à lui-même.
Les banques centrales sont devenues d’immenses détentrices de dette publique. La Fed détient des bons du Trésor américain. Dans la zone euro, la BCE et les banques centrales nationales détiennent des centaines de milliards d’euros de titres souverains acquis dans le cadre de leurs programmes monétaires. Autrement dit, le gardien de la monnaie est devenu l’un des plus gros créanciers de l’État.
Mais il y a aussi les créanciers étrangers. Et c’est là que les idées reçues s’effondrent. En Septembre 2008, Lehman Brothers s'effondre (crise des subprime) , et Washington vacille.
Pékin pense voir une opportunité. Il rachète donc massivement de la dette américaine. Au pic, en 2013 : 1 320 milliards de dollars de Treasuries. La Chine pense devenir le banquier de son rival.
C'était un piège.
En achetant autant de dollars, Pékin s'est lié les mains. Vendre massivement aujourd'hui reviendrait à faire chuter la valeur de ses propres réserves.
Résultat en juin 2026 : la Chine continentale ne détenait environ que 633 milliards de dollars de Treasuries selon les données officielles du Trésor américain; Une chute de 40 % en treize ans. Elle est désormais le troisième créancier étranger des États-Unis — derrière le Japon (1 147 milliards) et le Royaume-Uni (940 milliards).
Elle recule méthodiquement. Ce mouvement s'inscrit dans une stratégie plus large de réduction de sa dépendance au dollar. Une chose est sure, son désengagement silencieux préfigure quelque chose de beaucoup plus grand. Jusqu'où Pékin souhaite-t-il aller ? Nous y reviendrons dans l'épisode consacré aux États-Unis. Mais d’abord, il y a un cas qui devrait terrifier tous les ministres des Finances du monde — et qui ne fait pourtant presque aucun bruit.
Partie III — Le Japon : la leçon que personne ne veut tirer
Avant de rentrer dans les détails, voici une matrice que nous proposerions à tout Ministre des Finances d'afficher dans son bureau.
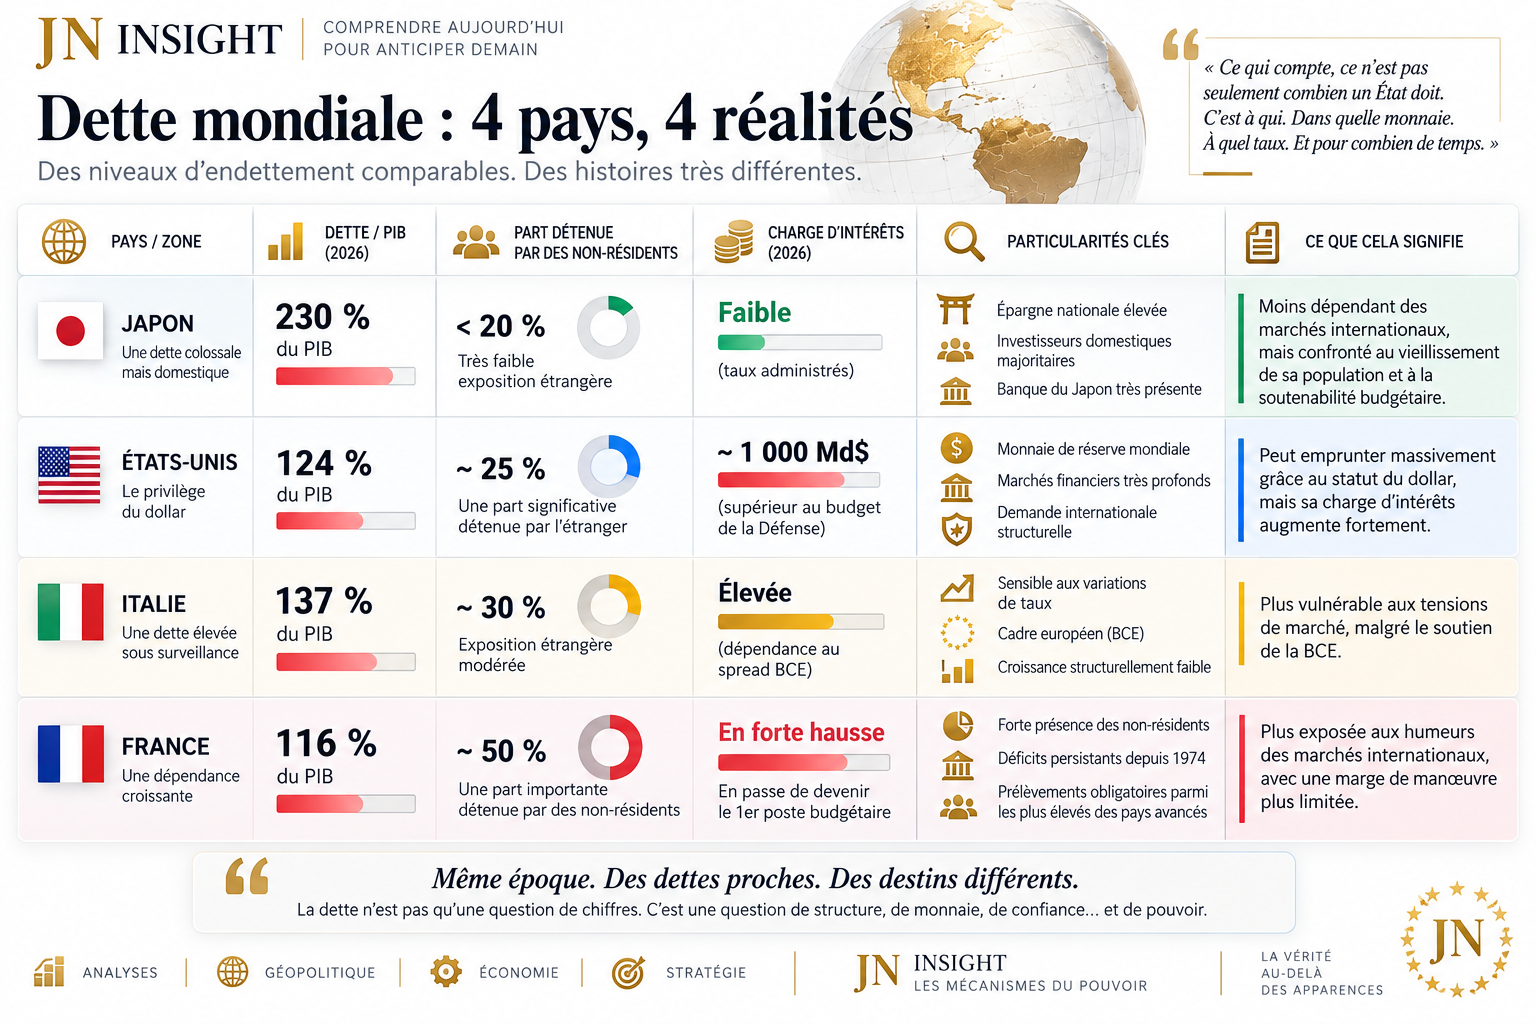
l’essentiel est présenté. Maintenant, décodons-le.
Le Japon a une dette publique qui dépasse 230 % de son PIB. Deux fois et demie ce que le pays produit en une année entière. Et il ne fait pas faillite. Pourquoi ? Parce que plus de 80 % de sa dette est détenue par des investisseurs japonais — et en grande partie par la Banque du Japon elle-même.
Les Japonais se doivent de l’argent à eux-mêmes.
Le pays est donc moins exposé aux mouvements des investisseurs étrangers. Les défis de long terme restent certes considérables : vieillissement, taux, soutenabilité... mais la structure de sa dette lui procure une résilience particulière.
La leçon du Japon est simple et dévastatrice : ce n’est pas le niveau de la dette qui décide de tout. C’est sa structure, ses créanciers, sa monnaie, et la confiance qu’elle inspire.
La France, elle, doit environ 50 % de sa dette à des non-résidents.
Mais ça, c’est une toute autre histoire que JN Insight vous racontera le vendredi prochain. Avant d’y arriver, il reste une donnée américaine qui devrait faire la une de tous les journaux. Et qui ne la fait presque jamais.
Partie IV — Le chiffre qui devrait tout changer
Voilà l’information la plus intrigante de cet article.
En 2011, pour la première fois de son histoire, les États-Unis perdent leur triple A chez Standard & Poor's.
La raison officielle : l’impasse politique autour du plafond de la dette et les inquiétudes sur la trajectoire budgétaire américaine.
Quinze ans plus tard, la trajectoire n'a fait que s'aggraver.
Aujourd'hui en 2026, les États-Unis consacrent environ 1 000 milliards de dollars aux seuls intérêts de leur dette fédérale. Davantage que leur budget de défense de près de 918 milliards de dollars.
Oui, vous avez bien lu!
La première puissance militaire de la planète en arrive à payer plus pour servir sa dette que pour financer son armée.
Ce n’est pas une anecdote. C’est un signal structurel critique.
Lorsque le service de la dette dépasse le budget de l’armée, une spirale peut s’enclencher : chaque hausse des taux d’intérêt alourdit la facture. Le déficit se creuse, les besoins de financement augmentent et, si les taux restent élevés, le refinancement devient à son tour plus coûteux.
C’est ainsi que des pays autrefois solides ont basculé.
La Grèce n’a pas implosé parce qu’elle était petite. Elle a implosé parce que la spirale s’est enclenchée, et que les marchés ont perdu confiance avant que les politiques n’aient eu le temps de réagir.
La France connaît la même mécanique. À une échelle différente et dans un contexte institutionnel très différent. Mais l’arithmétique de la dette, elle, reste la même.
Alors si c’est aussi grave, pourquoi a t-on l'impression que les marchés dorment ?
Partie V — Pourquoi ça tient encore
La réponse tient en un seul mot:
Confiance.
Les investisseurs ne prêtent pas à un État parce qu’ils pensent qu’il remboursera tout. Ils lui prêtent parce qu’ils estiment qu’il sera capable de continuer à payer ses intérêts, à honorer ses échéances et à refinancer sa dette dans de bonnes conditions. Tant que cette conviction tient, le système tourne.
La dette souveraine ne repose pas sur l’absence de dette. Elle repose sur la crédibilité du débiteur.
Mais il y a une autre raison pour laquelle les États-Unis, le Japon ou les pays de la zone euro peuvent s’endetter massivement sans sombrer comme la Grèce : ils empruntent dans leur propre monnaie. La Fed peut émettre des dollars. La Banque du Japon peut émettre des yens. La BCE peut émettre des euros.
La Grèce, elle, empruntait en euros — une monnaie qu’elle ne contrôlait pas seule. Elle ne pouvait pas émettre pour se sauver. Quand les marchés ont refusé de lui prêter, il n’y avait plus de filet.
Contrôler sa monnaie, c’est avoir le dernier mot sur sa dette.
Mais la confiance est une chose fragile. La Grèce était crédible — jusqu’au jour où elle ne l’était plus. L’Argentine était crédible. Le Sri Lanka était crédible. Quand la confiance se fissure, la dette ne disparaît pas.
Elle coûte plus cher, beaucoup plus cher, et très vite.
Aucune de ces solutions n'est politiquement confortable. Alors la dette grossit, et la question se déplace.
Que retenir – Ce que ça change vraiment pour tous
En 1816, après les guerres napoléoniennes, la France devait rembourser des dettes colossales. Elle ne les a jamais vraiment remboursées. Elle les a refinancées. Pendant des décennies. Deux siècles plus tard, le mécanisme est exactement le même. À une échelle mille fois plus grande.
La dette mondiale ne vous tombe pas dessus demain matin. Mais elle pèse déjà : sur les taux de votre crédit, sur les services publics, sur les retraites, sur les infrastructures — et sur les marges de manœuvre des gouvernements.
Elle pèse aussi sur une génération qui n’est pas encore là pour voter.
Mal maîtrisée, la dette publique a une particularité politique redoutable : elle permet de faire financer par demain ce qu’on décide aujourd’hui. De faire payer par des citoyens qui n’ont pas encore le droit de voter des décisions qu’ils n’ont jamais approuvées.
Mais lorsqu’elle finance des investissements qui enrichissent également ces générations futures — infrastructures, éducation, transition énergétique — l’équation est différente.
Voilà pourquoi la vraie question n’est jamais seulement : combien a-t-on emprunté ? Mais plutôt : qu’a-t-on fait de l’argent ?
→ Pour la semaine prochaine : LA FRANCE.
Depuis 1974, la France n’a pas eu de budget à l’équilibre, soit depuis cinquante-deux ans. Sous droite, sous gauche, sous cohabitation. 3 500 milliards d’euros. Près de 50 % détenue par des non-résidents. Nous tenterons de mieux comprendre les mécanismes et la structure de cette dette.
A suivre au prochain numéro 😊.
👇Retrouvez la version podcast ci-dessous👇
👆Retrouvez la version podcast ci-dessus👆
Intellectuellement vôtre,
Jean-Noël Niamké Expert Financier Analyse Géo-Stratégique et Géopolitique
JN Insight — Les Mécanismes du Pouvoir | La vérité au-delà des apparences.
Sources : Par ici 👉