La dette africaine : instrument de développement ou arme de dépendance ?
Tome I : La dette comme rapport de force, anatomie d’un piège.
Voilà le moment où un État cesse de gouverner pour commencer à rembourser.
Pas une métaphore, un chiffre, un pays et une date tout aussi réels que pragmatiques.
Tout se passe à Accra, en décembre 2022. Le Ghana suspend le remboursement de sa dette extérieure.
Pas un coup d’État, pas une guerre, ni une catastrophe naturelle.
Une simple arithmétique, je vous l’explique.
En effet, en 2022, le service de la dette du Ghana, intérêts et principal confondus, représentait 117,5 % de ses recettes publiques totales selon l’Article IV du FMI consacré au Ghana. Les obligations de remboursement dépassaient l’intégralité des revenus annuels de l’État. Pour honorer ainsi ses créanciers, le Ghana devait emprunter encore et encore plus pour rembourser ce qu’il avait déjà emprunté.
Et quid des fonctionnaires, des hôpitaux et des écoles ? Tous financés par de nouveaux déficits ou des coupes imposées dans la douleur.
Ce n’est pas un pays qui avait dilapidé ses ressources. C’est un pays que la mécanique du système, amplifiée au fil des années par ses propres choix de financement, avait retourné comme un gant.
Et le Ghana n’est pas seul.
Sur la période 2019–2021, la CNUCED (Conférence des Nations unies sur le commerce et le développement) enregistrait 25 pays africains qui dépensaient davantage pour honorer les intérêts de leur dette que pour financer leur système de santé.
Vingt-cinq pays, des centaines de millions de personnes ; des budgets nationaux aspirés avant même que l’État ait pu décider quoi que ce soit.
Cet article ne va pas plaider pour les créanciers. Il ne va pas non plus plaider pour les débiteurs. Il va plutôt disséquer la mécanique.
Parce que la vraie question n’est pas : qui est coupable ?
Mais plutôt : comment ce système a-t-il pu durer aussi longtemps ?
Partie I – Le piège ne s’est pas construit en un jour
L’erreur la plus courante sur la dette africaine, c’est de la faire commencer en 1960. Les indépendances n’ont pas légué des dettes massives. La plupart des nouveaux États ont démarré avec des bilans pauvres, mais relativement propres.
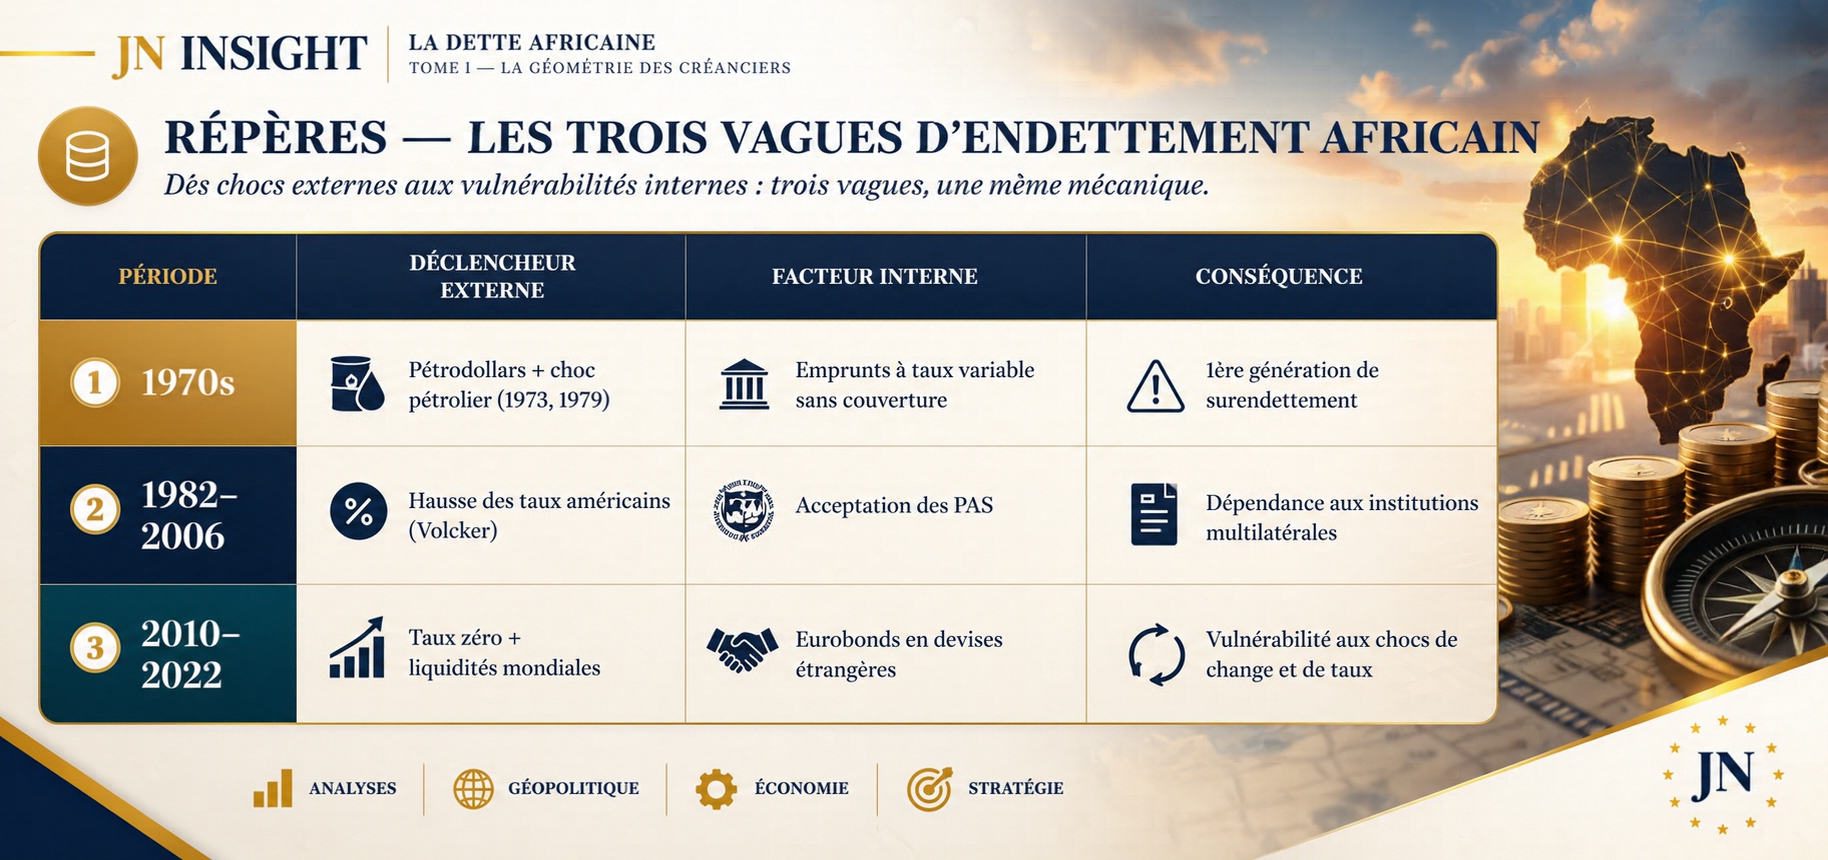
Le piège s’est construit en trois vagues. Des décisions prises à Washington, à Paris, à Pékin et dans les capitales africaines.
- Première vague : les années 1970.
Les pétrodollars inondent les banques occidentales après les chocs de 1973 et 1979. Problème : trop de liquidités, et pas assez de rendements dans les économies développées qui ralentissent sous l’inflation.
La solution identifiée en Occident ? Prêter aux États africains, à taux fixe bas ou variable selon les instruments, sur des projections optimistes.
C’est ainsi qu’en 1979, Paul Volcker, célèbre économiste américain et directeur de la Réserve fédérale des États-Unis (Fed) de 1979 à 1987, fait ce que peu avaient anticipé à une telle échelle. En dix-huit mois, il augmente le taux directeur américain qui passe de 10 % à 20 %.
Pour les emprunts à taux variable, les charges passent de 6 % à 18, 20, parfois 22 %. Pour ceux libellés en dollars, le choc vient aussi du change.
En français simple : des pays africains avec des emprunts à taux variable dont les charges ont explosé, des coûts de refinancements devenus hors de prix et des remboursements en dollars dont le coût réel s’envole quand le billet vert s’apprécie. Le mécanisme est simple. Les dégâts, eux, sont durables.
Du jour au lendemain, les calculs de soutenabilité se sont donc effondrés comme un château de cartes.
La première génération de surendettement africain est donc née, déclenchée par une décision prise à Washington, et amplifiée par des structures d’endettement que les États auraient pu mieux encadrer. Mais cela n’est rien face à la deuxième vague.
- Deuxième vague : les années 1980-2000.
Le FMI et la Banque mondiale entrent en scène.
Pas comme sauveurs désintéressés venus au secours de pays déjà étouffés par la hausse des taux de la dette américaine. Mais plutôt comme créanciers de dernier recours avec une liste de conditions : plans d’ajustement structurel, privatisations, suppression des subventions, programmes d’austérité budgétaire en échange de prêts concessionnels pour rembourser les dettes précédentes.
Les États, y voyant une ébauche de solution, acceptent, parce qu’ils n’ont pas le choix et que les marchés sont fermés, les devises épuisées et les réserves vides.
Soyons vrais : ces programmes ont parfois stabilisé des finances en déroute ; Ghana de Rawlings, Ouganda de Museveni, devenus « bons élèves » de Bretton Woods. Mais à quel prix : coupes sociales, gel des investissements, ralentissement de la croissance.Ghana de Jerry Rawlings et de l’Ouganda de Museveni des années 1980-1990, devenus pendant une décennie les « bons élèves » des institutions de Bretton Woods avant que l’histoire ne complique le verdict. Mais à quel prix : réduction des dépenses sociales, gel des investissements publics, ralentissement de la croissance à court terme. Les effets sur les populations ont été documentés à travers tout le continent, et débattus pendant deux décennies.
La logique reste donc circulaire.
On emprunte pour rembourser ce qu’on avait emprunté pour se développer.
Lancée en 1996 et renforcée en 1999, l'Initiative PPTE efface une partie des dettes de 36 pays en développement, dont une majorité africaine, le 36ᵉ pays à atteindre le point d'achèvement étant le Tchad en avril 2015. L'IADM (Initiative d'allègement de la dette multilatérale), lancée en 2005 en complément de la PPTE, a permis un effacement supplémentaire par le FMI, la Banque mondiale et la BAD. Soulagement partiel. Page tournée, croit-on, avant que n'arrive la troisième vague.
Troisième vague : 2010 – aujourd’hui.
C’est là que tout change de nature.
La Chine déploie sa stratégie d’infrastructure-contre-ressources à une échelle inédite. Les marchés financiers s’ouvrent aux États africains via les Eurobonds, obligations émises en dollars ou en euros, à des taux reflétant le risque perçu par des investisseurs à New York et à Londres. Les fonds de pension américains découvrent les rendements africains à 7-8 % dans un monde de taux zéro.
En clair : pour la première fois, les États africains peuvent emprunter directement sur les marchés financiers mondiaux, sans passer par le FMI ou la Banque mondiale. Un investisseur à New York peut acheter de la dette zambienne comme il achèterait de la dette française. L’argent afflue mais les taux sont fixés par des marchés qui, au moindre signal de risque, peuvent se retourner du jour au lendemain. Pendant dix ans, c’est une histoire d’optimisme.
En mars 2022, la Fed y met fin en remontant ses taux pour combattre l’inflation américaine. Les investisseurs, qui pouvaient gagner 0 % en sécurité ou 8 % en Afrique, peuvent désormais gagner 5 % aux États-Unis sans prendre aucun risque. L’argent repart vers Washington. Les Eurobonds africains s’effondrent. La fenêtre se ferme.
Le malaise de l’endettement africain n’a donc cessé de s’accroître sans jamais régresser même dans les périodes de faibles espoirs, quitte à nous amener à nous demander concrètement qui sont réellement ceux qui nous prêtent et à quel prix.
Partie II – Qui prête, à quel prix, et avec quelles garanties ?
La dette extérieure totale de l’Afrique subsaharienne, publique et privée confondues, s’établit à environ 901 milliards de dollars à fin 2024 selon la Banque mondiale (International Debt Report 2025)
Ce chiffre ne dit rien tant qu’on ignore à qui il est dû.
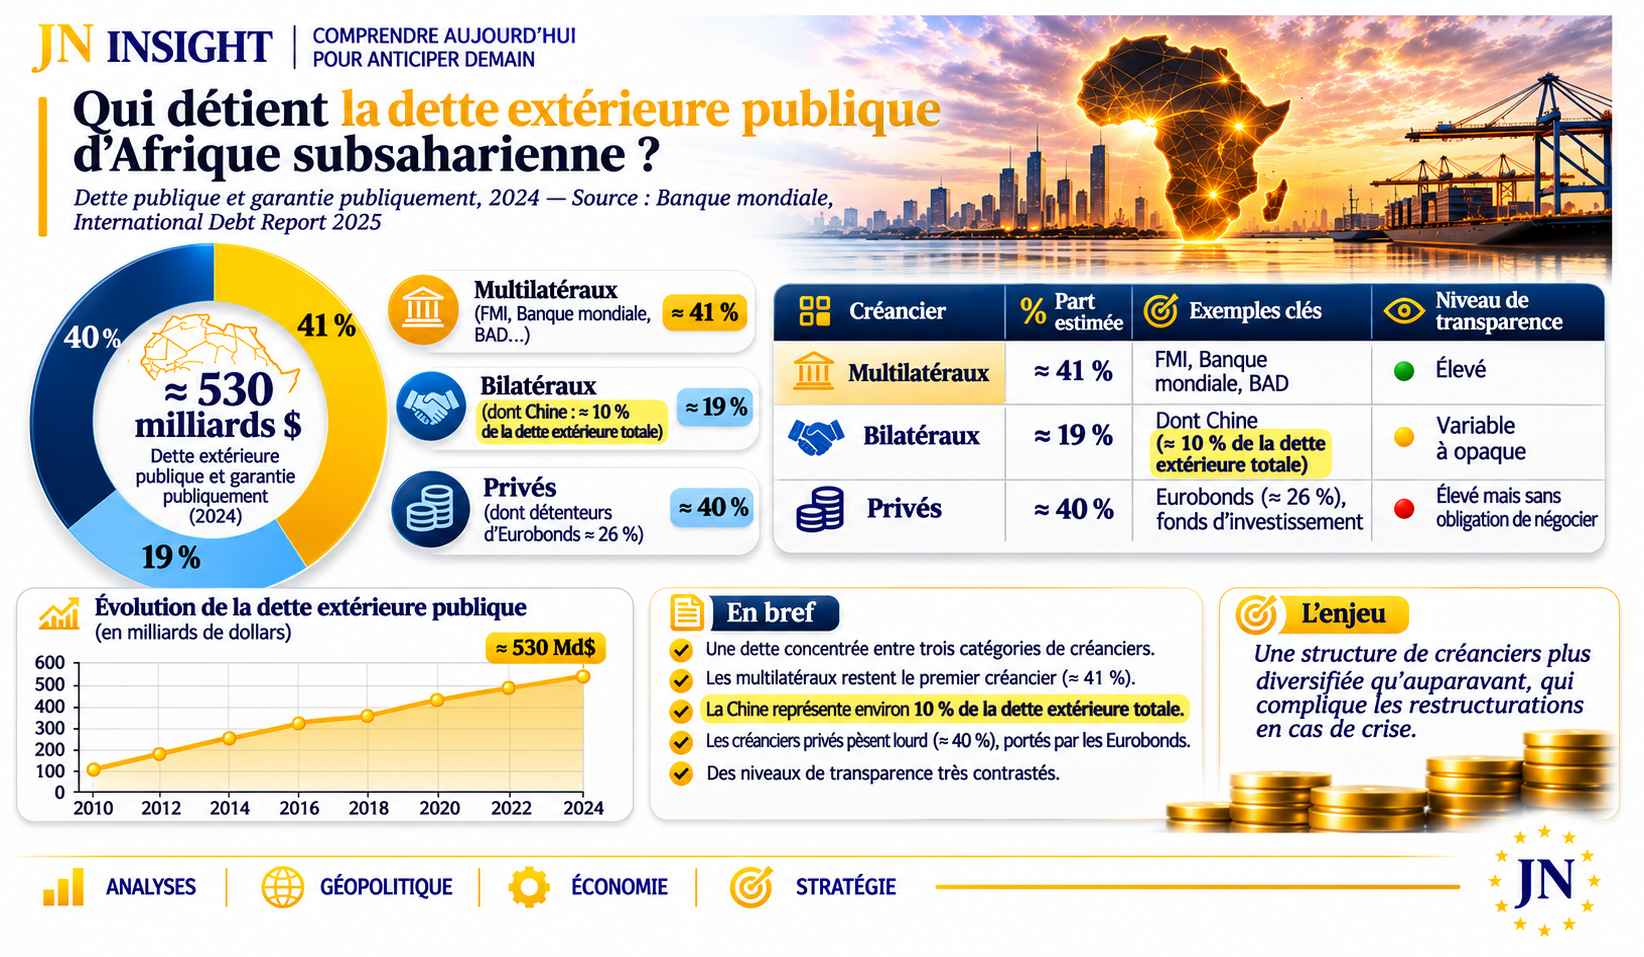
Ces chiffres portent sur la dette publique et garantie (PPG), une sous-catégorie des 901 Md$. Les créanciers privés, obligataires, fonds, banques, y détiennent environ 40 % : non pas des dettes d'entreprises, mais des dettes d'État entre les mains du marché. Scrutons bien le tableau précédent et analysons bien. Contrairement au récit dominant : la dette publique africaine n’est ni principalement chinoise, ni principalement multilatérale.
La composante privée représente plus de 40 % du total, soit la part individuelle la plus fragmentée. Et cette fragmentation est précisément ce qui rend les crises impossibles à résoudre rapidement. Quatre gros créanciers sortent du lot et il convient de les analyser de près.
FMI, Banque mondiale, BAD. Environ 41 % de la dette publique extérieure africaine.
Il s’agit des moins dangereux structurellement. Mais jamais inconditionnels.
Le FMI ne signe pas un chèque sans programme d'ajustement : réduction des déficits, austérité, gel des investissements publics. Ces conditions ont parfois stabilisé des finances en déroute, mais au prix de coupes sociales documentées.
Ce n’est pas une théorie du complot. C’est la mécanique documentée du prêt conditionnel : il y a toujours un prix à payer.
Le prêteur qui impose ses conditions à un État souverain ne prête pas. Il gouverne.
Environ 10 % de la dette extérieure publique africaine. Sur le papier, un poids modeste. Dans les faits, une présence structurante avec une opacité contractuelle qui rend tout chiffrage précis difficile, et un nombre de prêts de l’Exim Bank comportant des clauses de confidentialité excessives.
Cette opacité est en elle-même une information (sachons lire entre les lignes). Le modèle chinois a produit de vraies infrastructures. Le chemin de fer Nairobi-Mombasa par exemple, des barrages hydroélectriques en Éthiopie, sans oublier des routes et des ports à travers tout le continent.
Mais ce qu’il n’a pas construit, c’est la capacité de remboursement autonome. Les routes existent, les stades aussi, mais les recettes d’exportation, elles, n’ont pas suivi. L’infrastructure a été livrée, mais la valeur ajoutée locale pour la financer, non.
Et depuis 2023-2024, les financements chinois ont connu un ralentissement significatif et une recomposition vers des projets de taille plus modeste. L’ère du chèque chinois illimité est terminée, sans alternative réelle et identique à cette échelle.
Mais 10 % concentrés sur les infrastructures stratégiques, c’est 10 % qui ne se renégocient pas sans contrepartie géopolitique.
Troisième créancier : les bilatéraux dont le Club de Paris.
Le Club de Paris coordonne les créanciers publics bilatéraux depuis 1956. Ses procédures sont rodées, mais elles exigent que le pays demandeur soit lui-même en accord avec le FMI, ce qui lui enlève toute marge de négociation indépendante.
Quatrième créancier : les marchés privés.
C’est le créancier que le débat public oublie systématiquement.
Il représente pourtant plus de 40 % de la dette extérieure publique africaine, dont environ 26 % pour les seuls détenteurs d’Eurobonds. Des noms comme BlackRock, Pimco, Ashmore. Et contrairement aux créanciers officiels, ils n’ont aucune obligation politique de s’asseoir à la table.
Ils ont une obligation juridique : maximiser le retour pour leurs investisseurs.
Ce n’est pas la même chose.
Un fonds d’investissement n’a pas d’État à gérer. Il a un rendement à maximiser. Ces deux logiques ne sont pas compatibles en période de crise souveraine.
En mars 2022, la Réserve fédérale américaine a amorcé un cycle de hausse qui l’a conduite à 5,50 % en juillet 2023. Le dollar s’est renforcé. Les marchés émergents ont été sanctionnés. Les Eurobonds africains à refinancer ont trouvé des acheteurs exigeant des conditions prohibitives, ou pas d’acheteurs du tout.
Revenons à Accra.
Le cedi a perdu près de 40 % de sa valeur face au dollar en 2022. Une dépréciation de cette amplitude ne signifie pas une hausse équivalente de la dette libellée en dollars ; elle implique une hausse d’environ 67 % de sa contre-valeur en cedis. L’illustration est mathématique : si 1 dollar valait 6 cedis, il en vaut désormais 10. Chaque dollar dû pèse 67 % plus lourd dans les comptes nationaux.
L’arithmétique avait donc rendu le Ghana insolvable.
La Zambie, quant à elle, avait fait défaut en novembre 2020. Fragilité budgétaire propre, chute des cours du cuivre, pandémie… Le Ghana a suspendu ses paiements extérieurs fin 2022, l’Éthiopie fin 2023.
Trois crises, trois trajectoires distinctes.
Une vulnérabilité commune : des dettes libellées en devises étrangères, sur des économies dont les recettes sont en monnaie locale, dans un monde où les marchés se ferment sans prévenir.
Ce ne sont pas des accidents isolés. Ce sont trois révélateurs d’un même défaut de conception.
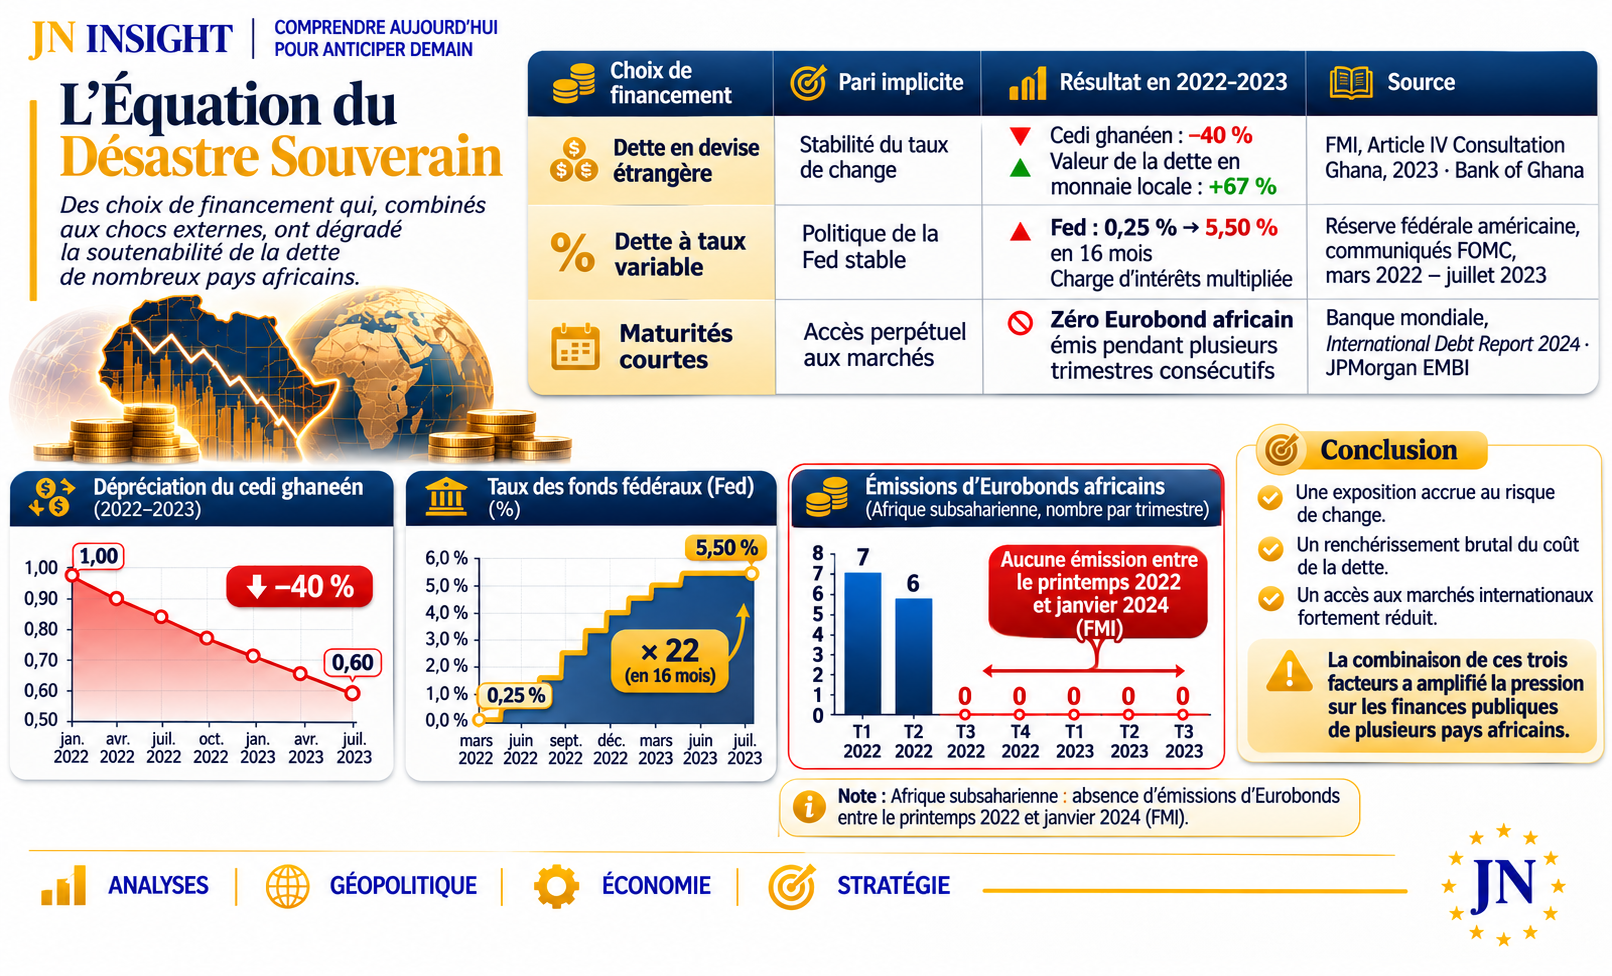
Chaque ligne est un pari perdu simultanément. C’est la simultanéité qui a produit le désastre.
Partie III – Quand la dette a fonctionné
Jusqu’ici, nous avons disséqué les créanciers, les mécanismes, les défauts. Mais une analyse honnête exige une chose difficile.
Nommer les réussites.
Non par équilibre rhétorique. Mais parce qu’elles révèlent exactement pourquoi les échecs sont des échecs.
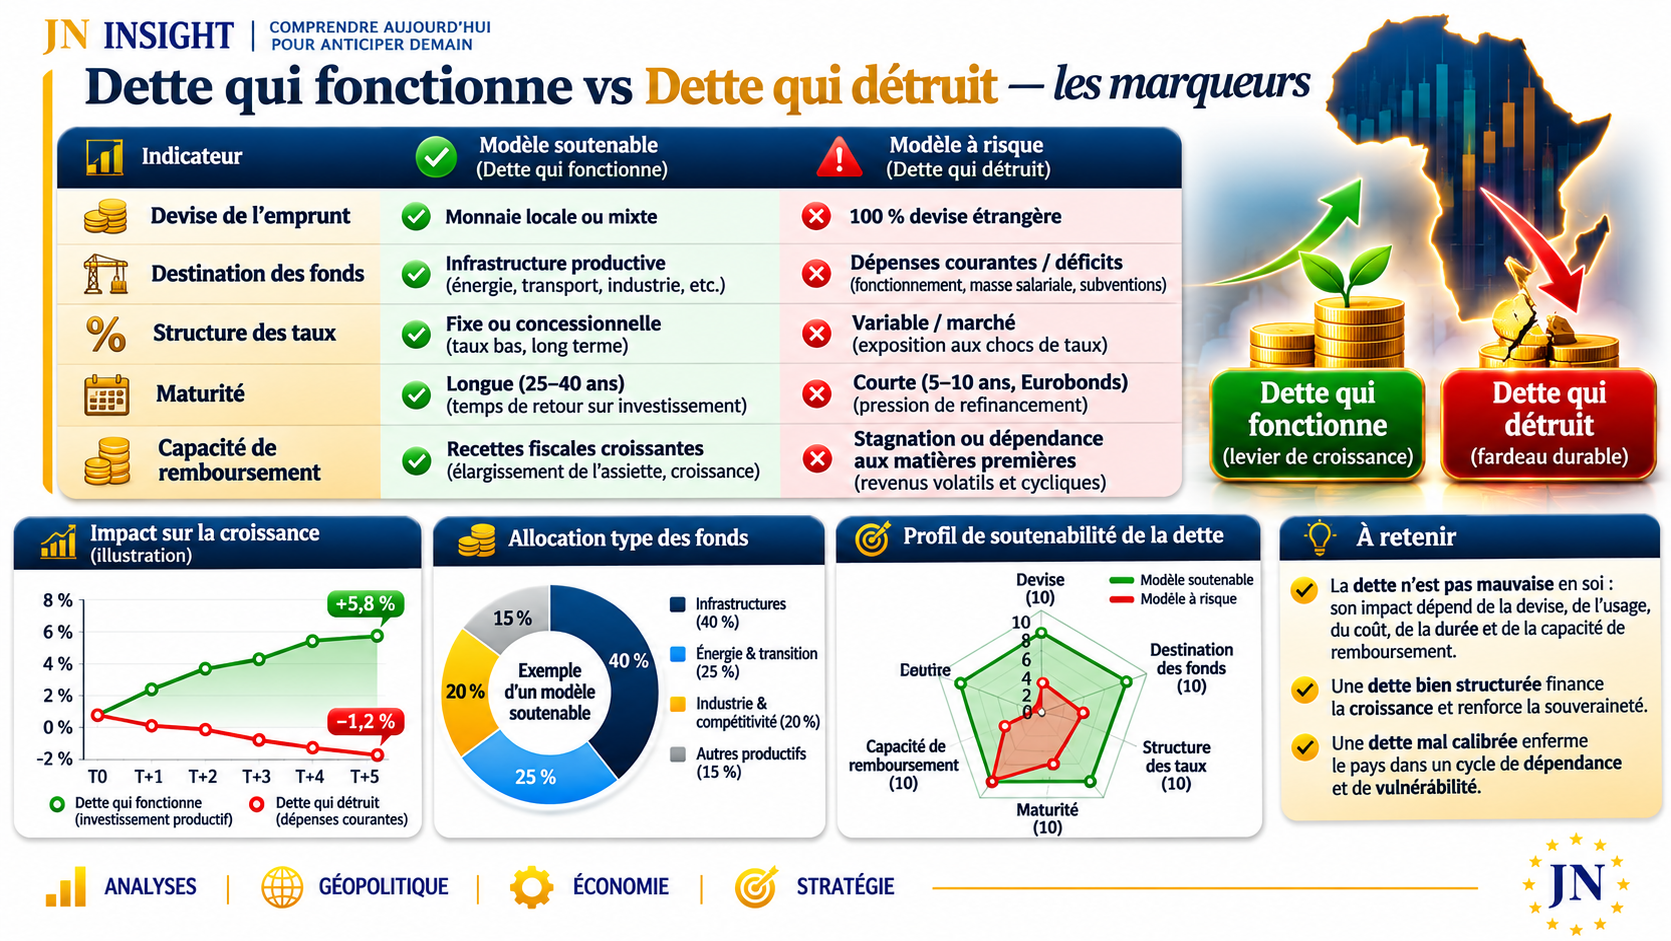
La Côte d’Ivoire après 2011 illustre ce que la dette bien structurée peut produire. Reconstruire les infrastructures : routes, ports, énergie. La dette finançait ce qui génèrerait des recettes fiscales futures.
Plusieurs années consécutives de croissance à 8-10 % ont suivi.
Mais si la Côte d’Ivoire a mieux traversé le choc de 2022 que le Ghana, ce n’est pas seulement grâce à ses investissements productifs. C’est aussi parce que le franc CFA est arrimé à l’euro. Quand le cedi s’est effondré sous l’appréciation du dollar, le CFA a suivi l’euro dans une dépréciation beaucoup plus modérée, limitant mécaniquement l’alourdissement en monnaie locale de la dette libellée en dollars. Cela ne signifie pas que l’arrimage au CFA est supérieur à d’autres régimes monétaires dans tous les contextes. Les débats sur sa souveraineté et ses contraintes structurelles sont légitimes. Mais sur ce choc précis, en 2022, ce mécanisme a joué un rôle protecteur.
Le Ghana lui-même avait connu une décennie de croissance soutenue portée par des emprunts bien calibrés, jusqu’en 2015-2016, quand les déficits budgétaires ont commencé à s’accumuler et la structure de la dette à se fragiliser.
C’est là que se situe la ligne de fracture.
La crise de 2022 a démontré une chose implacable : même les bons élèves restent vulnérables quand les trois paris sont perdus simultanément.
Le mécanisme ne fait pas de distinction.
Partie IV – Le prix politique de la restructuration
Nous avons vu comment la dette se contracte. Nous avons vu qui prête. Nous avons vu quand ça fonctionne.
Reste la question que personne ne pose ouvertement.
Que se passe-t-il quand ça déraille, et qu’il faut renégocier ?
Il y a une séquence que personne ne nomme vraiment.
Un État en difficulté frappe à la porte du FMI. Le Fonds conditionne son aide. L’État accepte parce qu’il n’a pas le choix. Les réformes s’appliquent. Les prix augmentent, et manifestement… les populations descendent dans la rue.
Cette séquence n’est pas universelle. Chaque pays a ses propres acteurs, sa propre trajectoire. Mais elle constitue un risque systémique documenté qui se répète dans des formes reconnaissables. Les conditionnalités ont une justification économique solide. Leur application dans des contextes politiques fragiles produit des instabilités que les modèles macroéconomiques n’avaient pas anticipées.
La Zambie incarne quelque chose de différent, et de tout aussi brutal.
Premier défaut africain depuis le début de la pandémie Covid, en novembre 2020, le pays a ensuite traversé quatre ans de négociations kafkaïennes. D’un côté, le FMI conditionne son soutien à des réformes budgétaires profondes. De l’autre, les créanciers chinois, les détenteurs d’Eurobonds et les membres du Club de Paris peinent à s’accorder sur une répartition des pertes. Chaque partie défend sa logique propre, dans son intérêt propre.
Et pendant ce temps : paralysie budgétaire. Coupes dans les services publics. Inflation. Le coût humain de l’impasse entre créanciers.
Un accord couvrant les principales catégories de créanciers a été conclu en 2024, après des années de négociations fragmentées.
Quatre ans. Pour dix-neuf millions d’habitants. Et personne n’a encore construit l’alternative.
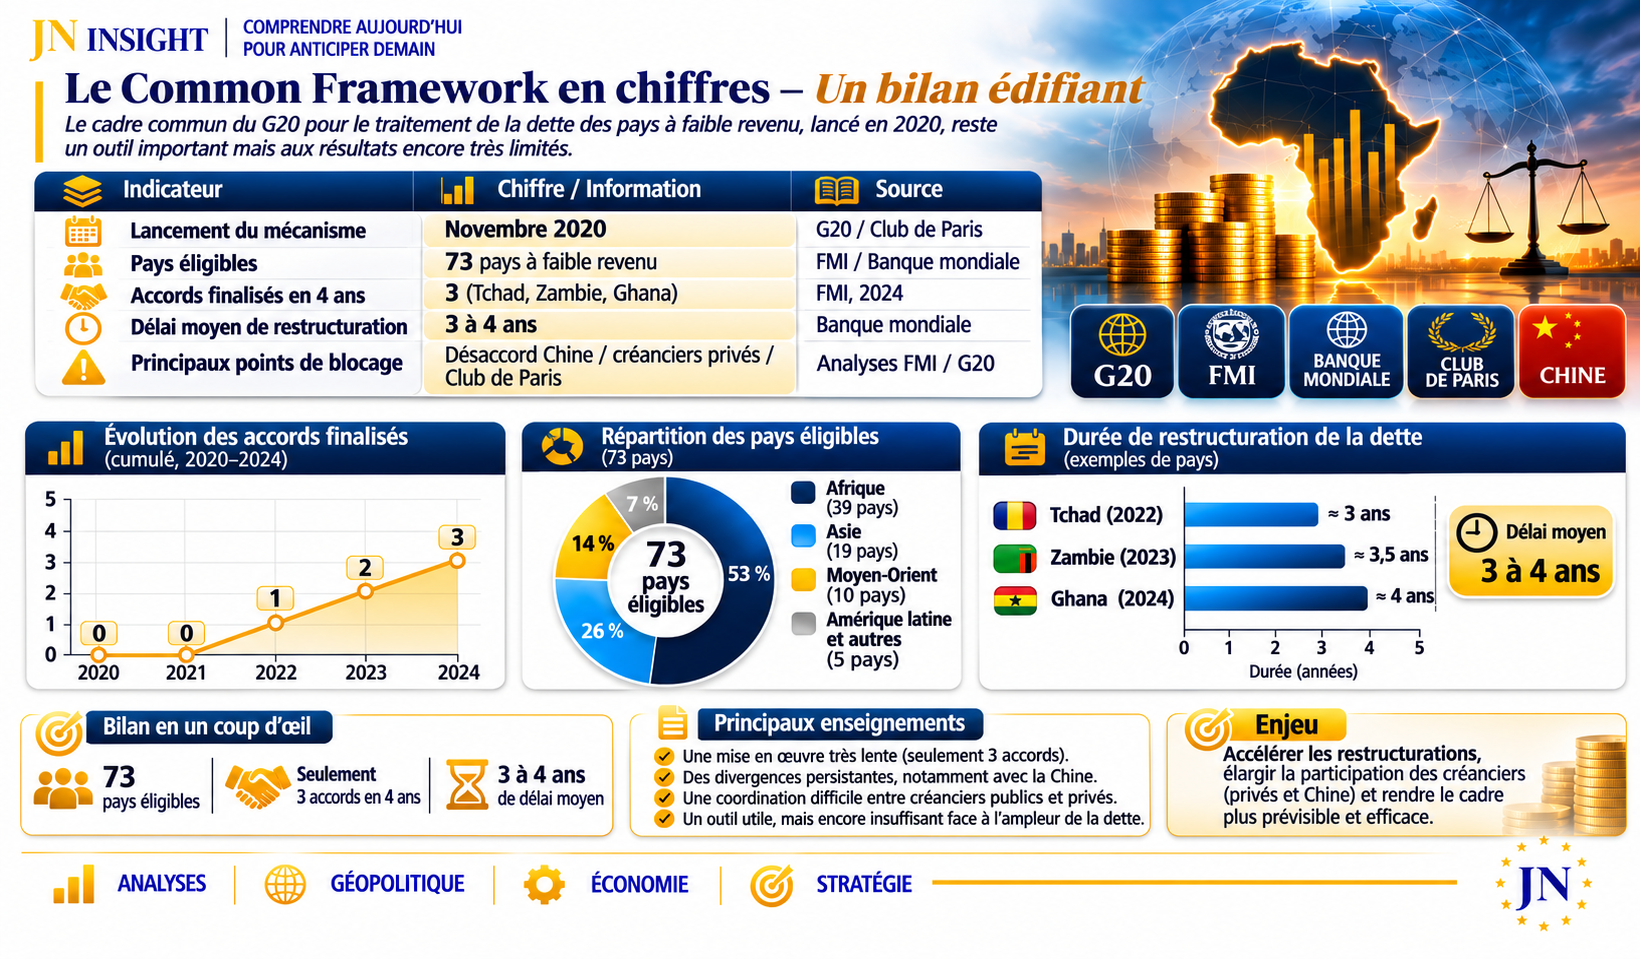
Conçu pour accélérer les restructurations. Résultat sur 2020–2024 : 73 pays éligibles, 4 demandes déposées.3 dossiers ont atteint une étape d'accord : Tchad (2022), Zambie (2023), Ghana (2024).
Conclusion – La tension ouverte
Lorsqu’un État rembourse avant de gouverner, la dette cesse d’être un instrument financier. Elle est toujours une relation de pouvoir.
Et souvent le miroir de la manière dont les États ont choisi de se gouverner eux-mêmes.
En novembre 2026, les accords de restructuration arrachés dans la douleur ont permis à quelques pays de retrouver un accès partiel aux marchés. Mais les conditions restent prohibitives pour une large partie du continent. 900 milliards de dollars de dette extérieure totale. Quatre catégories de créanciers aux logiques incompatibles. Un mécanisme censé accélérer les restructurations. Résultat : trois pays sur soixante-treize éligibles ont conclu un accord en quatre ans.
Le tableau est là. Mais il est incomplet.
QU’A-T-ON FAIT DE CET ARGENT ?
Les créanciers ont prêté avec des conditions parfois dures, des taux parfois prohibitifs, des clauses parfois opaques.
L’argent a bien été reçu.
Et dans certains pays, les infrastructures ne sont pas là. La croissance n’est pas là. Les recettes fiscales permettant de rembourser ne sont pas là.
La question n’est pas de choisir un coupable. La question est de comprendre comment deux défaillances , celle du système international et celle de ceux qui en ont profité, se sont nourries l’une de l’autre, se sont couvertes mutuellement, se sont légitimées en silence.
Pendant que les populations payaient la facture des deux.
La dette n’est jamais seulement un bilan comptable.
C’est un rapport de force figé dans des chiffres.
Et comme tout rapport de force : il y a ceux qui l’ont structuré en sachant exactement ce qu’ils faisaient, et ceux qui l’ont signé en croyant n’avoir pas le choix.
La question du Tome II n’est donc pas de savoir si cette dette est légitime.
Mais plutôt de savoir où est allé cet argent, et qui décide de ce qu’il finance encore. Le Tome II tranchera la question : instrument de développement ou arme de dépendance, pays par pays, chiffres à l’appui. Et pour cela, rendez-vous au prochain numéro 😄
Intellectuellement vôtre,
Jean-Noël Niamké
EXPERT FINANCIER
Analyses stratégiques & géopolitiques
JN INSIGHT