39 000 milliards de dollars : Pourquoi le monde continue-t-il de financer l’Amérique ?
SÉRIE III/IV | JN INSIGHT | OCTOBRE 2026
LE DOLLAR, L'ARME INVISIBLE.
La dette américaine devrait terrifier les marchés. Au lieu de cela, le monde entier l'achète.
Il y a peut-être, dans votre portefeuille ou dans le tiroir de votre bureau, un billet d’un dollar. Ce morceau de papier vert pèse environ un gramme. Et pourtant, il gouverne le monde.
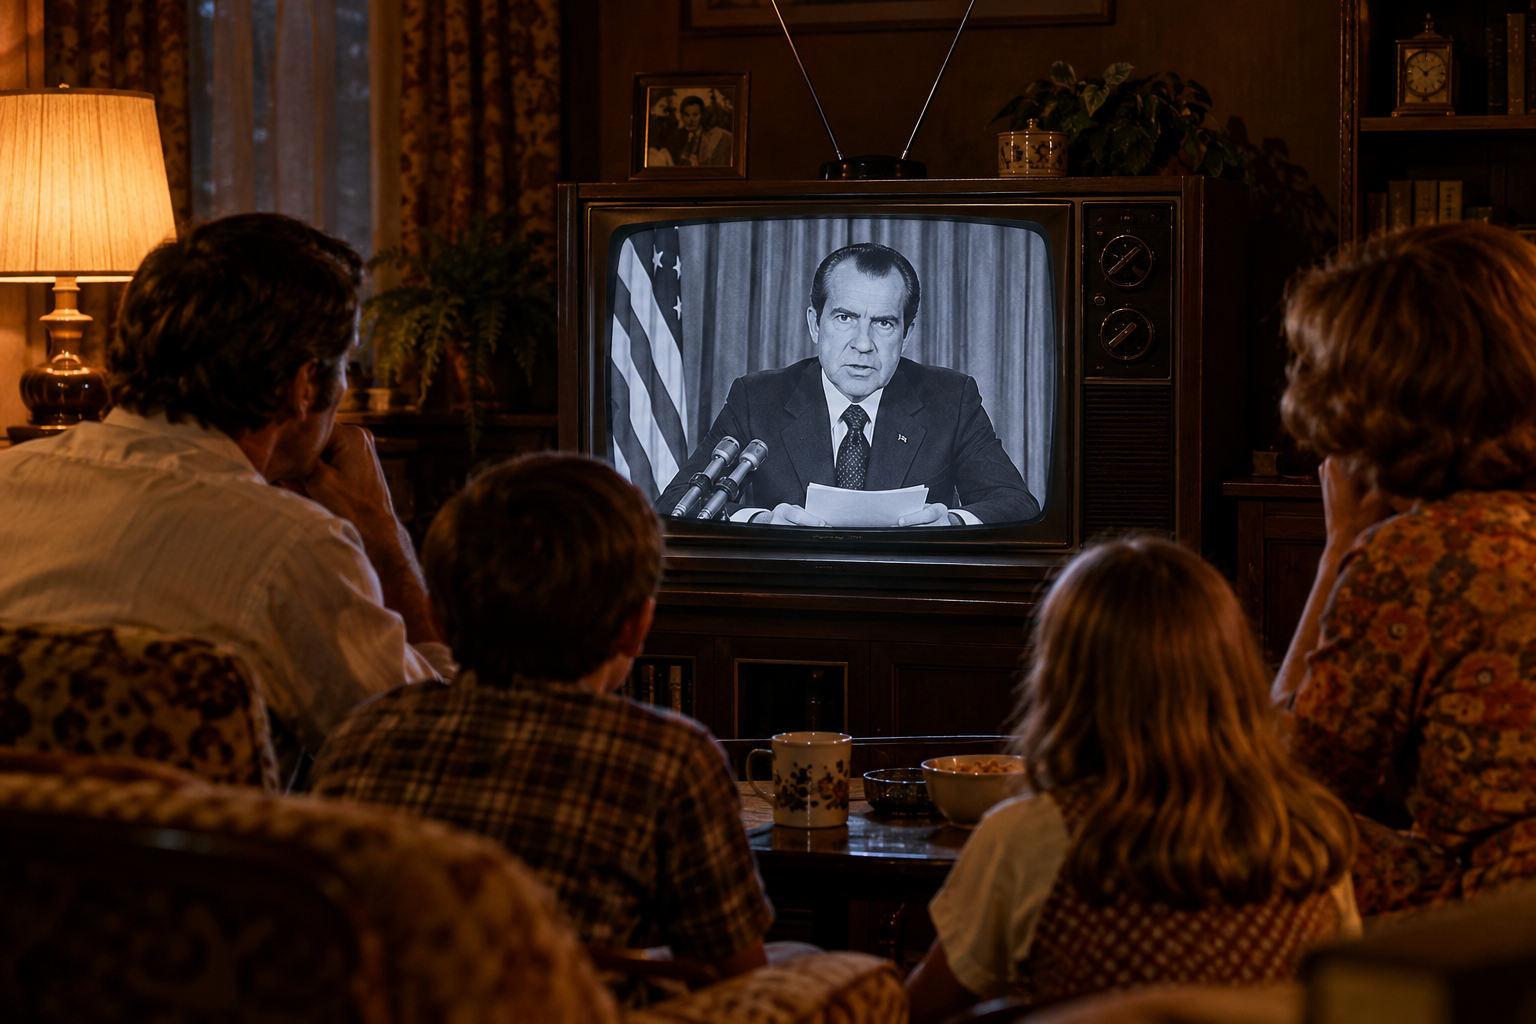
Washington, 15 août 1971. Il est 21 h 03min 57s.
Richard Nixon, président des Etats-Unis, apparaît sur tous les écrans américains. Le pays pense l’entendre parler du Vietnam, de l’inflation ou du chômage. Mais, en dix minutes, le président annonce que le dollar ne sera plus convertible en or.
Cinquante-cinq ans plus tard, on commence à mesurer clairement l’ampleur du changement.
Les États-Unis portent aujourd'hui plus de 39 000 milliards de dollars de dette fédérale brute. Le chiffre total, intragouvernemental inclus la part qui circule réellement sur les marchés. Celle que les banques, les fonds et les banques centrales étrangères s'arrachent, s'approche de 32 000 milliards.
Une dette qui grossit de plus de 5 milliards par jour et qui devrait normalement terrifier les marchés, provoquer une fuite des capitaux, faire s'effondrer la confiance.
Et pourtant.
Le monde entier continue d'acheter cette dette. Les banques centrales s'y précipitent. Les fonds souverains en accumulent dans leurs réserves. Les gestionnaires d'actifs en font le cœur de leurs portefeuilles. Pourquoi ?
Comment fonctionne ce privilège unique dans l'histoire monétaire mondiale ? Et jusqu'où peut-il tenir ?
C'est ce que cet épisode va tenter de décrypter. Sans langue de bois.
PARTIE I — LE CHIFFRE QUI DEVRAIT TOUT CHANGER
Commençons par comprendre l’échelle, car les mots usuels ne suffisent plus.
39 000 milliards de dollars.
À raison d’un million de dollars dépensé chaque heure depuis le début de notre ère, on n’aurait encore dépensé qu’environ 17 800 milliards de dollars : moins de la moitié de cette dette. Et ce n'est pas le chiffre le plus inquiétant.
Mille milliards uniquement pour les intérêts, sans réduire d’un dollar le stock de dette.
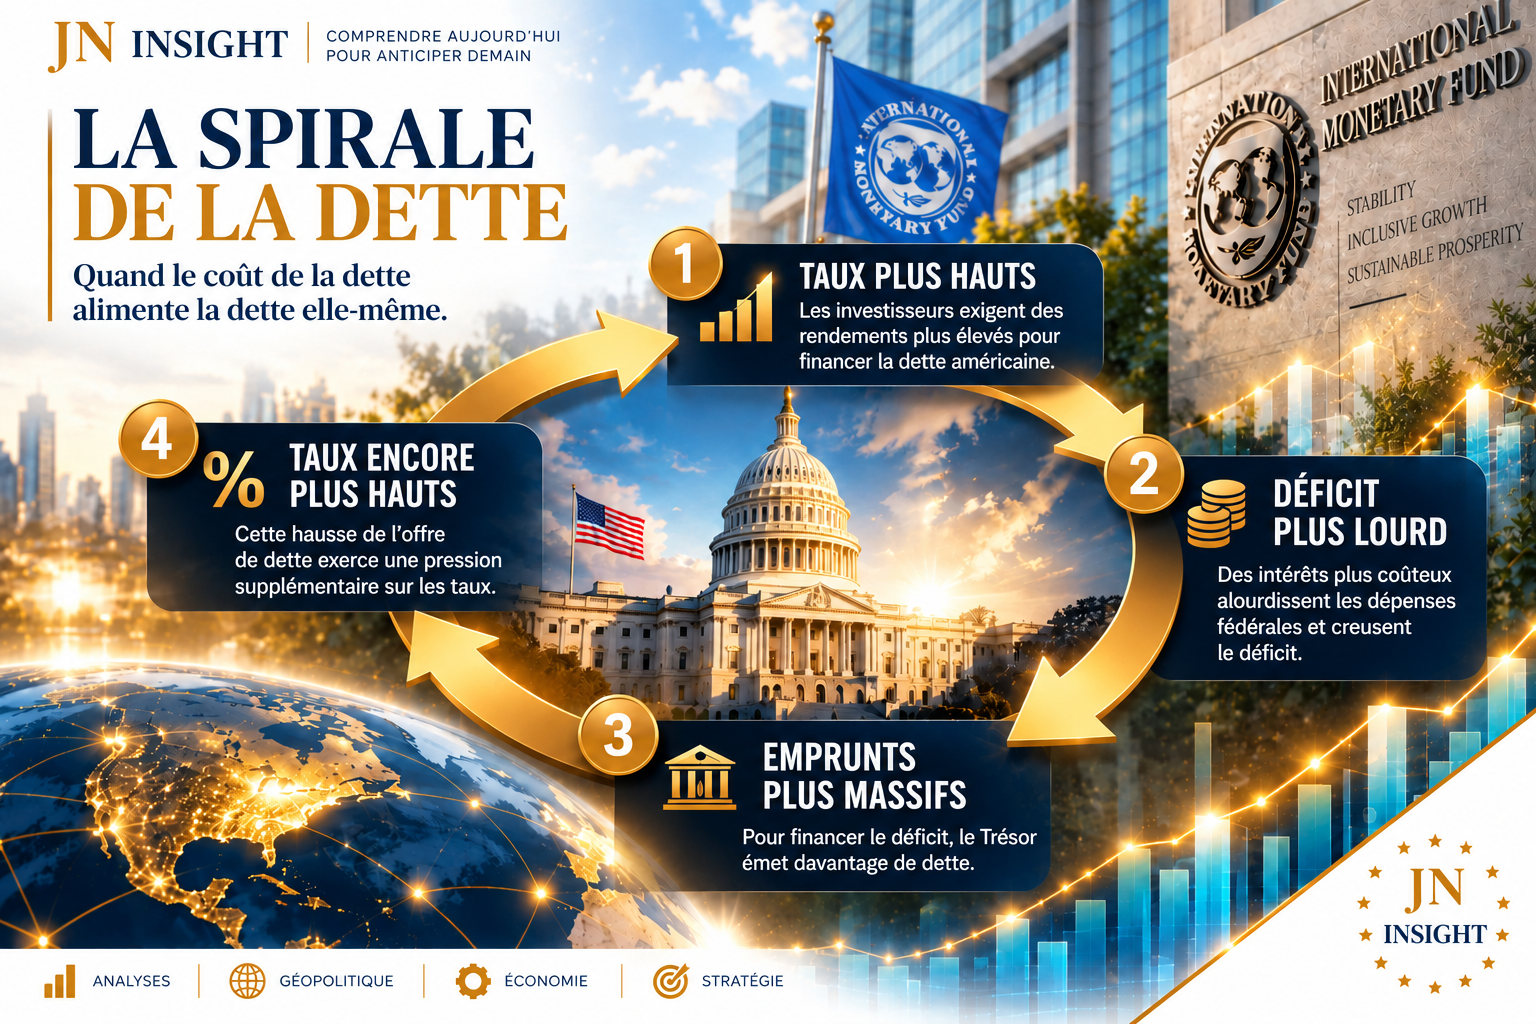
Pour la première fois de son histoire, les États-Unis consacrent désormais davantage au paiement des intérêts de leur dette qu’à leur budget de défense. Quand le service de la dette dépasse les dépenses militaires, une spirale peut s’enclencher :
Taux plus hauts → déficit plus lourd → emprunts plus massifs → taux encore plus hauts.
La Grèce l'a vécu. L'Argentine aussi. Le Sri Lanka également.
Mais les États-Unis ne sont pas la Grèce.
Attention, le dollar ne rend pas les déficits gratuits. Le privilège américain repousse la contrainte de la dette, il ne la supprime pas. Les intérêts absorbent déjà plus de 1 000 milliards par an. C'est réel, ça pèse, et le CBO (Congressional Budget Office) le pointe comme facteur majeur de détérioration budgétaire.
La question n'est pas : est-ce soutenable ? La question est : pourquoi le monde continue malgré tout ?
PARTIE II — 1944, 1971 : LA CONQUÊTE MONÉTAIRE EN DEUX ACTES
Pour comprendre pourquoi le dollar est si difficile à remplacer, il faut remonter à son accession au rang de monnaie pivot du système international et à la manière dont il a survécu à sa propre mort annoncée.
Acte I. Juillet 1944. Bretton Woods, New Hampshire.
La guerre n'est pas encore finie, mais les Alliés préparent déjà l'ordre économique d'après. Quarante-quatre nations se réunissent dans un grand hôtel du New Hampshire pour refonder le système monétaire mondial.
Ce n'est pas un choix idéologique. C'est un rapport de force: En 1944, les États-Unis détiennent 70 % des réserves d'or mondiales. L'Europe est en ruines.
Le dollar devient la colonne vertébrale de l'économie mondiale.
Acte II. 15 août 1971. Nixon ferme le guichet.
Le problème s'est accumulé pendant vingt-sept ans. Les États-Unis ont financé la guerre du Vietnam, les programmes sociaux de Johnson et leurs déficits extérieurs par une forte expansion budgétaire et monétaire. Trop de dollars pour trop peu d'or. La France de De Gaulle est l'un des pays qui contestent le plus ouvertement ce déséquilibre. Elle commence à présenter ses dollars au guichet américain pour réclamer de l’or physique. D'autres pays suivent.
Nixon choisit donc de fermer le guichet plutôt que de voir les réserves fondre.
Du jour au lendemain, le dollar ne vaut plus que ce que le monde accepte qu'il puisse valoir.
Ce n'est plus une monnaie adossée à l'or. C'est une monnaie qu'on pourrait qualifier d'adossée à la puissance américaine.
En 1974, un ensemble d’arrangements économiques et stratégiques longtemps restés discrets lie Washington et Riyad : l'Arabie Saoudite accepte d'investir une partie de ses excédents pétroliers dans les bons du Trésor américain, en échange d'une protection militaire et d'accès aux armements. Cet accord n'a été révélé au grand public qu'en 2016, grâce à des demandes de déclassification. Aucun traité formel n'impose une facturation exclusive en dollars, mais le résultat pratique est le même : pendant cinquante ans, les exportations pétrolières saoudiennes ont été très majoritairement libellées en dollars.
C'est dans ce contexte que le système pétrodollar se structure dans les années 1970. L'Arabie Saoudite et l'OPEP (Organisation des pays exportateurs de pétrole) facturent leur pétrole en dollars. Pour acheter du pétrole, le monde a longtemps eu besoin de dollars. Et les réserves en dollars accumulées par les banques centrales et les États exportateurs ont trouvé dans les Treasuries l'un de leurs principaux placements.
Le cercle est parfait. Cinquante ans plus tard, il tient toujours.
PARTIE III — LA MACHINE À 39 000 MILLIARDS
Suivez un dollar. Du Congrès américain jusqu'à Tokyo, Riyad, ou Francfort. Voici la mécanique que personne ne vous explique.
Le Congrès américain vote un budget en déficit tous les ans sans exception depuis 2001.
Pour financer ce déficit, le Trésor américain émet des obligations, les Treasuries pour une durée de dix ans, trente ans, parfois trois mois.
Des banques désignées, "les primary dealers", une vingtaine de mastodontes comme JP Morgan, Goldman Sachs ou BNP Paribas, les achètent aux enchères. Puis les revendent à des banques, des fonds de pension, des assureurs, des banques centrales du monde entier.
Mais voilà ce que la plupart des gens ignorent : ces Treasuries ne dorment pas dans un coffre. Ils font tourner le monde.
Un Treasury, c'est aussi une garantie. Les banques l'utilisent pour se prêter de l'argent entre elles, pour sécuriser leurs transactions. C'est le collatéral universel du système financier mondial. Retirez-le, et le marché monétaire s'enraye.
📌 LE CIRCUIT EN 5 ÉTAPES
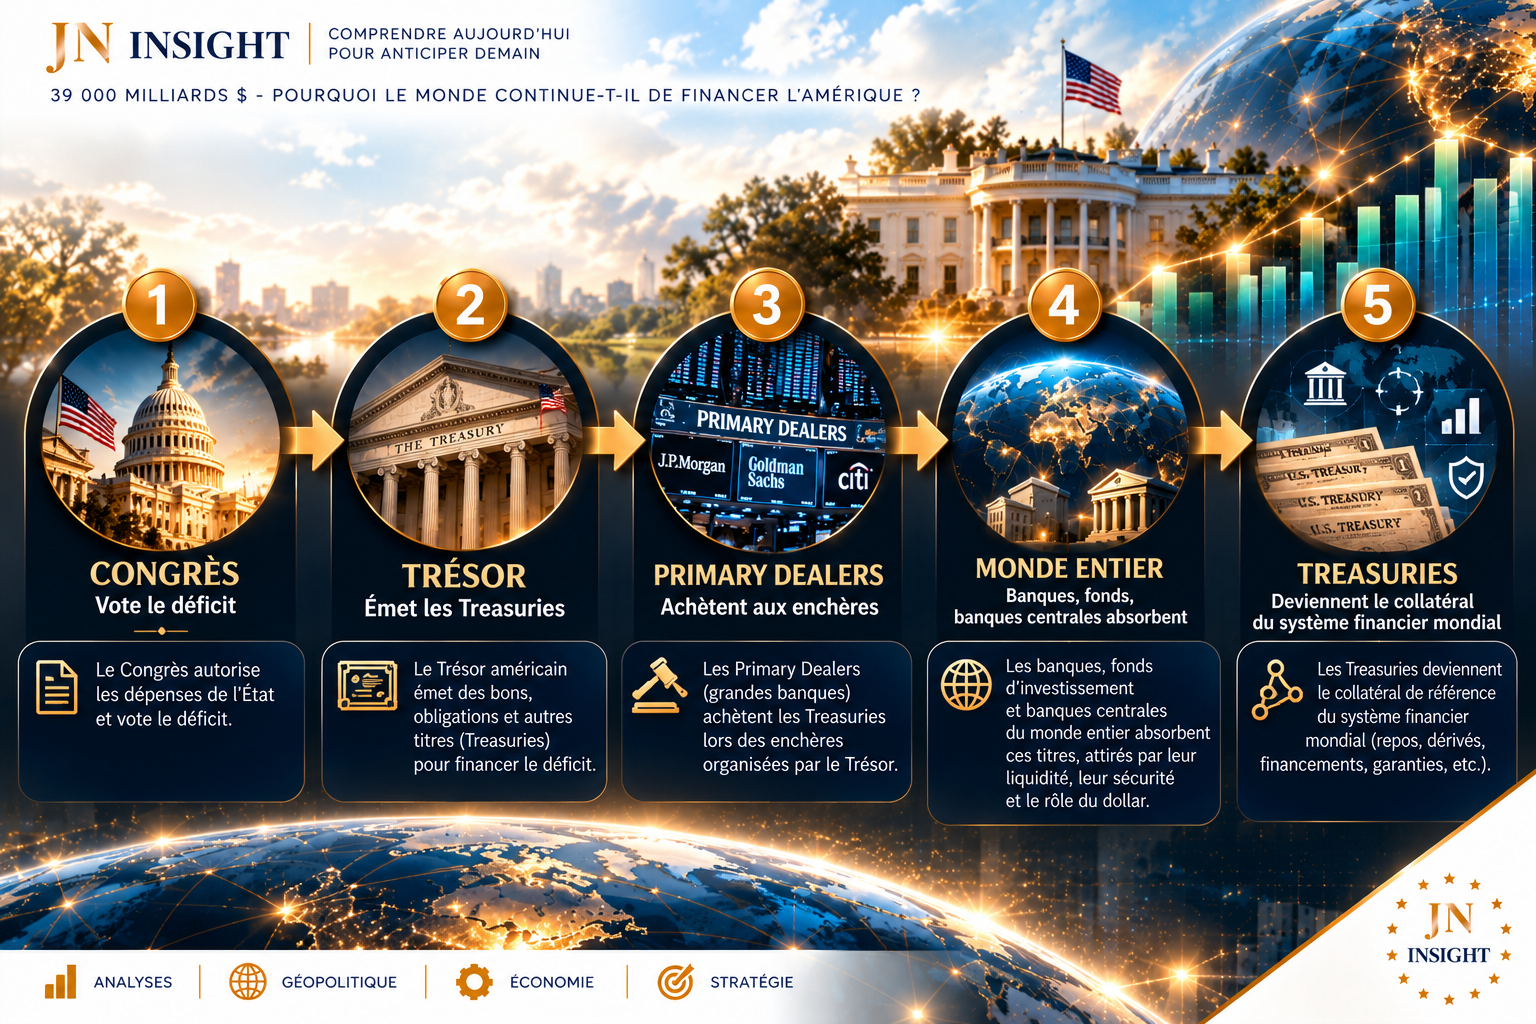
🔑 La dette américaine est donc une infrastructure mondiale, pas seulement une dette souveraine.
Le monde ne finance pas l’Amérique. Il paie son droit d’entrée dans le système américain.
C'est pourquoi le monde finance les États-Unis, pas par générosité, pas par naïveté. Par nécessité systémique.
Mais alors, qui possède réellement cette dette ?
PARTIE IV — QUI POSSÈDE RÉELLEMENT CES 39 000 MILLIARDS ?
La réponse va vous surprendre. Et elle contient l'une des plus belles erreurs stratégiques de l'histoire récente.
Première surprise : en grande partie, les États-Unis se doivent de l'argent à eux-mêmes.
La Fed détient environ 4 500 milliards de Treasuries. Les fonds de pension américains, les banques commerciales, les assureurs en absorbent des milliers de milliards supplémentaires. En incluant les titres détenus par les administrations et fonds publics américains, environ les deux tiers de la dette fédérale brute relèvent d’acteurs américains.
Les créanciers étrangers représentent un peu plus de 9 000 milliards. Et parmi eux, il y a une histoire fascinante.
En septembre 2008, Lehman Brothers s’effondre. La planète financière vacille. Pékin observe. Et pense voir une opportunité historique de prendre l'ascendant sur son rival.
Ainsi, la Chine rachète massivement de la dette américaine. Au pic de novembre 2013 : 1 320 milliards de dollars de Treasuries. Un record. Pékin pense tenir Washington par les finances.
Mais, ce qui semblait être un levier de puissance s’est aussi transformé en contrainte pour Pékin.
Détenir autant de dette américaine, c'est lier son destin à celui de son rival. Si les États-Unis traversaient une crise financière majeure : dévaluation du dollar, défaut technique, effondrement des Treasuries, la Chine serait l'une des premières victimes. Ses réserves fondraient. Son bilan se dégraderait. Elle perdrait des milliers de milliards avant même d'avoir pu réagir.
C'est cette logique qui explique le désengagement progressif de Pékin. Pas un coup d'éclat. Pas une rupture. Une sortie lente, méthodique, calculée : réduire l'exposition sans précipiter la chute du système dont elle dépend encore.
Résultat : en juillet 2026 (dernières données TIC publiées par le Trésor américain en septembre 2026) : la Chine ne détient plus que 618 milliards. Une chute de 53 % en treize ans. Elle recule méthodiquement, mais trop lentement pour ébranler le système.
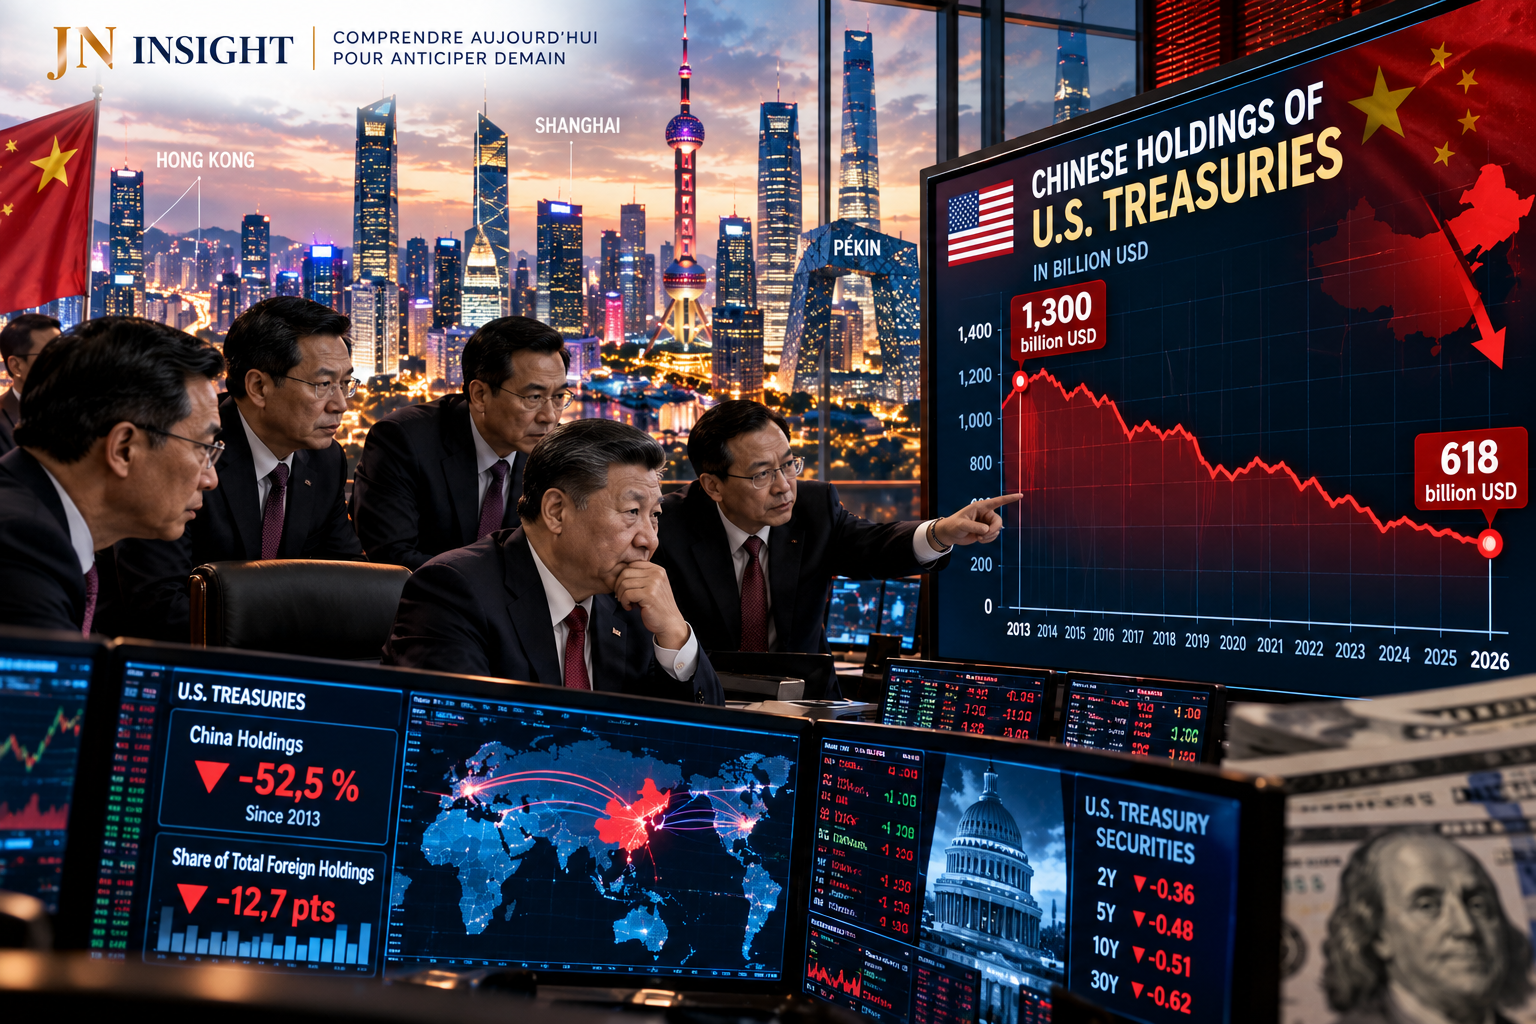
Elle est désormais le troisième créancier étranger des États-Unis derrière le Japon (1 104 milliards) et le Royaume-Uni (998 milliards).
Note méthodologique : les statistiques TIC mesurent les lieux de conservation des titres, pas toujours le bénéficiaire économique final. Certaines détentions enregistrées au Royaume-Uni peuvent représenter des fonds ou des entités domiciliées ailleurs. C'est la limite de toute cartographie des détenteurs étrangers, et une raison de plus de ne pas surestimer ces chiffres.
Le rival numéro un de l'Amérique finance encore l'Amérique.
PARTIE V — LE PRIVILÈGE EXORBITANT
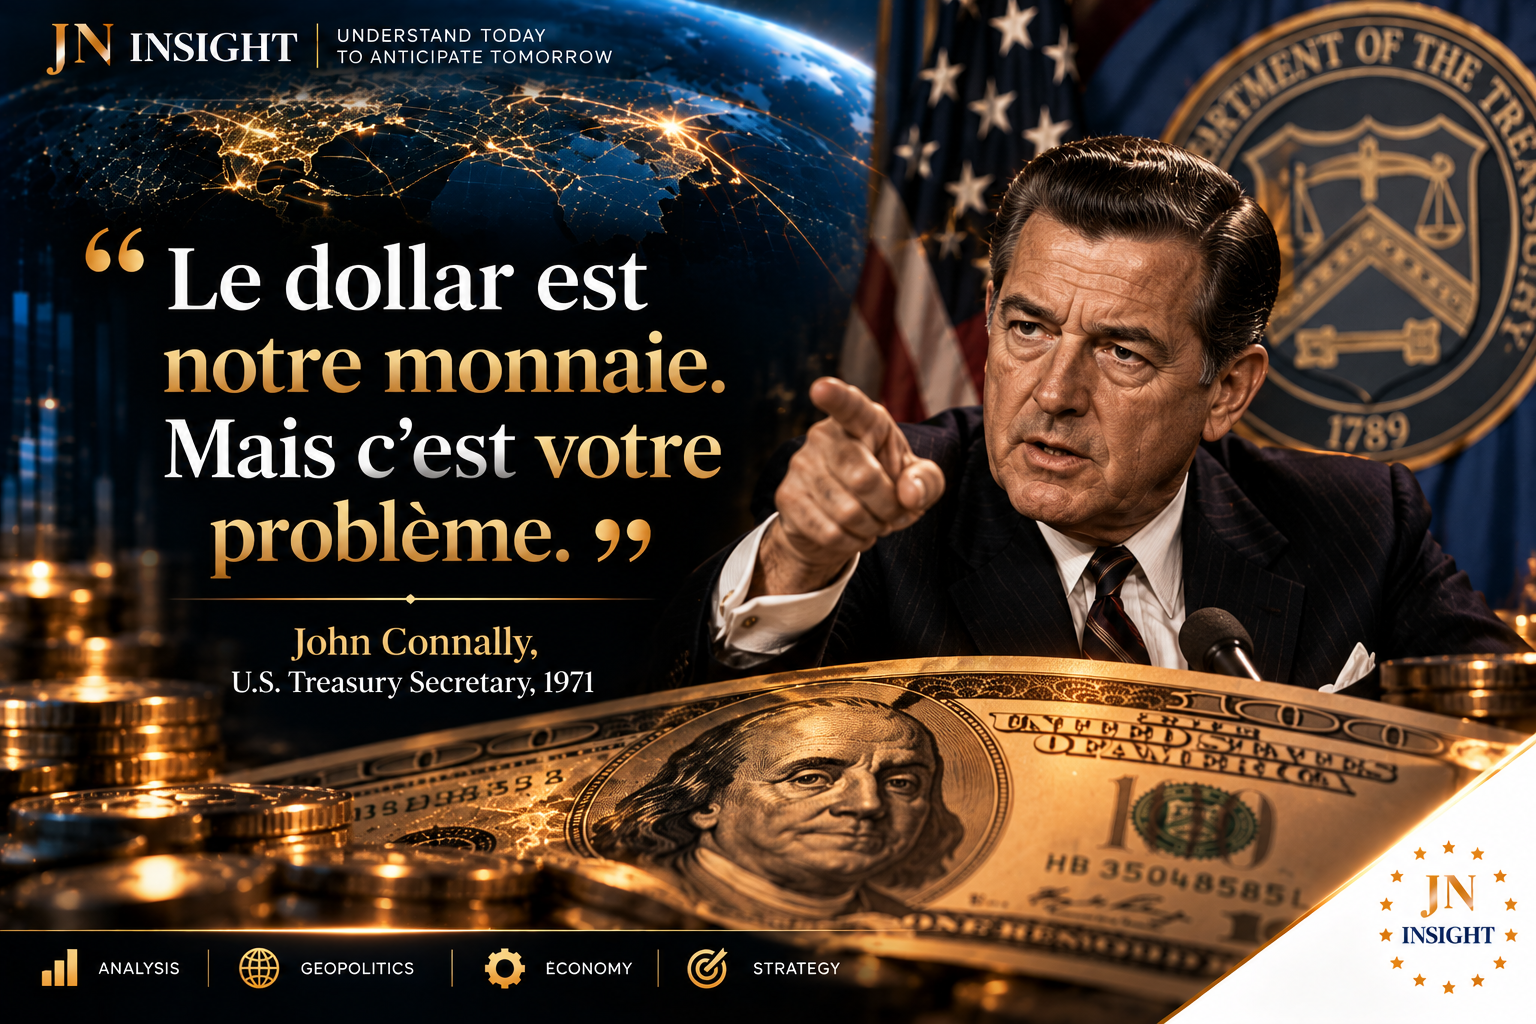
En 1965, un ministre français a prononcé la formule la plus juste sur la domination américaine. Soixante ans plus tard, elle n'a pas pris une ride :
Ce privilège, concrètement, qu'est-ce que c'est ?
Essayons de faire simple. La France emprunte en euros. Elle partage sa monnaie avec les autres membres de la zone euro et ne contrôle donc pas seule sa politique monétaire. Si les marchés doutent d'elle, les taux montent et Paris paie immédiatement, mécaniquement. Les États-Unis, eux, émettent leur dette dans la monnaie dont leur propre banque centrale contrôle l'offre, et dont le monde entier a structurellement besoin.
La Fed, institutionnellement indépendante du Trésor, ne finance pas le déficit américain comme une imprimante de la Maison-Blanche. Mais Washington émet sa dette dans une monnaie dont personne d'autre ne contrôle l'offre. Ce privilège-là n'a pas d'équivalent dans l'histoire.
Lorsqu’une banque centrale d’un pays émergent constitue ses réserves de change, elle peut notamment accumuler des Treasuries. Quand une crise frappe les marchés émergents, les capitaux fuient vers les Treasuries. Quand un fonds de pension cherche l'actif le plus sûr du monde, il achète des Treasuries.
L’actif refuge des périodes de crise est aussi l’actif de référence des périodes ordinaires.
Aucune autre monnaie contemporaine ne cumule ces fonctions à une échelle comparable. Ni l'euro, ni le yen, ni le yuan, même pas l'or.
Ce privilège est réel certes, mais il n'est pas éternel. La part du dollar dans les réserves mondiales est passée de 72 % en 2001 à moins de 58 % en 2025. La dédollarisation est lente, marginale, souvent exagérée dans les médias. Mais elle est réelle. Et c'est précisément parce qu'elle est lente qu'elle est dangereuse car on ne la voit pas arriver.
PARTIE VI — L'ÉTÉ 2011 : LE PARADOXE QUI RÉVÈLE TOUT
L’épisode le plus révélateur ne se déroule pas en 2020, malgré la crise des Treasuries provoquée par le choc du Covid, mais en 2011. Le paradoxe apparaît alors dans toute sa pureté.
Washington, un matin de juillet 2011.
Le pays qui émet la monnaie de réserve mondiale est techniquement à quelques jours de ne plus pouvoir payer certaines de ses factures. Le 5 août 2011, Standard & Poor's rend son verdict. Pour la première fois de son histoire, les États-Unis perdent leur triple A.
La dégradation est historique. Les marchés devraient paniquer et fuir la dette américaine. C'est la réaction normale, rationnelle attendue.
Ce qui se passe à la place va rester dans les livres d'économie.
Les investisseurs paniquent. Et plutôt que fuir, ils achètent des Treasuries américains.
Ils ont peur de la situation américaine. Alors ils se réfugient dans la dette américaine. Parce qu'il n'existe nulle part ailleurs un marché aussi profond, aussi liquide, aussi universel pour absorber les capitaux qui cherchent la sécurité.
Dans les semaines qui suivent la dégradation, loin de s’envoler, les rendements des Treasuries baissent encore, portés par la recherche mondiale de sécurité.
Cette résilience, même face au dysfonctionnement politique américain, illustre la logique singulière du système dollar : même une crise née aux États-Unis peut renforcer la demande pour leurs obligations.
Le dollar est tenu par l'absence d'alternative. Et c'est précisément dans ce vide qu'une puissance a choisi d'attaquer.
PARTIE VII — WASHINGTON CONTRE PÉKIN : LA GUERRE SILENCIEUSE
Ce n’est pas une guerre de missiles. C’est une guerre d’architectures.
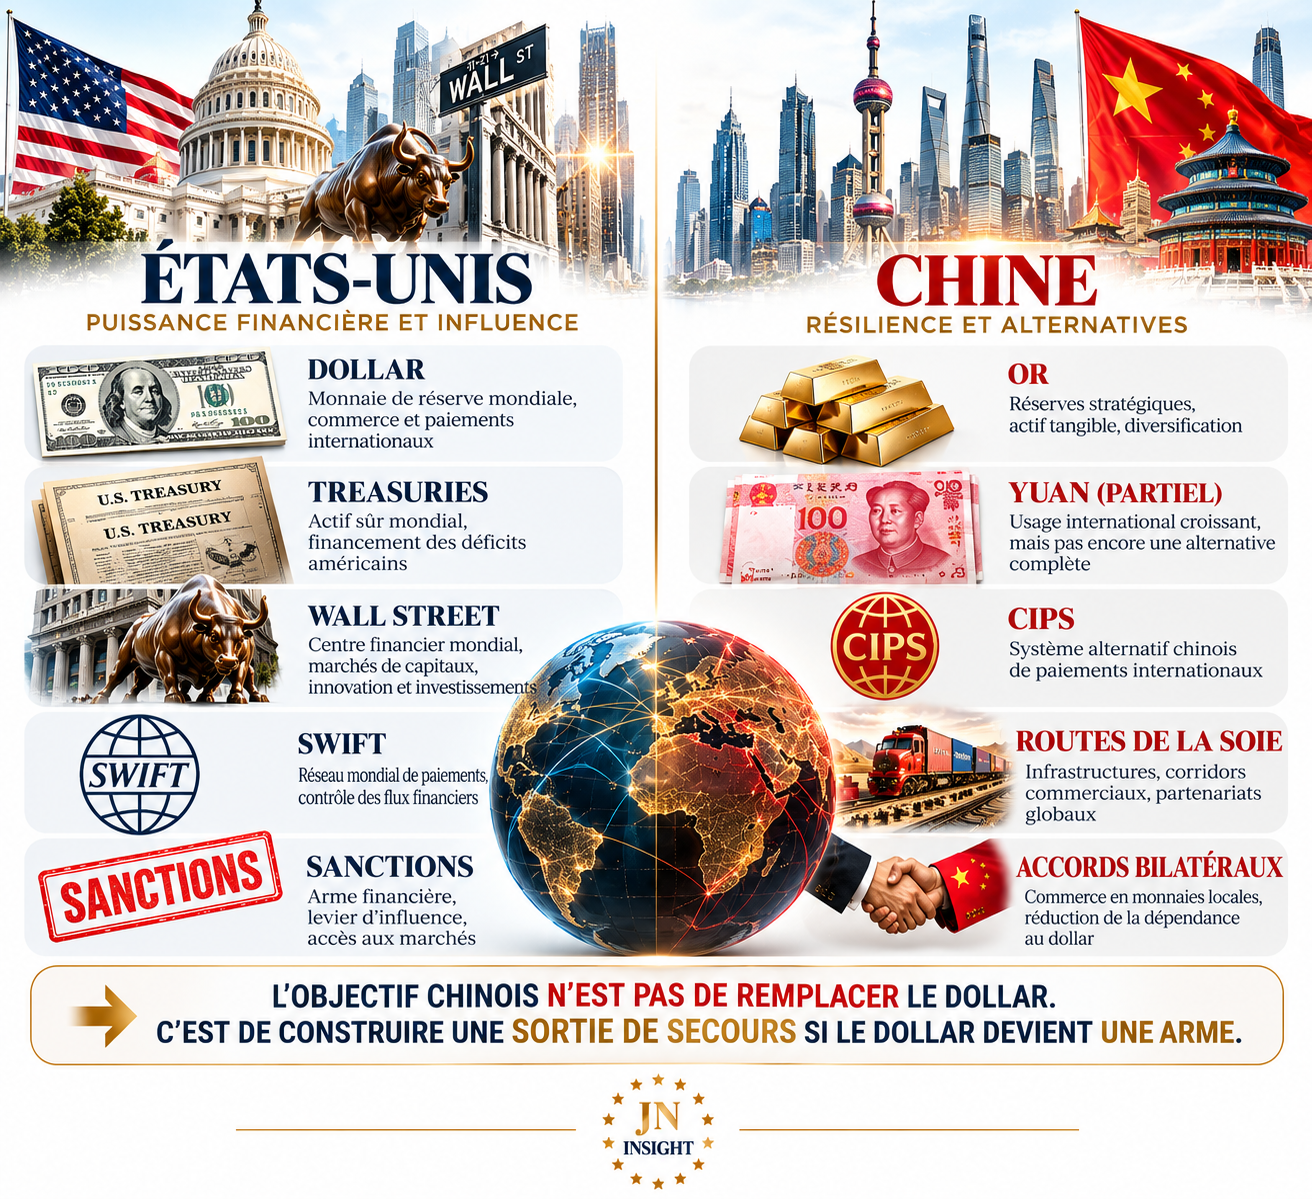
La Chine ne cherche pas à détruire le dollar. Elle cherche à ne plus en avoir besoin.
Washington s’appuie sur le dollar, les Treasuries, Wall Street, SWIFT et les sanctions.
Pékin répond par une stratégie de contournement : réduction de ses Treasuries. Accumulation d'or physique de 1 054 tonnes en 2015 à plus de 2 264 tonnes en 2026. Développement de CIPS comme alternative partielle à SWIFT, échanges en yuans. Puis construction d'infrastructures dans 150 pays via les Nouvelles Routes de la Soie.
📌 LA GUERRE EN MIROIR
En juin 2024, une rumeur virale a prétendu qu’un accord pétrodollar de cinquante ans venait d’expirer.
Aucun traité pétrodollar contraignant de cinquante ans n’a jamais existé, du moins, aucun document officiel n'en atteste. Mais la tendance sous-jacente est réelle : Riyad diversifie ses partenaires et un accord de swap de 50 milliards de yuans, soit environ 7 milliards de dollars, a été signé avec Pékin en 2023. L’Arabie saoudite ne quitte pas le dollar. Elle élargit ses options.
Alors, la Chine veut-elle remplacer le dollar ? Ou seulement ne plus être vulnérable au dollar ?
Remplacer le dollar exigerait un yuan convertible, des marchés ouverts et une confiance internationale que Pékin n’est pas encore prêt à payer politiquement.
Réduire sa vulnérabilité, en revanche, est déjà en cours.
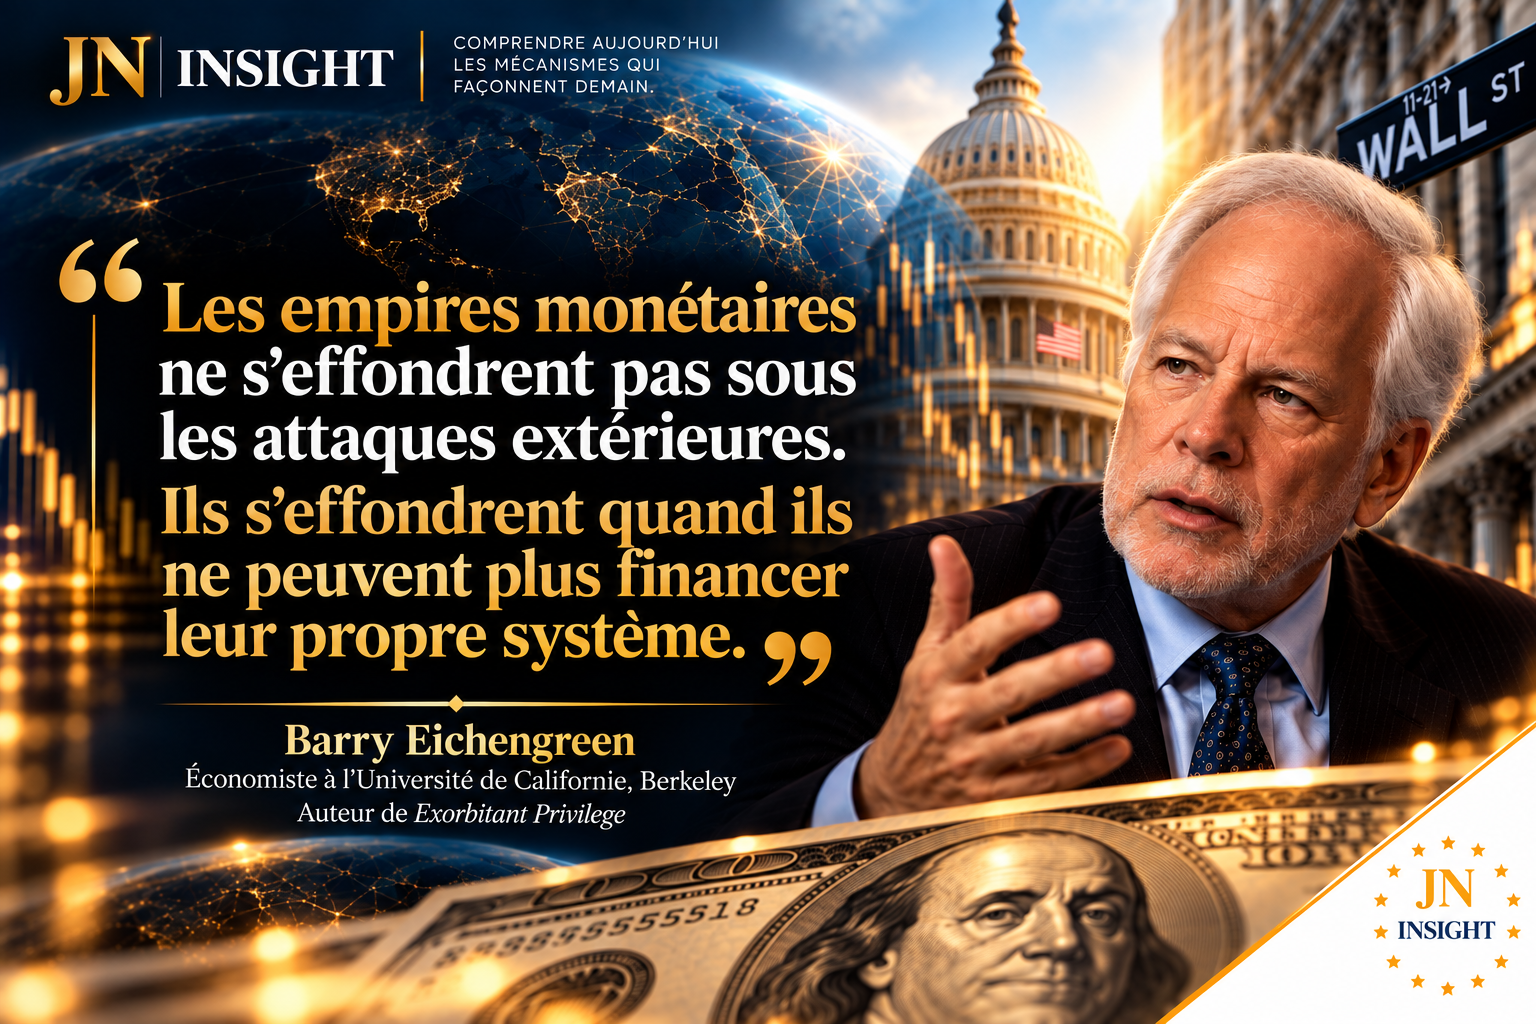
C'est ce défi que le dollar encaisse, pour l'instant, sans fléchir. Jusqu'à quand ?
Et c'est ce mouvement là, discret, patient, invisible aux grands titres qui pourrait un jour changer les règles du jeu.
CE QUE ÇA CHANGE POUR VOUS
La géopolitique monétaire n'est pas un débat d'économistes en costume. Elle finit dans votre portefeuille. Laissez moi vous montrer comment.
Vous vous réveillez demain. Le dollar n'a pas disparu. Mais les banques centrales asiatiques en veulent un peu moins. Les fonds souverains du Golfe diversifient vers l'or. Les échanges en yuan progressent marginalement.
Imaginons un scénario : Pour placer ses obligations, Washington doit proposer des taux plus élevés. Concrètement : les investisseurs réclament davantage pour prêter aux États-Unis. Et quand les taux montent, le coût de la dette monte avec eux. Les taux américains montent de 0,5 %.
Ce qui semble abstrait devient immédiatement concret. Les crédits immobiliers américains coûtent plus cher. Le financement des grandes entreprises américaines se renchérit. Les valorisations boursières réagissent. Et parce que les taux américains constituent l'une des principales références mondiales, la pression peut se transmettre aux autres marchés obligataires : OAT françaises, BTP italiens, Bunds allemands.
Une légère érosion du privilège américain se transforme en facture universelle pour les ménages qui contractent un nouveau crédit, pour les emprunteurs à taux variable dans les pays où ces prêts dominent, pour les PME qui refinancent leur crédit, pour les portefeuilles de retraite et d’épargne exposés aux variations de valeur des obligations.
Le privilège exorbitant, c'est un amortisseur géant que le reste du monde porte sans le voir. Sa disparition ne ressemblerait pas à un krach.
Voilà le véritable paradoxe américain : un simple billet de monnaie est devenu le droit d’entrée dans l’économie mondiale. Tant qu’aucune autre puissance ne proposera un système aussi profond, aussi liquide et aussi universel, le monde continuera de financer l’Amérique même lorsqu’il doute d’elle.
La fin de cette hégémonie, si elle arrive, ne ressemblera pas à un effondrement.Elle commencerait par une facture. Et cette facture serait présentée à tout le monde, lentement. L'historien Paul Kennedy le rappelle si bien :
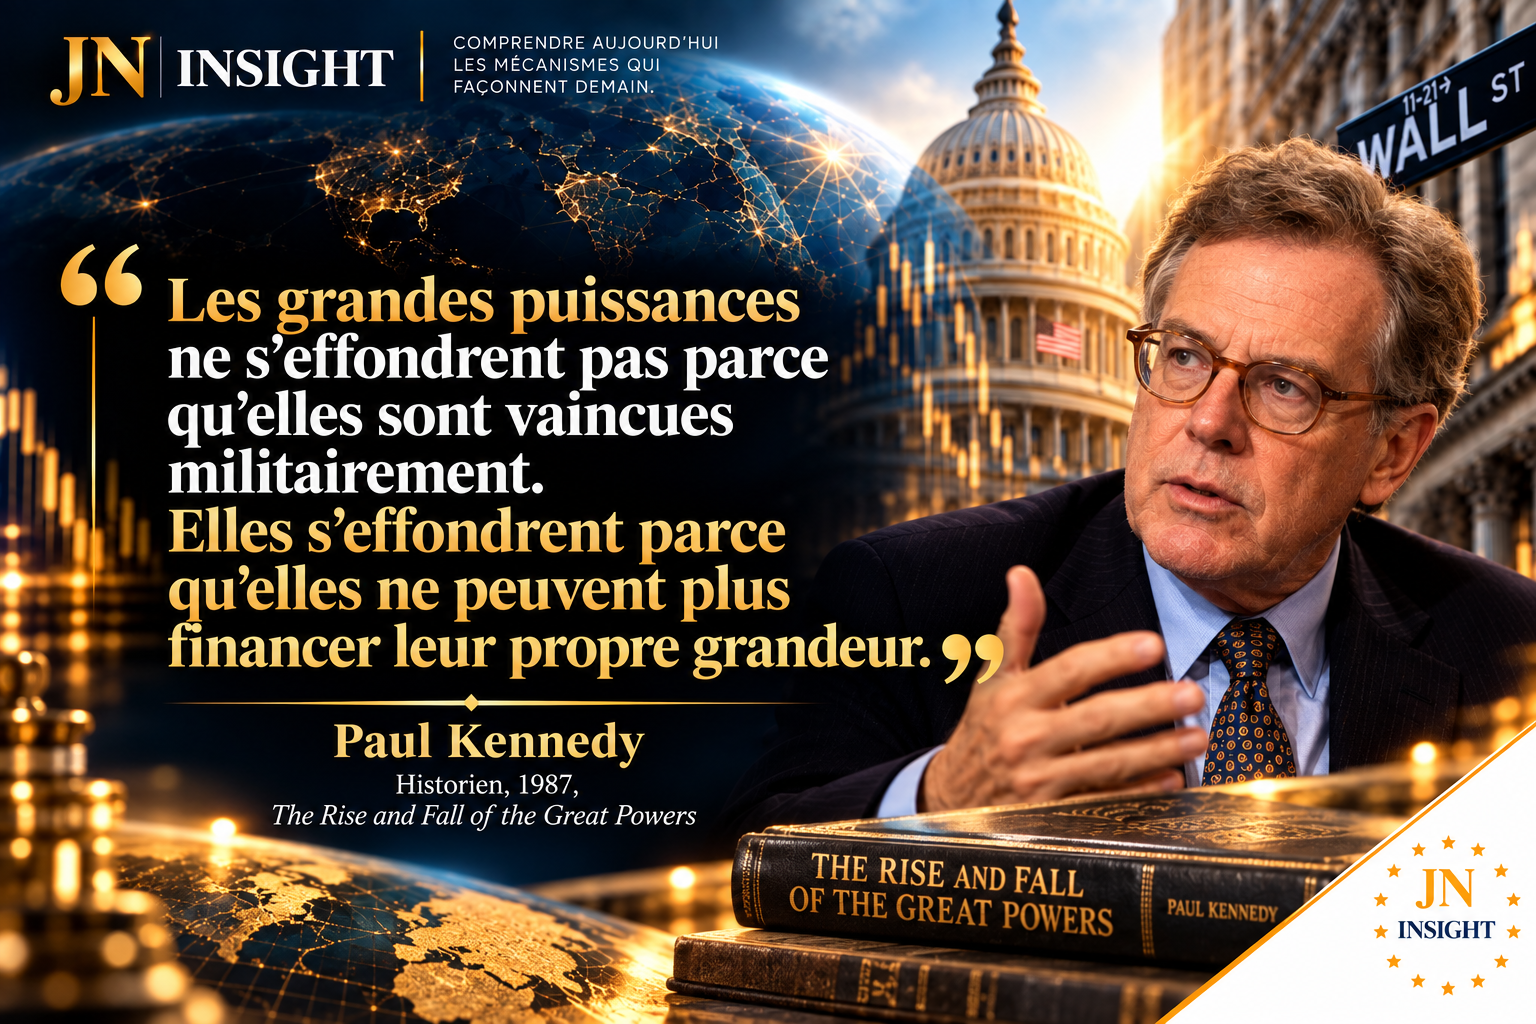
C'est la seule question qui compte pour les États-Unis aujourd'hui. Le privilège exorbitant ne mourra pas d'un krach. Mais, il pourrait mourir d'une longue indifférence.
→ AU PROCHAIN NUMÉRO : ÉPISODE IV/IV
L'Afrique, la Chine et le piège de la dette. Qui finance vraiment le développement africain ? Et à quel prix ?
Intellectuellement vôtre,
Jean-Noël Niamké
Expert financier
Analyse géostratégique et géopolitique
JN Insight — Les Mécanismes du Pouvoir | La vérité au-delà des apparences.
SOURCES : cliquez ici 👉